- 小
- 中
- 大
- 超大
卓创资讯分析师李薇
【导语】三季度原油上下波动幅度较大,其中WTI三季度初最低至68.55美元/桶,9月中旬最高达到105.83美元/桶。主港库存持续低位,预期的累库迟迟未能兑现,下游阶段性负反馈,多空博弈下,纯苯价格最低6770元/吨,最高点价达到了10000元/吨,日均价9940元/吨。后续行情如何,本文将一一为您解析。
三季度纯苯价格基本上呈现先涨后跌,再涨再跌的走势。但整体价格重心较7月初明显上涨,截至9月21日,华东现货收盘9615元/吨,较7月初6775元/吨上涨2840元/吨,涨幅41.92%。
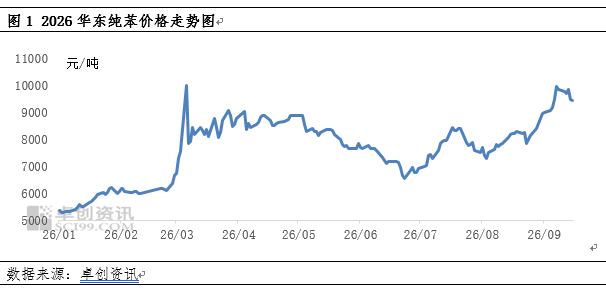
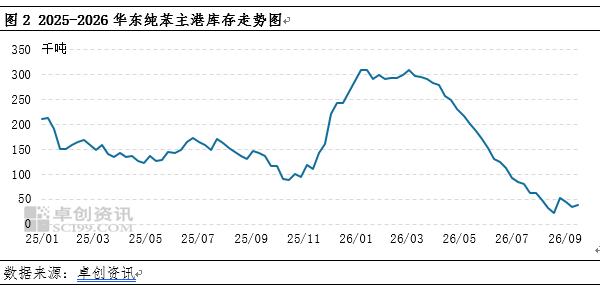
回顾三季度,纯苯市场波动起伏较大。从基本面来看,华东主港库存高位下降,迟迟未能兑现累库,进入8月份华东主港库存更是跌至5万吨以内。但下游的负反馈也随之而来,限产保价、被迫降负等消息此起彼伏。基本面的多空博弈,让市场价格的每一轮上涨、下跌更加克制,市场参与者追涨杀跌行为更加谨慎。
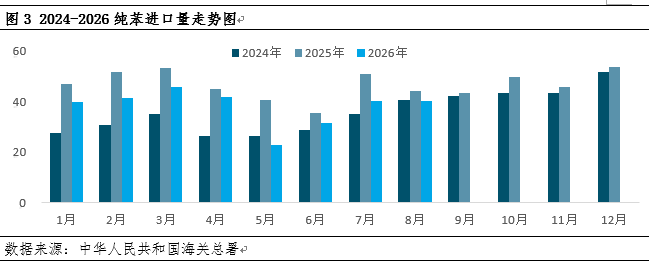
据海关统计,2026年8月我国纯苯当月进口量为40.2万吨,累计进口量为307.02万吨,累计进口量比去年同期下降16.56%。从进口量走势来看,2026年进口量前高后低再高,受霍尔木兹海峡关闭影响,日韩及东南亚部分装置降负荷运行,5-6月我国进口量下降到40万吨以内。
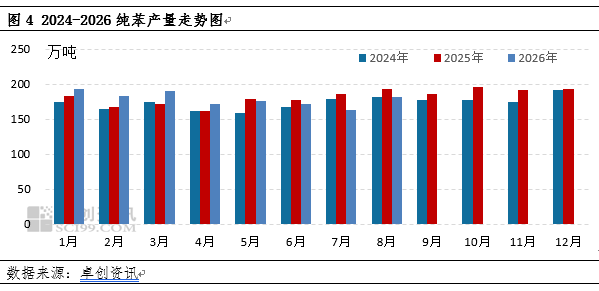
从产量来看,2026年1-8月纯苯产量1430.34万吨,1-9月纯苯产量大约在1616.03万吨,同比去年1-9月1607万吨,仅增加9.03万吨,增幅0.56%。
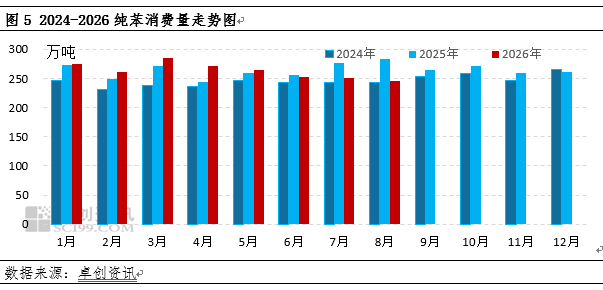
从下游需求来看,2026年1-8月纯苯消费量在2106.27万吨,1-9月大约在2353.35万吨,同比去年1-9月2377万吨,减少23.65万吨,降幅0.99%。
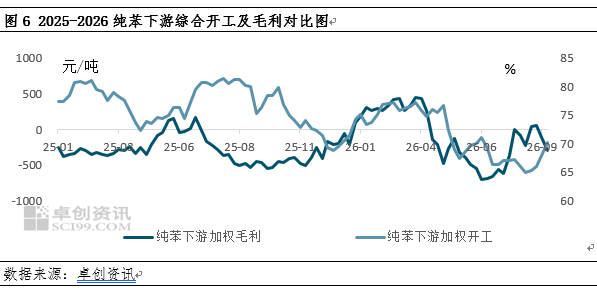
从下游情况来看,下游开工及毛利均呈现先高后低再修复的走势。2026年1-9月下游综合开工预计在71.63%,较2025年76.87%下降5.24个百分点。受行业整体开工负荷下降影响,限产保价也取得一定成效,2026年1-9月下游综合毛利-78.77元/吨,较2025年-359元/吨有所修复。
四季度库存或延续偏低水平
9-10月国内广东石化、荆门石化、上海石化等计划检修,加上韩国SK计划检修。四季度产量大约605万吨,月均201.67万吨,较1-9月平均水平179.56万吨,增加22.13万吨/月。
进口方面,四季度进口量预计仍维持低位水平,9月预计32万吨,10月预计35万吨,较1-8月月均水平38.38万吨下降4.88万吨/月。11月及12月暂未有商谈参考,但结合日韩装置亏损情况评估,整体四季度开工负荷或维持中低水平。
四季度需求仍存一定制约
需求端来看,目前除苯胺之外,其他下游均处于盈亏点附近。对比多年数据来看,除苯乙烯及苯酚亏损额度放大之外,其他下游均有好转。
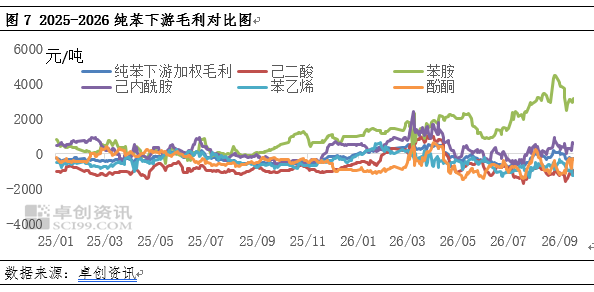
但2026年各季度对比来看,苯胺盈利水平提升,酚酮及苯乙烯亏损逐个季度扩大。己二酸亦由盈利转为亏损。总体来看,纯苯下游综合情况转差。2026年1-9月纯苯下游综合毛利-78.77元/吨,较2025年亏损收窄。但从2026年各季度来看,一季度盈利,二三季度亏损,且亏损放大。
表2 2023-2026年国内纯苯下游毛利对比
元/吨
|
时间 |
纯苯下游加权毛利 |
己二酸 |
苯胺 |
己内酰胺 |
苯乙烯 |
酚酮 |
|
2023年 |
418.24 |
288.84 |
2464.99 |
1738.14 |
-310.12 |
-288.66 |
|
2024年 |
-90.36 |
-698.50 |
1146.96 |
1228.81 |
-512.56 |
-542.24 |
|
2025年 |
-329.68 |
-937.63 |
342.47 |
93.81 |
-435.68 |
-334.96 |
|
2026年 |
-78.77 |
-491.90 |
1964.70 |
389.09 |
-447.39 |
-711.81 |
|
26年一季度 |
285.00 |
125.28 |
1344.44 |
780.11 |
69.92 |
-651.21 |
|
26年二季度 |
-240.81 |
-484.30 |
1638.84 |
289.94 |
-609.68 |
-731.40 |
|
26年三季度 |
-278.41 |
-1127.72 |
2938.38 |
95.61 |
-802.93 |
-752.84 |
|
数据来源:卓创资讯 |
||||||
10-12月份来看,若纯苯仍延续高价位,或仍存在下游负反馈的可能,在一定程度上制约行情向上的空间。以苯乙烯及苯酚两个行业来看,负反馈的概率略高于其他下游。
而从宏观面来看,近期国际原油受中东地缘扰动主导,WTI原油维持在98美元/桶附近高位波动,市场波动放大,地缘溢价反复扰动油价。后市来看,在地缘风险阶段性释放后,需持续跟踪欧佩克减产执行、海峡通航变化以及全球成品油需求强弱,油价高位格局难快速扭转。
综合来看,在原油成本支撑下,四季度国内纯苯市场或维持高位运行,但下游盈利不足带来的基本面利空将持续限制纯苯上行涨幅。