- 小
- 中
- 大
- 超大
男生普通话版 下载mp3
女声普通话版 下载mp3
粤语版 下载mp3
西南方言版 下载mp3
东北话版 下载mp3
上海话版 下载mp3
今日优选
特朗普签署“具有道德约束力”的人工智能文件,还改名AI为SI
美联储威廉姆斯:年内或再加息一次但无需急于行动
OpenAI推出全天候自主智能体Dots挑战Meta Muse
美国拟释放战略石油储备4000万桶缓解燃油价格压力
据悉OpenAI的年度经常性收入接近700亿美元
财政部等三部门:实施居民购房贷款贴息政策
市场盘点
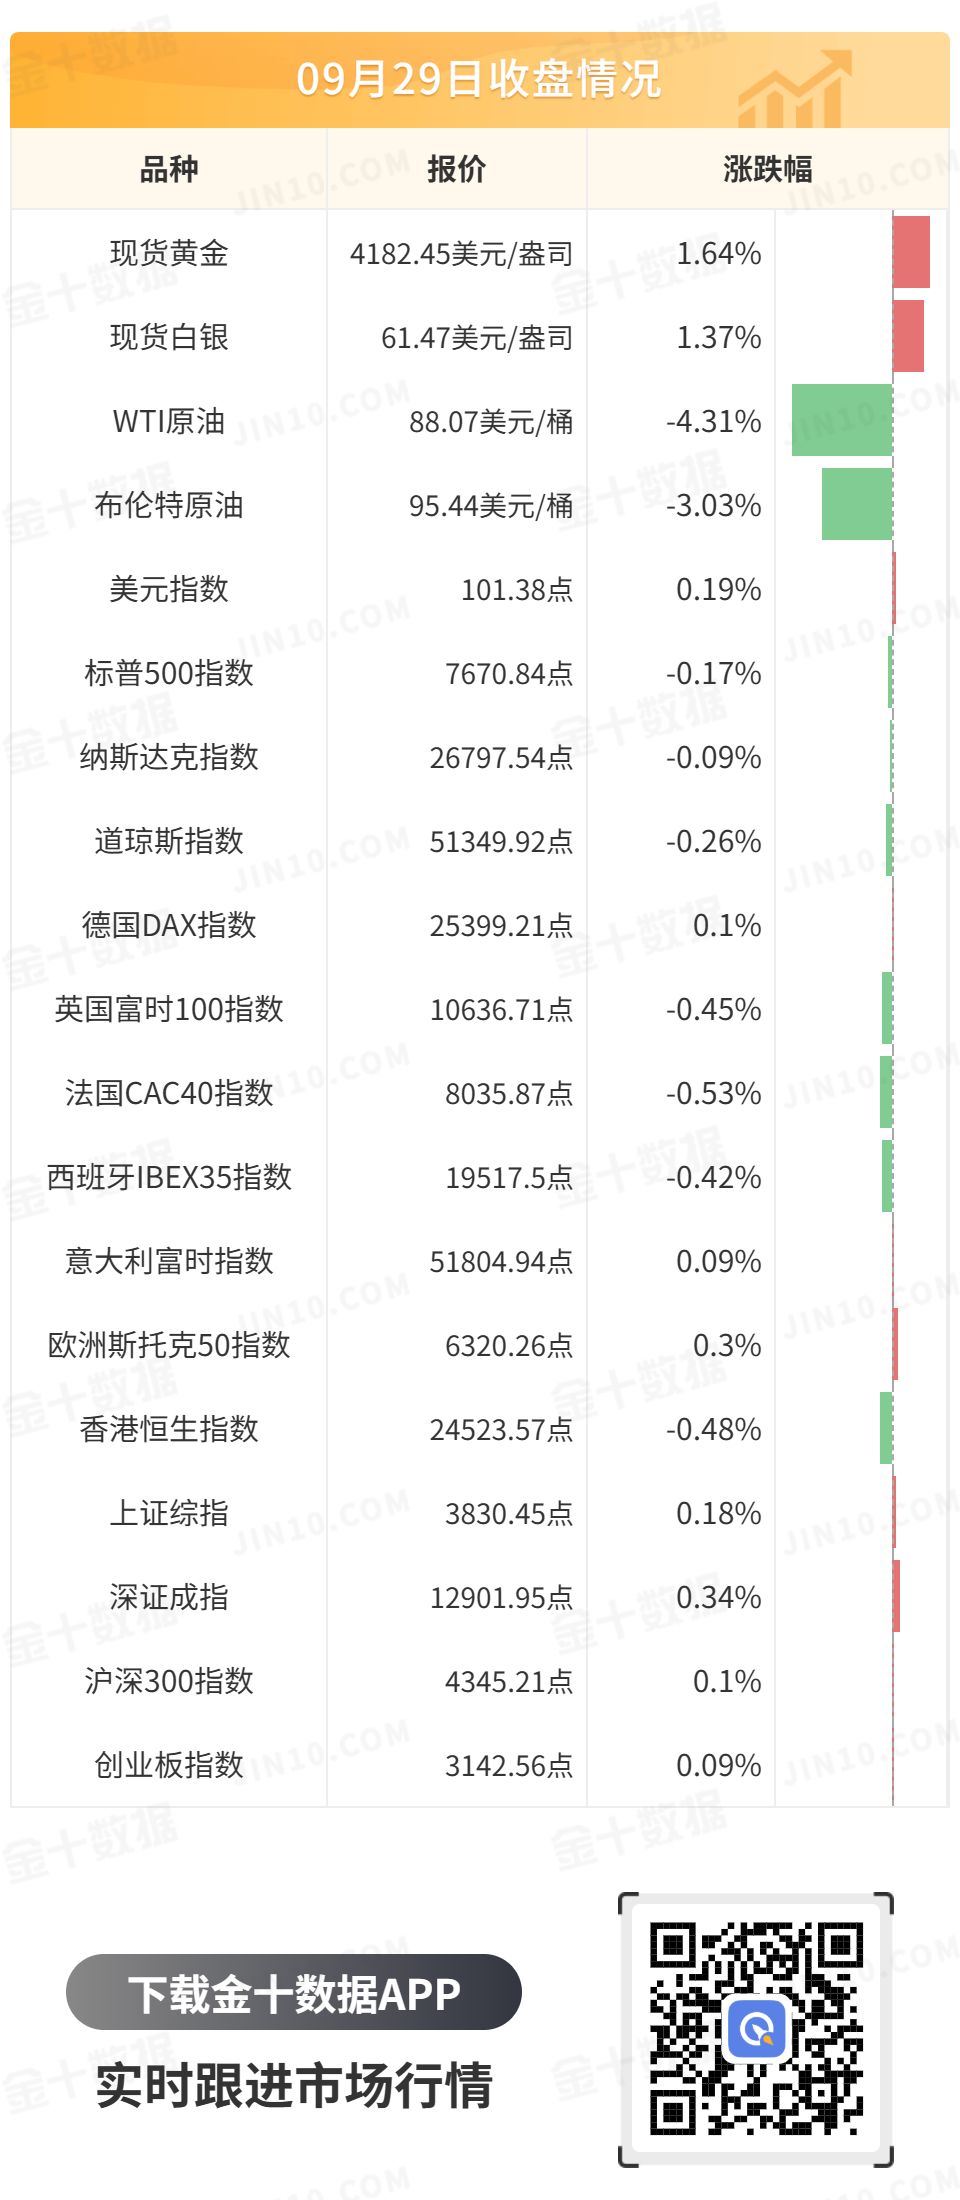
周二,受避险情绪与利率差支撑,美元指数逼近52周高点,但在美联储威廉姆斯暗示不急于采取行动后回落,最终收涨0.19%,报101.38。基准的10年期美债收益率冲高回落,一度创下19年来新高,最终微涨0.2个基点,收报5.241%;短债收益率在威廉姆斯讲话后显著回落,对美联储政策利率敏感的2年期美债收益率回落5.2个基点至4.885%。
贵金属迎来修复性反弹。现货黄金虽一度下探至七周低点,但逢低买盘与中东局势未解的避险需求共同推动金价回升,最终收涨1.64%,报4182.45美元/盎司;现货白银最终收涨1.37%,报61.47美元/盎司。
美国能源部宣布拟向企业出借战略石油储备4000万桶以平抑燃油价格,Kpler数据显示经霍尔木兹海峡及绕行路线的原油运输量已恢复至战前近八成,供应端担忧明显缓和。WTI原油最终收跌4.31%,报88.07美元/桶;布伦特原油最终收跌3.03%,报95.44美元/桶。
美股道指收跌0.25%,标普500指数跌0.16%,纳指跌0.09%。Meta Platforms(META.O)涨超3%,SK海力士(SKHY.O)涨2.6%,甲骨文(ORCL.N)涨4%。纳斯达克中国金龙指数收跌1.55%,蔚来汽车(NIO.N)跌5%。
欧股主要股指多数收跌,德国DAX指数收涨0.1%,英国富时100指数收跌0.45%,欧洲斯托克50指数收涨0.3%。
港股全天低位震荡,恒生科技指数盘中创年内新低,恒指收跌0.48%,报24523.57点。恒生科技指数收跌1.08%,报4249.62点。截至收盘,恒指大市成交额1846.3亿港元。盘面上,汽车股、港口航运板块、虚拟现实板块下挫,生物科技板块、内房股走高,PCB概念回暖。个股方面,康方生物(09926.HK)涨15.5%,万科企业(02202.HK)涨11.3%,绿城中国(03900.HK)涨近10%,融创中国(01918.HK)涨8.7%,长飞光纤光缆(06869.HK)、天数智芯(09903.HK)涨超7%,赛力斯(09927.HK)涨5.3%,建滔集团(00148.HK)涨4.5%;吉利汽车(00175.HK)跌7.4%,蔚来-SW(09866.HK)跌超5%,小鹏集团(09868.HK)跌4%,MINIMAX-W(00100.HK)跌3.5%。上市新股涨跌不一,罗博特科(03757.HK)跌5%,彤程新材(09607.HK)跌9.1%,景旺电子(03228.HK)涨10.3%,本末科技(06731.HK)涨7.4%。
A股三大股指全天走势震荡,截至收盘,沪指收涨0.18%,深证成指收涨0.34%,创业板指收涨0.09%。沪深两市成交额1.41万亿元,缩量2936亿元。全市场超3400只个股上涨。盘面上,短剧游戏概念涨幅居前,华媒控股、南威软件、纵横通信、引力传媒、掌阅科技涨停。房地产板块走强,华发股份、滨江集团、万科A涨停。固态电池板块爆发,武汉蓝电30CM涨停,尚水智能、国轩高科、金龙羽等多股涨停。PCB概念回暖,迅捷兴20CM涨停。乳业股尾盘拉升,均瑶健康涨停。CRO概念冲高回落,近岸蛋白涨超10%。培育钻石板块领跌,黄河旋风逼近跌停。粮食概念回调,金健米业、万向德农跌停。
国际要闻
1、美国得州宣布进入柴油价格紧急状态。
2、据悉OpenAI的年度经常性收入接近700亿美元。
3、普京特使与美方讨论乌克兰停火及战后能源合作。
4、美国能源部:拟通过“互换”释放至多4000万桶石油储备。
5、多名代表表示,欧佩克+可能会维持石油产量配额的计划。
6、特朗普与AI巨头签署“具有道德约束力”的人工智能文件,还改名AI为SI。
7、美联储—威廉姆斯:年内或再加息一次,但无需急于行动;巴尔:可能需要进一步的政策调整以确保通胀回归目标;穆萨莱姆:最近一次加息后,货币政策仍然略显宽松;古尔斯比:在点阵图中,我是美联储中更为乐观的人之一。
8、中东局势—
①伊朗货币跌至历史新低,至250多万里亚尔兑换1美元。
②伊朗议长:若伊朗无法出售石油,地区其他国家也别想卖;若伊朗没有安全保障,地区其他国家的基础设施也不会安全。
③英媒:调解方争取美伊谈判重启,临时草案聚焦解除封锁与开放海峡。
国内要闻
1、财政部等三部门:实施居民购房贷款贴息政策。财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。
2、2026金融街论坛年会将于10月19日在京开幕。
3、中美俄元首将于深圳APEC期间会晤?外交部回应。
4、中国气象局监测11月前后将形成超强厄尔尼诺事件。
5、商务部回应欧盟相关成员国推动欧委会打造欧版“301”工具。
6、央行调整完善若干货币政策工具:下调PSL利率0.25个百分点、增加科技创新和技术改造再贷款额度2000亿元,并将该项再贷款支持比例统一从60%提高至100%、增加支农支小再贷款额度5000亿元。
风险预警
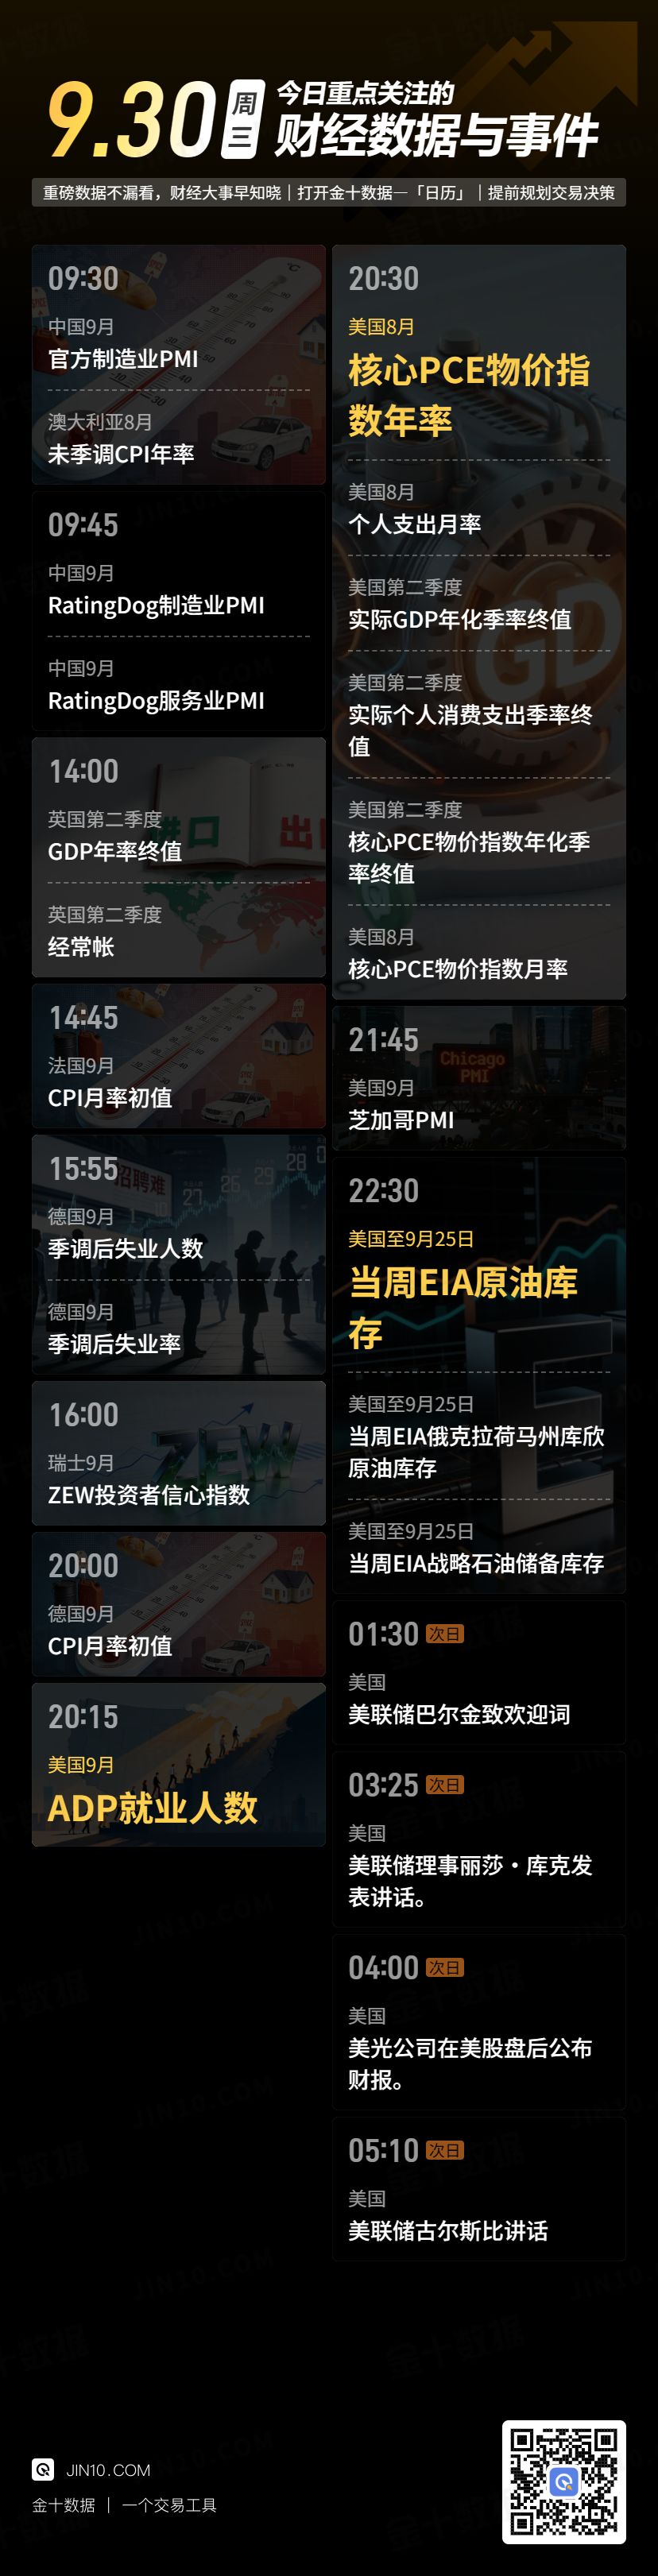
☆09:30,中国将公布9月官方制造业PMI,市场预期值为50.1,前值为49.8;
☆09:30,澳大利亚将公布8月未季调CPI年率,市场预期值为4.1%,前值为3.50%;
☆09:45,中国将公布9月RatingDog制造业PMI,市场预期值为51.6,前值为51.5;中国将公布9月RatingDog服务业PMI,前值为51.4;
☆14:00,英国将公布第二季度GDP年率终值,市场预期值为1.2%,前值为1.20%;
☆14:45,法国将公布9月CPI月率初值,市场预期值为-0.6%,前值为0.70%;
☆15:55,德国将公布9月季调后失业率,市场预期值为6.4%,前值为6.40%;
☆20:00,德国将公布9月CPI月率初值,市场预期值为0.5%,前值为0.20%;
☆20:15,美国将公布9月ADP就业人数,市场预期值新增7万人,前值新增3.8万人;
☆20:30,美国将公布8月核心PCE物价指数年率,市场预期值为3.3%,前值为3.30%;美国将公布8月核心PCE物价指数月率,市场预期值为0.30%,前值为0.20%;
☆20:30,美国将公布8月个人支出月率,市场预期值为0.80%,前值为0.20%;
☆20:30,美国将公布第二季度核心PCE物价指数年化季率终值,市场预期值为3.6%,前值为3.60%;
☆20:30,美国将公布第二季度实际GDP年化季率终值,市场预期值为1.5%,前值为1.50%;
☆20:30,美国将公布第二季度实际个人消费支出季率终值,前值为3.4%;
☆次日01:30,2027年FOMC票委、里士满联储主席巴尔金在一场活动上致欢迎词;
☆次日03:25,美联储理事丽莎·库克发表讲话;
☆次日04:00,美光公司在美股盘后公布财报;
☆次日05:10,2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话;
☆次日06:00,2026年FOMC票委、明尼阿波利斯联储主席卡什卡利发表讲话。