- 小
- 中
- 大
- 超大
全球大型养老金正在降低对美国股票的配置权重。随着英伟达(NVDA.O)、Alphabet(GOOGL.O)、微软(MSFT.O)等等大型科技股持续主导美股表现,部分长期资金开始担忧美国市场估值偏高、指数对人工智能投资周期的依赖过于集中,并转向扩大科技巨头以外及美国以外的股票敞口。
《金融时报》调查显示,管理约2600亿美元资产的澳大利亚退休信托基金(Australian Retirement Trust,ART)、管理3880亿美元的加拿大La Caisse,以及规模约450亿英镑的英国People’s Pension,目前对美国股票的配置均低于全球基准指数所对应的权重。
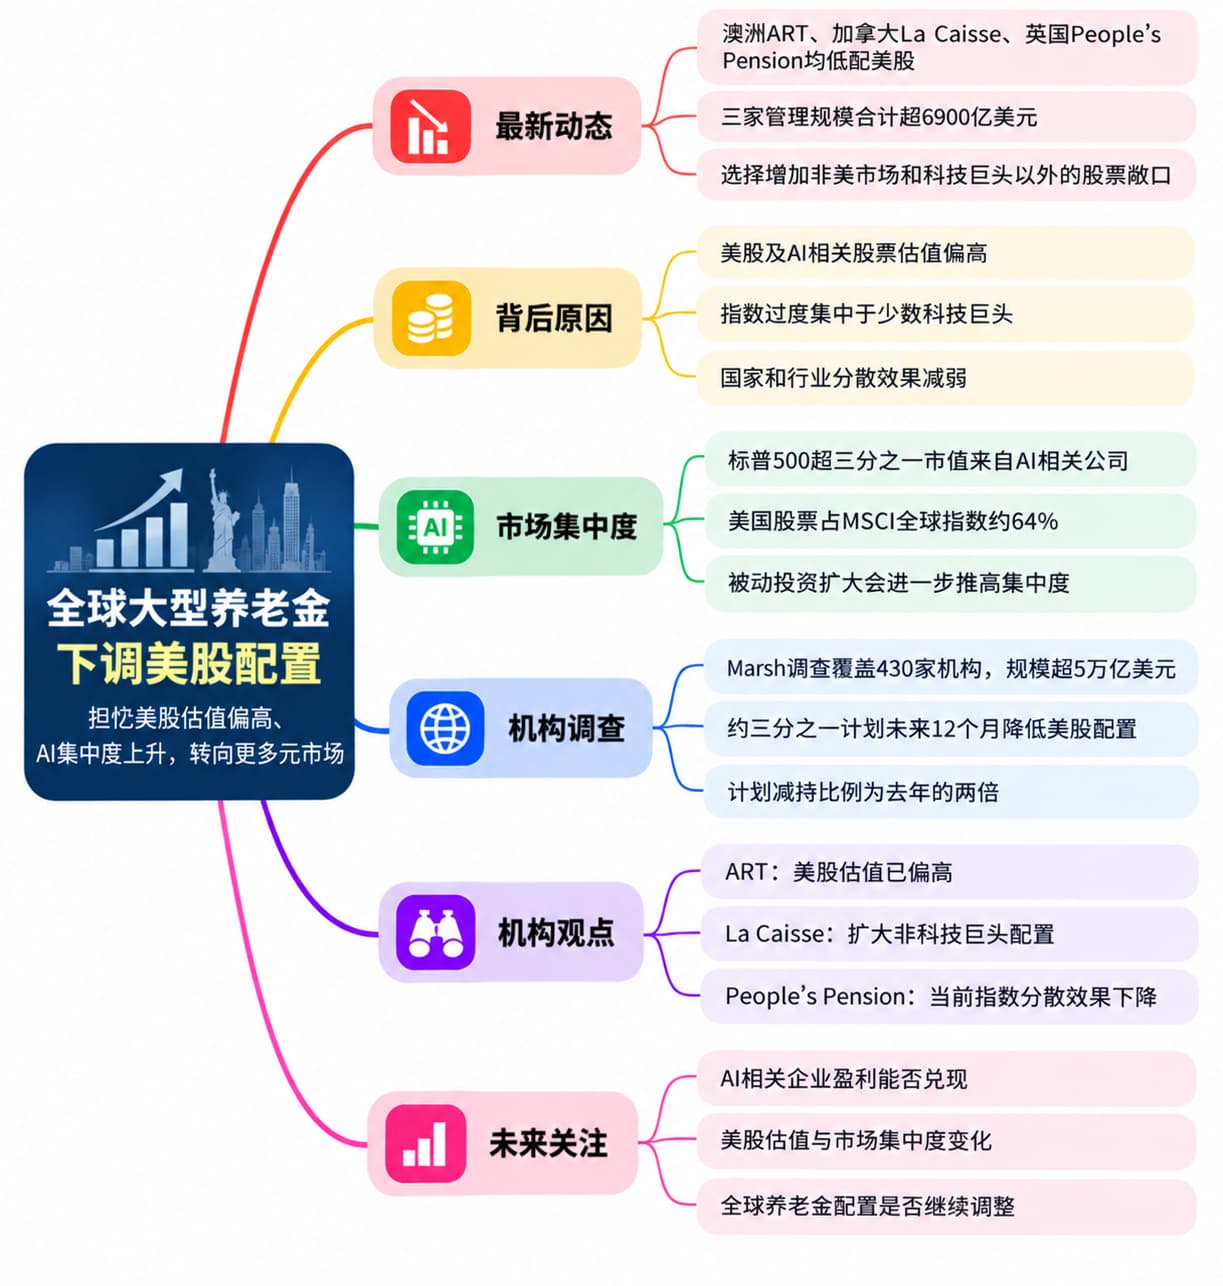
这种调整并不意味着大型养老金普遍否定AI投资前景。多家机构强调,他们更担心的是AI相关大型科技公司在指数中的权重持续上升,使原本用于分散国家和行业风险的全球股票配置,越来越集中于同一批公司和同一项投资主题。
部分估值已“超过基本面”
ART是澳大利亚第二大退休金基金。该机构高级投资组合经理Jimmy Louca表示,今年以来,ART已经相对于MSCI World指数降低美国股票配置。
Louca称,他并不预计市场会出现类似互联网泡沫破裂的局面,但AI行业和美国股票整体估值已经“有些偏高”,因此基金将美股配置降至战略资产配置所对应水平以下。
他表示,从当前经济和市场周期来看,美国资产的基本面已经被充分计入价格,部分市场涨幅甚至超过了基本面变化能够解释的程度,因此需要通过其他市场和资产增加组合分散度。
过去几年,英伟达、Alphabet和微软等大型科技及AI相关股票持续推动标普500指数上涨,也使美国股票市场集中度升至历史高位。目前,标普500指数中超过三分之一的市值来自与AI投资周期相关的大型公司。
对于按照市值加权指数配置资产的大型机构而言,这意味着增加美国股票配置,在很大程度上也等同于进一步增加大型科技股和AI相关风险敞口。
5万亿美元机构调查:三分之一计划继续降低美股配置
养老金的调整并非个别现象。
咨询机构Marsh上月发布的一项调查覆盖430家全球机构,合计管理资产超过5万亿美元。调查显示,未来12个月计划降低美国股票配置的机构数量已经超过计划增加美股配置的机构。
其中约三分之一受访机构计划减少美股敞口,这一比例是去年的两倍。
Marsh指出,美国主要股票指数越来越集中于少数大型科技企业,使传统意义上的地域配置同时带有明显的行业和因子集中风险。换言之,即使投资者表面上是在配置“美国市场”,实际组合表现可能越来越取决于少数科技巨头以及AI资本开支周期。
这种集中也使全球指数自身发生变化。美国股票目前约占MSCI ACWI全球股票指数的64%,意味着跟踪全球市值指数的投资者会自动获得较高的美国资产权重。
科技巨头以外资产
加拿大大型养老金La Caisse也在重新调整股票组合。
该机构的Vincent Delisle表示,美国仍然是La Caisse最大的股票市场敞口,但基金正在扩大大型科技公司之外的配置。
Delisle称,在当前估值环境下,仅依靠估值水平可能形成误导,企业盈利增长能否持续更值得关注。La Caisse认为,相较于大型科技板块,科技以外领域目前存在更多不同的风险收益组合。
他同时表示,AI风险已经成为该机构决定股票市场配置方式时“最重要的单一因素”。
过去一段时间,坚持分散化的投资者实际上付出了机会成本。由于大型科技公司表现远超市场,降低这些股票权重意味着组合容易落后于市值加权指数。但Delisle表示,La Caisse仍认为保持分散配置和耐心是必要的。
英国养老金同样在降低美股集中度。
公开资料显示,People’s Pension主要基金目前的全球股票组合中,美国股票占比为49%,低于去年底的53%,也明显低于MSCI ACWI指数约64%的美国市场权重。
该基金首席投资官Dan Mikulskis表示,在美国市场已经占据全球投资组合较大比例、同时被动指数投资不断扩张的情况下,集中度问题需要得到更多讨论。
他指出,如今的主要股票指数已经不像过去那样具有同等程度的分散效果。
被动投资的扩大强化了这一问题。当科技巨头市值上涨时,它们在指数中的权重随之增加;跟踪指数的资金随后必须配置更多相同股票,从而使大型科技企业在全球投资组合中的影响进一步提高。
警惕高盈利预期
管理超过1000亿美元资产的丹麦养老金ATP虽然没有明确表示正在大幅削减美国股票,但也在密切关注估值和集中度变化。
ATP首席投资官Mikkel Svenstrup表示,目前股票估值隐含了未来几年非常强劲的盈利增长预期。
这并不意味着企业无法达到这些预期,但与更常见的市场环境相比,当前估值使股票对盈利不及预期的情况更加敏感。
大型养老金目前的变化因此更接近一次组合再平衡,而非全面撤离美国市场。美国仍然是全球最大的股票市场,也是这些机构最大的资产配置区域之一,但随着AI相关大型科技公司占据越来越高的指数权重,过去单纯依靠国家、行业和资产类别划分风险的方法正在受到挑战。