- 小
- 中
- 大
- 超大
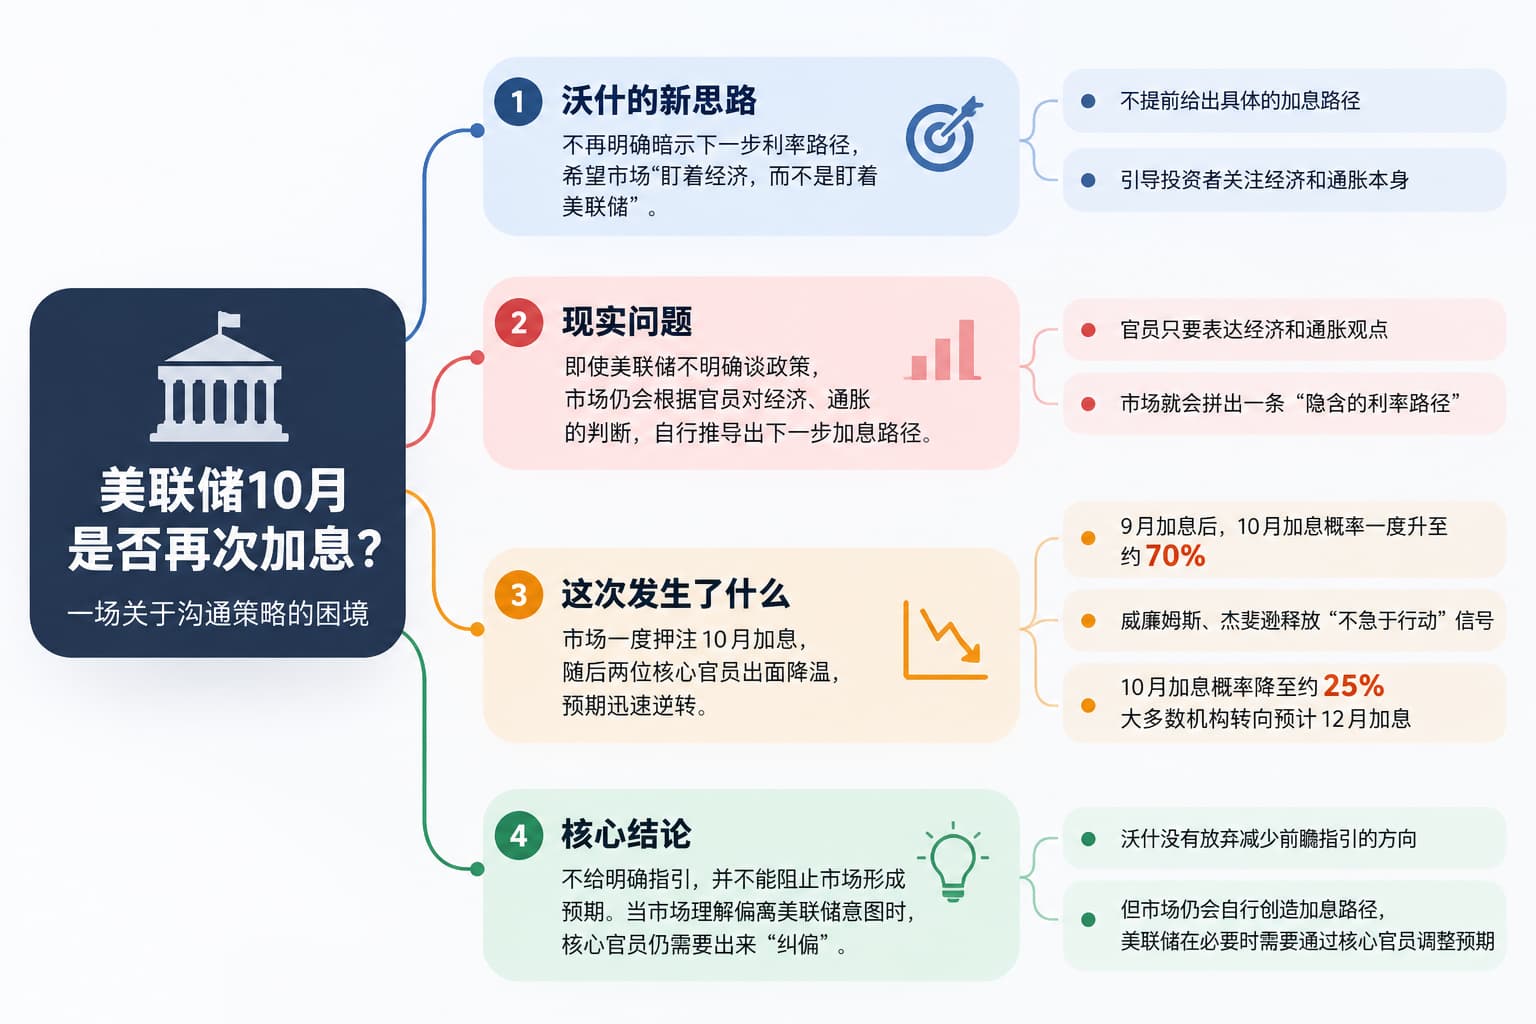
关于美联储10月是否会再次加息,市场预期在短短几天内发生了明显逆转。此前,投资者一度认为新任美联储主席沃什已经为连续加息提供了充分理由,但纽约联储主席威廉姆斯和美联储副主席杰斐逊随后接连释放无需急于行动的信号。
《华尔街日报》首席经济记者、素有“美联储传声筒”之称的Nick Timiraos分析,这轮预期调整暴露出沃什最新沟通策略面临的一个现实问题:即使美联储主席不再明确暗示未来利率路径,市场仍会根据官员对经济和通胀的判断,自行推导下一步政策。
美联储9月加息后,市场一度迅速押注10月继续行动。沃什此前曾要求投资者更多关注经济本身,而不是不断猜测美联储的下一步动作,他用一句话概括这一思路:“盯着球,而不是裁判。”
但上周,“裁判”重新进入了市场视野。
从70%降至25%,两名核心官员重新校准预期
沃什解释9月加息理由后,投资者对10月再次加息的预期持续升温。市场认为,美联储主席提出的两个判断,也就是当前利率尚未真正限制经济,以及通胀需要“以足够快的速度”下降,都支持进一步收紧政策。
截至9月底,市场已经普遍认为,美联储在10月会议上继续加息存在充分依据。投资者预计10月加息的概率一度升至70%。
随后,威廉姆斯和杰斐逊先后发声。两人都没有明确排除再次加息,却释放出美联储并不急于在10月行动的信号。在上周五非农就业报告公布前,市场预计10月加息的概率已经从约70%跌至25%左右,就业数据公布后进一步下降。
这种变化尤其受到关注,因为威廉姆斯和杰斐逊都处于美联储主席传统意义上的核心决策圈。威廉姆斯作为纽约联储主席,同时担任联邦公开市场委员会副主席。
威廉姆斯表示,今年“晚些时候”再次加息可能是合适的,但“没有必要急于行动”。就在一周前,他还曾在伦敦表示,美联储依赖前瞻指引的时代已经结束。
前美联储高级顾问、现任派杰投资银行央行政策主管库尔特·刘易斯(Kurt Lewis)认为,威廉姆斯此次表态的明确程度明显超出通常水平。他说:“这比他需要表达的具体得多。”
更关键的是,这些信号距离10月会议仍有较长时间,期间本可以出现新的经济数据。刘易斯认为,如果美联储真正想传递的信息是“市场可能跑得有点太快了”,那么在新数据公布之前纠正预期反而更加容易。
市场迅速接收到了这一信号。刘易斯随后取消了自己对10月加息的预测,高盛和加拿大皇家银行资本市场的经济学家也在上周放弃了10月加息预期。目前,大多数分析人士转而预计,美联储下一次加息将在12月。
沃什不愿给利率路径,市场却自己推导出了路径
美联储官员长期担心,一旦提前暗示下一步行动,就可能把自己锁定在一条后来并不合适的政策路径上。这也是沃什调整美联储沟通方式的重要原因。
但Timiraos认为,上周的变化显示,这种策略同样存在另一面风险。即使官员只阐述自己对经济和通胀的看法,不明确谈论具体政策战术,投资者仍然会把这些信息拼接起来,并据此判断未来的利率路径。
2007年至2021年担任波士顿联储主席的埃里克·罗森格伦(Eric Rosengren)说:
“你不需要承诺一条利率路径,人们也会找到一条隐含的利率路径。”
他进一步表示:“说‘我是一个通胀鹰派’是有代价的。这个代价就是,投资者会预计利率必须大幅升得更高。”
这也让美联储陷入一个沟通困境。如果市场已经相信10月会加息,美联储最终选择按兵不动,可能会引发明显的市场波动,同时带来一个很难回避的问题:如果当前利率仍不足以限制经济,而且通胀又需要更快下降,美联储为什么还要等待?
反过来,如果官员为了满足市场预期,在自己认为没有必要的时候提前加息,同样存在成本。更特殊的是,10月会议距离美国中期选举只有六天。
9月公布的美联储官员利率预测实际上为等待留下了空间。大多数官员预计今年还需要加息一次,但这一步既可以安排在10月,也可以放到12月。
在这种情况下,威廉姆斯和杰斐逊的几句表态为美联储提供了调整市场预期的机会,同时不需要沃什本人改变自己的沟通方式。
罗森格伦认为,如果美联储并不准备像市场预计的那样迅速加息,“那你就需要把预期降下来”。但如果由沃什亲自完成这一调整会比较尴尬,因此可以通过两位核心官员来完成。
威廉姆斯和杰斐逊过去并不会经常提前释放利率方向信号。但当两人这样做时,也很少会公开传递一种可能迫使美联储主席采取其并不支持政策路线的信息。Timiraos指出,目前没有迹象表明这一惯例在沃什上任后发生了改变。
美债收益率升至5.25%,中期选举又增加了一层约束
这轮政策预期变化发生时,新的经济数据其实并不多,真正明显变化的是债券市场。
9月美联储加息后,美国10年期国债收益率约为5%。到上周初,这一收益率已经升至约5.25%,也是全球长期利率普遍上涨的一部分。杰斐逊在讲话中也特别提到了长期收益率上升。
长期利率持续走高,本身就可以压低投资和借贷活动,承担一部分美联储通过政策利率收紧金融条件的作用。这使得官员没有那么强的必要迅速进一步加息。
但当前政府和企业债务水平远高于过去多个紧缩周期,一旦长期利率在较短时间内快速上升,其经济影响可能更加难以评估。这也提高了美联储在10月会议前继续观察的价值。
政治日程则进一步增加了沟通难度。沃什此前希望美联储官员在正式会议上作出决策,而不是提前向市场预告结果,但10月会议距离中期选举只有六天,任何超出市场预期的决定都可能产生政治影响。罗森格伦说:
“加息推迟一次会议,在经济上不会造成太大差别,但在政治上可能造成很大差别。”
如果市场此前明确预期美联储会加息,而最终没有行动,他认为,政府官员可能指责美联储此前释放了一条最终并未执行的政策路径,并由此影响选举环境。
不过,这次调整并不意味着沃什已经放弃让市场减少对美联储信号依赖的目标。罗森格伦指出,几乎每一任美联储主席都会经历这样的阶段:市场对讲话的理解与主席原本的意图出现明显偏差,随后美联储不得不进行修正。
他说:“大多数普通人并不习惯看到数亿美元资金押注在自己讲话中的细微措辞上。”
从目前情况看,沃什更像是在修正自己的沟通方式,而没有放弃原有方向。
2014年至2024年担任克利夫兰联储主席的洛蕾塔·梅斯特(Loretta Mester)长期主张,美联储应该更清楚地解释其政策如何随经济变化而调整。她认为,这次事件恰好显示了让市场自行猜测的局限。
梅斯特说:“自然界厌恶真空,而真正能够代表委员会发言的人,只有主席本人。”