- 小
- 中
- 大
- 超大
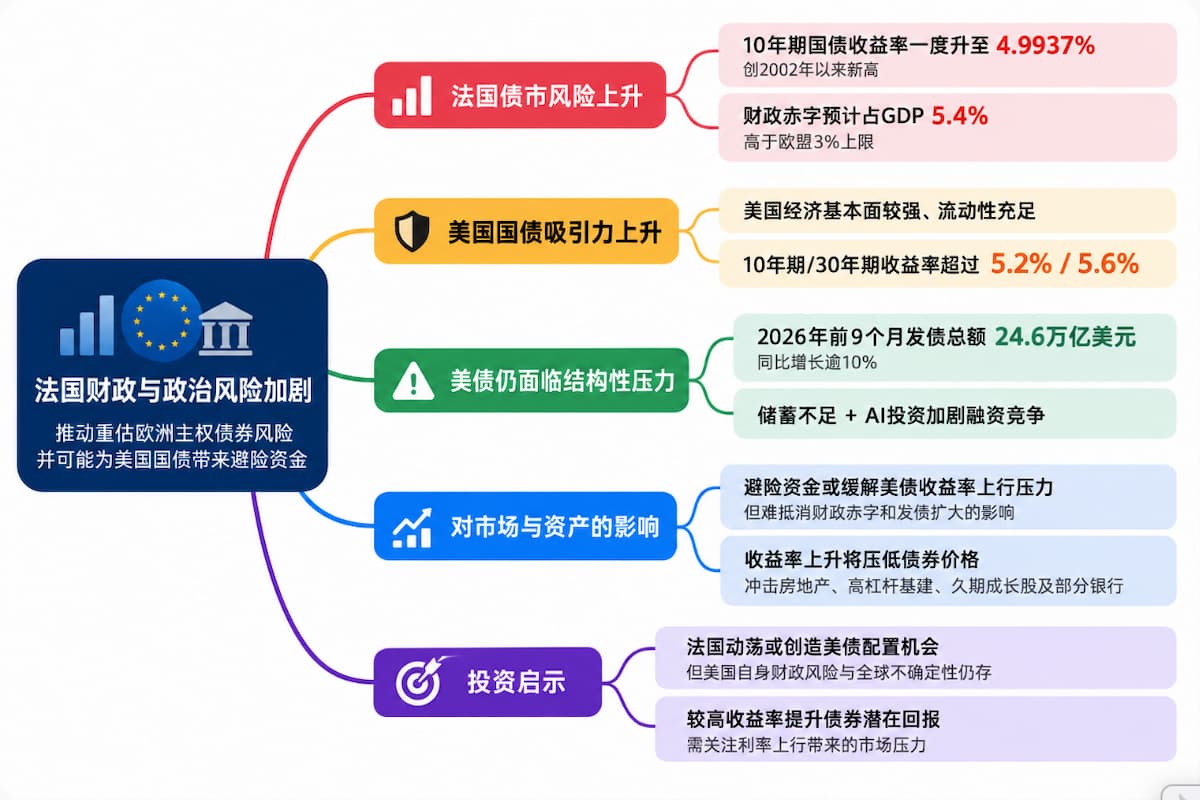
法国国债收益率升至二十多年来的高位,正加剧投资者对欧洲财政和政治风险的担忧。不过,这场债市动荡也可能给美国国债带来意外支撑:当投资者重新评估欧洲政府债券的信用与财政风险时,美债可能凭借相对较强的经济基本面、较深的市场流动性以及更高的收益率,吸引部分资金流入。
但这并不意味着法国债市承压就一定会推动美债价格持续上涨。美国自身同样面临财政赤字、国债供给增加和长期融资需求扩大的问题。避险资金可能缓解美债收益率的上行压力,却未必足以抵消这些结构性因素。
法国财政与政治风险推动资金重新配置
根据伦敦证券交易所集团(LSEG)的数据,法国10年期国债收益率在10月初一度升至4.9937%,为2002年7月以来最高水平。投资者持有法国国债相对于德国国债所要求的额外收益率,也升至150个基点以上,接近15年来最宽水平。这反映出市场对法国财政状况和政治前景的担忧正在加深。
法国财政赤字预计相当于国内生产总值的5.4%,明显高于欧盟规定的3%上限。与此同时,经济增长乏力、能源成本上升、政治分歧以及即将到来的总统选举,都令市场怀疑法国政府能否有效控制债务。
法国国债收益率的上升也不再只是单一市场的波动:德国、荷兰等国的长期国债收益率近期同样升至多年高位,显示投资者正在重新评估欧洲主权债券的风险。
米尔肯研究所首席经济学家威廉·李(William Lee)向CNBC表示,法国的情况向市场传递出一个信号:政府可能无法轻易解决财政赤字问题。他认为,这反而可能促使全球投资者转向美国国债,而不是继续持有欧洲政府债券。
Eurizon Capital SGR首席投资官亚历山德罗·索利纳(Alessandro Solina)则将法国国债风险溢价上升的主要驱动因素归结为财政和政治风险。他指出,法国支持财政紧缩的议员处于少数,缺乏推动削减预算的足够力量;明年4月举行的总统选举也可能进一步加剧市场不安。
安联投资(Allianz Global Investors)保险与监管策略首席投资官马蒂厄·德克莱蒙(Matthieu de Clermont)提醒,投资者还需要关注法国债市压力向其他资产市场蔓延的可能性。
在他看来,如果欧洲的信用风险令投资者对当地债券市场的信心下降,美国国债可能成为避险选择。其吸引力不仅来自美国相对较强的经济表现和偿债记录,也来自相对于许多欧洲同期限国债更高的收益率。
美债可能受益,但美国的融资需求也在推高收益率
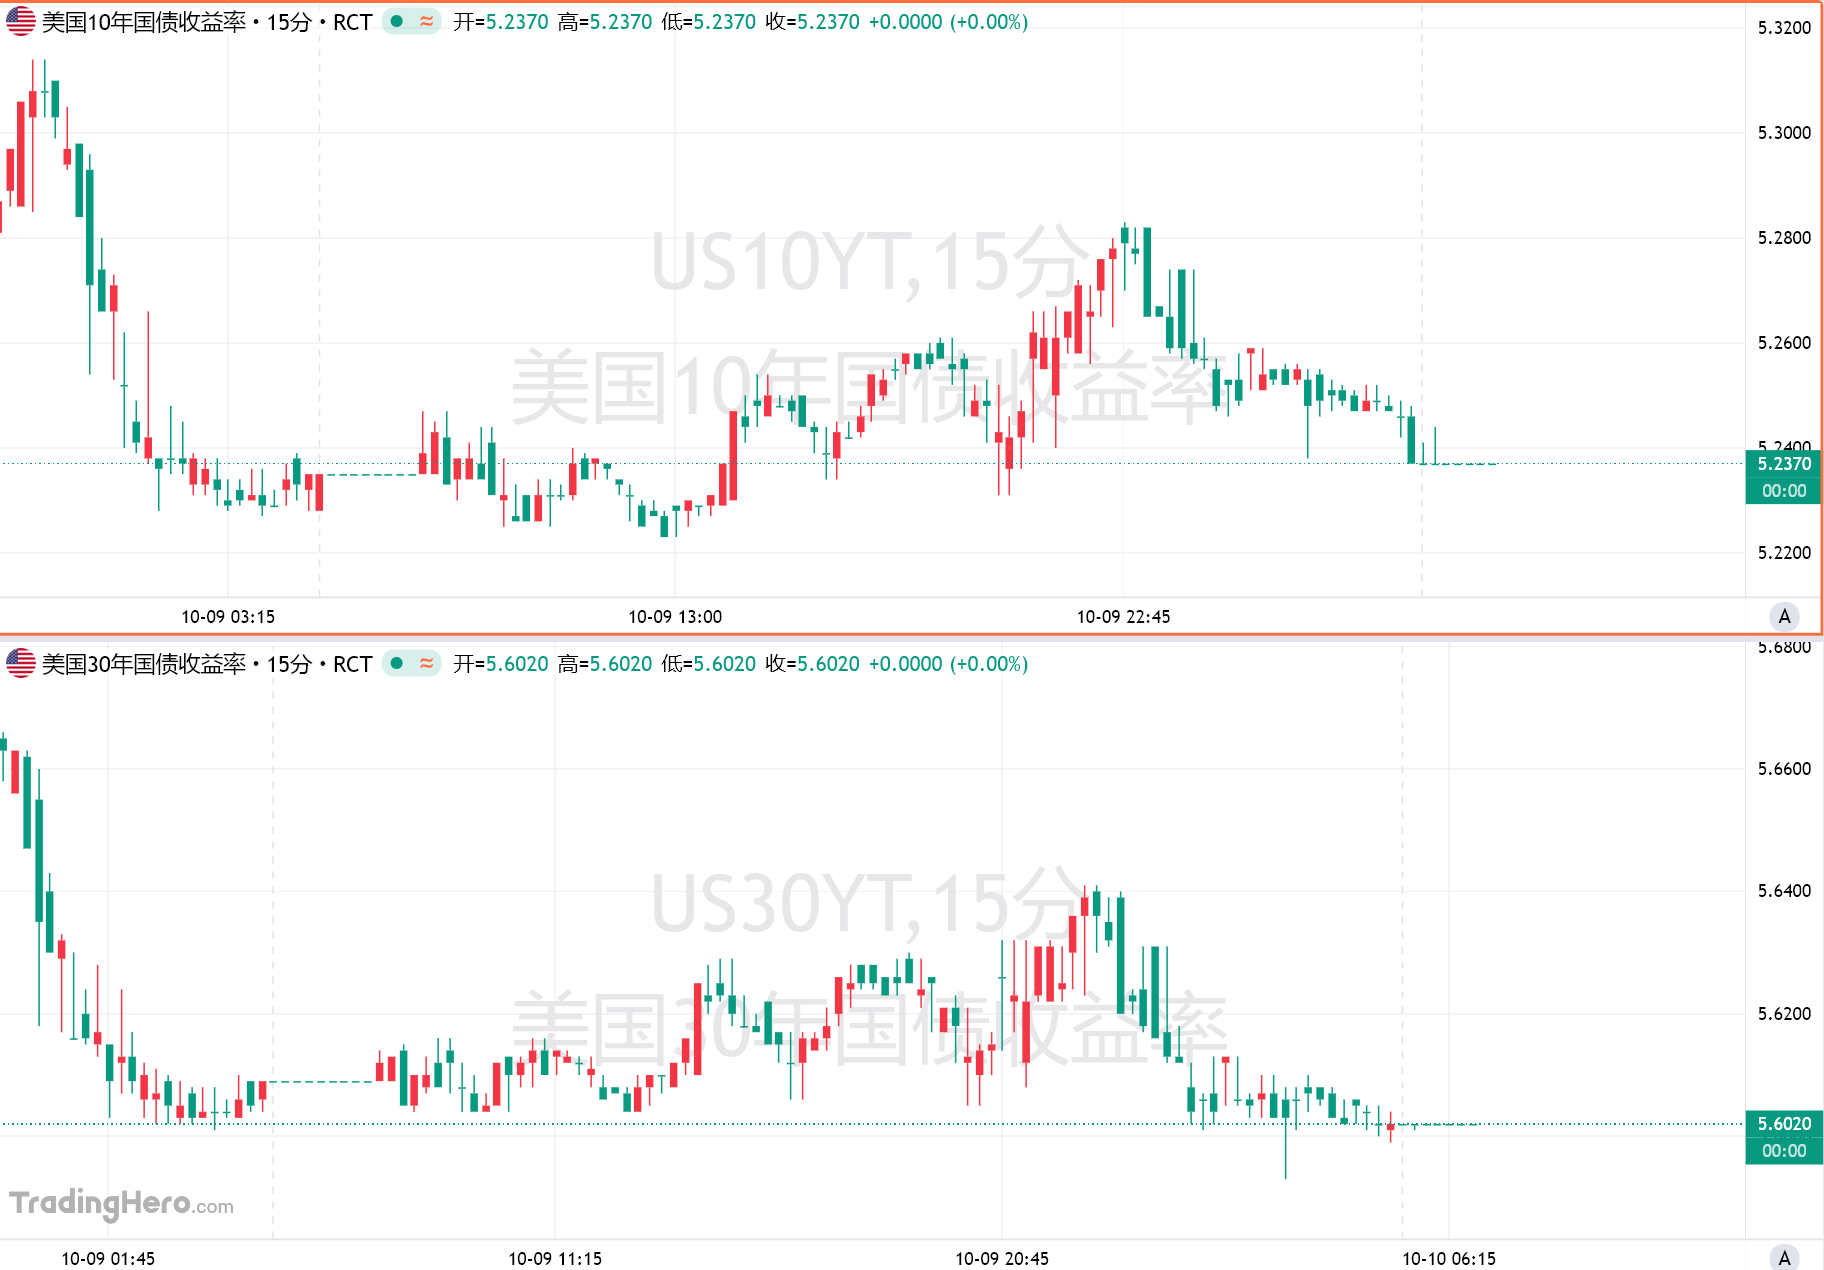
法国债市动荡带来的潜在利好,恰逢美国国债收益率处于多年高位。当前美国10年期和30年期国债收益率分别超过5.2%和5.6%。较高的收益率有助于提高美债对全球投资者的吸引力,但美债市场同时承受着巨大的新增供给压力。
根据美国证券业与金融市场协会(SIFMA)的数据,2026年前9个月,美国发行的国债总额达到24.6万亿美元,同比增加逾10%。这一数字反映的是国债发行规模,并不等同于同期新增净债务。
麦格理全球外汇与利率策略师蒂埃里·维兹曼(Thierry Wizman)表示,美国可用于吸收这些债券的储蓄并不足够,市场面临的是供需失衡问题。
这也构成美债避险逻辑的边界:如果法国债市风险促使投资者增加美债配置,需求可能对美债价格形成支撑;但如果政府持续大规模发债,而可用资金增长跟不上供给,投资者仍可能要求更高收益率才愿意持有长期债券。
此外,美国长期债券还面临AI投资热潮带来的融资竞争。随着大型科技公司持续为数据中心及相关基础设施筹资,企业债券发行和长期资本需求也可能与政府融资争夺资金。
标普全球市场情报(S&P Global Market Intelligence)分析指出,近期主要经济体国债收益率普遍上升,背后不仅有通胀和利率预期变化,还有政府债务与赤字、长期债券风险溢价,以及AI产业融资需求等因素。法国的财政和政治风险使其国债表现尤为脆弱,但美国并未置身这些全球性压力之外。
高收益率带来投资机会,也会挤压其他资产
对投资者而言,美债收益率上升并不只有一种含义。较高的票息和收益率水平可能改善长期持有债券的回报前景,但收益率进一步上行时,已有债券价格仍可能下跌,期限较长的债券尤其敏感。
嘉信理财金融研究与策略部门固定收益研究主管库珀·霍华德(Cooper Howard)表示,他认为美国债券相较欧洲债券具有更好的投资机会,但同时建议投资者配置部分国际债券,以分散组合风险。
银行也可能受到收益率上升的双重影响。索利纳指出,更高的利率有望提高银行的净利息收入,但这一优势可能被债券持仓的市值损失、更高的融资成本以及信用质量恶化所抵消。因此,不能简单地将国债收益率上升等同于银行股受益。
他还提醒,房地产、高杠杆基础设施以及久期较长的成长股,对进一步的收益率上升更为敏感。
日本瑞穗金融集团(Mizuho)策略师维什努·瓦拉坦(Vishnu Varathan)也警告,即使法国债市动荡暂时给美国融资市场带来支撑,美国借贷成本仍可能维持在较高水平。法国的财政问题并不能消除美国自身的财政风险和全球不确定性。