- 小
- 中
- 大
- 超大
高盛集团(Goldman Sachs)重新看好股票市场,认为在企业盈利持续增长、股价估值从夏季高位回落后,美股及亚洲股市未来数月的投资吸引力有所改善。随着第三季度财报季拉开帷幕,高盛将未来三个月的全球股票评级从“中性”上调至“增持”,并维持未来12个月的看多立场。
这一调整并不意味着市场风险已经消失。美国国债收益率上升、能源价格走高以及中期选举带来的不确定性,仍可能加剧市场波动。高盛的判断是,经过近期调整后,企业盈利基本面与股票估值之间的关系有所改善,投资者有机会在承担风险的同时获得更好的潜在回报。
盈利增长仍是核心支撑,估值回落提供买入空间
由克里斯蒂安·穆勒-格利斯曼(Christian Mueller-Glissmann)领衔的高盛策略师团队表示,企业盈利增长仍然有利于股票市场;自夏季以来,估值下调、投资者持仓减少,也改善了股票进一步上涨的潜在收益与下行风险之间的关系。如果利率压力缓解,估值还有扩张空间。
市场表现与企业盈利之间的背离,是高盛此次调整判断的重要背景。据道琼斯旗下《市场观察》(MarketWatch)报道,标普500指数自夏季以来整体表现相对平淡,但企业盈利仍保持增长。
FactSet数据显示,标普500指数未来12个月预期市盈率已从6月初的21.1倍降至19.1倍,年初时约为22倍。估值回落意味着,投资者为企业未来盈利支付的价格有所下降。
第三季度财报季将检验这一逻辑能否持续。英国《金融时报》援引高盛预测称,标普500指数成分股第三季度盈利同比增幅预计达到27%,这将是连续第三个季度实现超过25%的盈利增长。AI基础设施投资仍是盈利扩张的重要驱动力,芯片及相关硬件企业尤其受益。
不过,盈利增长并不意味着所有股票都具有同样的上涨空间。高盛此前的研究也提醒,AI相关股票的强势表现使市场涨幅集中于少数公司,市场广度偏窄。若后续盈利增长越来越依赖大型科技公司的AI投资回报,企业能否将资本支出转化为实际生产率提升和收入增长,将成为决定行情持续性的关键。
高盛看好美股与亚洲股市,但利率和能源风险仍在
此次调整并非对所有地区股市一视同仁。高盛将美国和亚洲股票维持在“增持”评级,对欧洲股票则维持“减持”立场。这表明其看多判断仍包含明显的区域选择,而不是简单押注全球股市同步上涨。
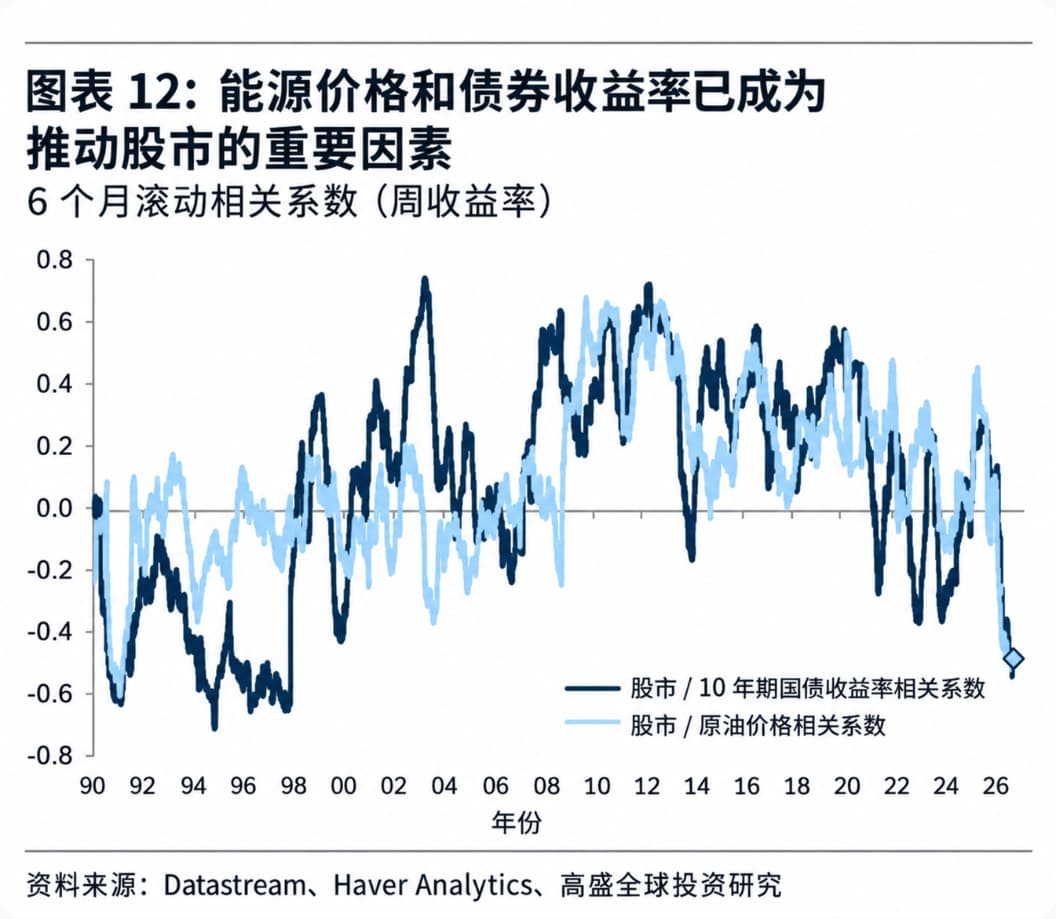
高盛同时指出,近期全球债券市场抛售、能源供应担忧和利率预期变化,仍是股票市场面临的主要风险。中东供应担忧推高油价,可能加剧通胀压力,并令市场担心利率将在较长时间内维持高位;企业和主权债务规模增加,也加剧了全球债券市场的压力。美国中期选举临近,则可能使当前相对较低的市场波动率重新上升。
这些风险与估值回落之间形成了关键权衡。若利率压力缓解,较低的股票估值可能为市场提供进一步上涨的空间;反之,若油价持续上涨、债券收益率继续走高,企业融资成本和股票估值都可能再次承压。因此,高盛的转向建立在盈利增长继续兑现、金融条件不进一步恶化的前提之上。
投资策略转向“杠铃配置”,债券也重新获得关注
在组合配置方面,高盛倾向于采用“杠铃策略”:一端配置科技股,另一端配置具有类似债券特征的股票。前者能够参与科技及AI投资带来的盈利增长,后者则可在利率缓解时受益,并在科技股回调或经济增长担忧加剧时提供一定防御性。
高盛还将未来12个月政府债券的评级上调至“增持”。该行称,债券有望逐渐从投资组合的拖累转变为对冲工具。不过,高盛对债券的看法同样需要区分期限:在短期利率和债券市场仍可能波动的环境下,该行偏好较短久期债券及现金资产。
这一组合思路反映出,高盛并未将当前环境视为单边风险偏好上升的行情。它一方面看好企业盈利和估值调整带来的股票机会,另一方面仍希望通过债券及防御性资产应对利率和增长风险。