- 小
- 中
- 大
- 超大
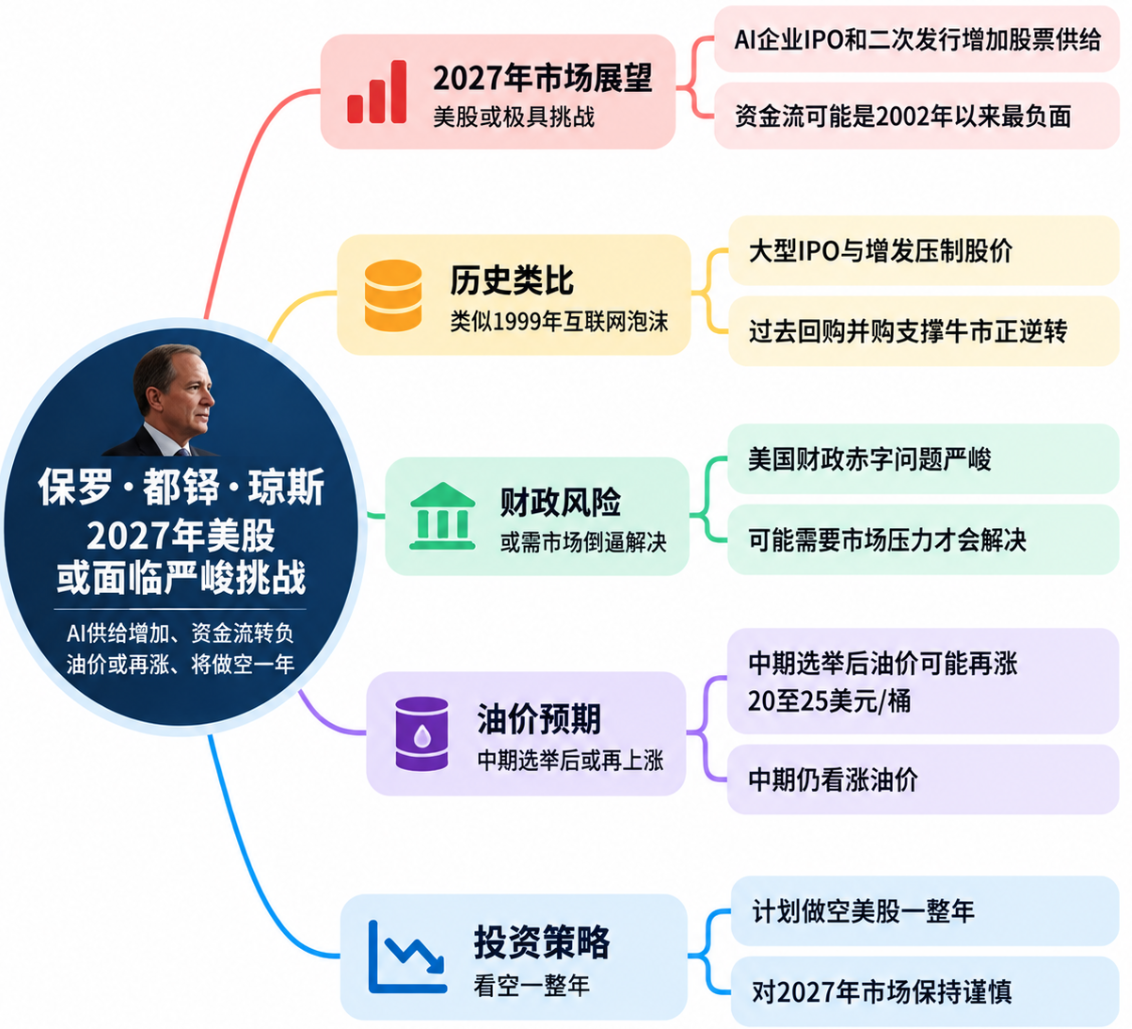
传奇对冲基金经理保罗·都铎·琼斯(Paul Tudor Jones)周二在CNBC《Squawk Box》节目中表示,2027年可能成为美股极具挑战的一年。他预计,随着大型科技公司发行股票、企业融资需求上升,市场资金流可能出现明显恶化。
“2027年对股市来说将非常、非常具有挑战性,”琼斯说。他还预测,美国股市可能遭遇“自2002年以来最负面的资金流局面”。
作为Tudor Investment创始人兼首席投资官,琼斯认为,过去四年牛市的一个重要支撑来自企业回购和并购。这些活动减少了市场上的股票供给,为股价提供了助力。
但他认为,这一趋势正在逆转。人工智能行业可能迎来Anthropic和OpenAI的大规模股票发行,SpaceX(SPCX)也刚刚完成一次发行。与此同时,人工智能基础设施建设需要大量资金,企业可能通过更多二次发行筹集资本,进一步增加市场股票供给。
琼斯的警告正值投资者重新评估美股牛市前景之际。随着通胀压力、债券收益率上升以及美联储政策可能进一步收紧的担忧加剧,持续的上涨行情面临动能减弱的风险。
IPO潮与股票供给增加,琼斯联想到互联网泡沫前夕
琼斯再次将当前市场环境与1999年相提并论,也就是2000年互联网泡沫破裂前约一年。他指出,市场内部已经出现明显分化:部分公司从人工智能热潮中获益,另一些公司却未能跟上。
在他看来,潜在的大型IPO与后续增发,可能改变过去几年股票供给相对受限的局面。企业回购和并购曾经吸收市场上的股票,而新股发行及二次发行则会把更多股票推向市场。
琼斯回顾了互联网泡沫前后的市场经验,并表示:“1998年和1999年,以及2000年、2001年、2002年,你经历了所有这些发行、所有这些IPO。那些年是最容易做空的年份,因为你不断看到这些解禁,不断向市场增加供应。”
他认为,随着发行规模和频率增加,股票供给可能成为压制股价的重要因素。
财政赤字可能引发市场清算,油价再涨25美元也构成风险
除股票供给外,琼斯还将不断扩大的美国财政赤字列为市场面临的主要风险。他认为,政治层面缺乏主动增税或削减支出的动力,最终可能需要市场压力迫使政府采取行动。
“除非市场迫使我们这样做,否则我们永远无法解决这些赤字。这会像2008年和TARP(不良资产救助计划)一样。这就是现实。没有哪个政客会自愿增税或削减开支。他们会被迫这样做,”他说。
琼斯进一步表示,关键在于市场是否已经接近迫使政府调整财政政策的临界点。“如果你拿枪指着我的头,我会说60比40,我们正走在这条路上。”
能源价格是他担忧的另一项风险。琼斯表示,自己持有石油多头头寸,并预计美国中期选举之后,油价可能再上涨20至25美元。如果这一情景出现,他认为股市将“非常讨厌”。
他还直言:“我会做空一整年。就是——几乎没有什么价值。”
琼斯的核心判断是,2027年美股可能同时面对股票供给增加、财政赤字压力和能源价格上涨。如果这些风险集中兑现,过去几年支撑市场的条件可能发生变化。