- 小
- 中
- 大
- 超大
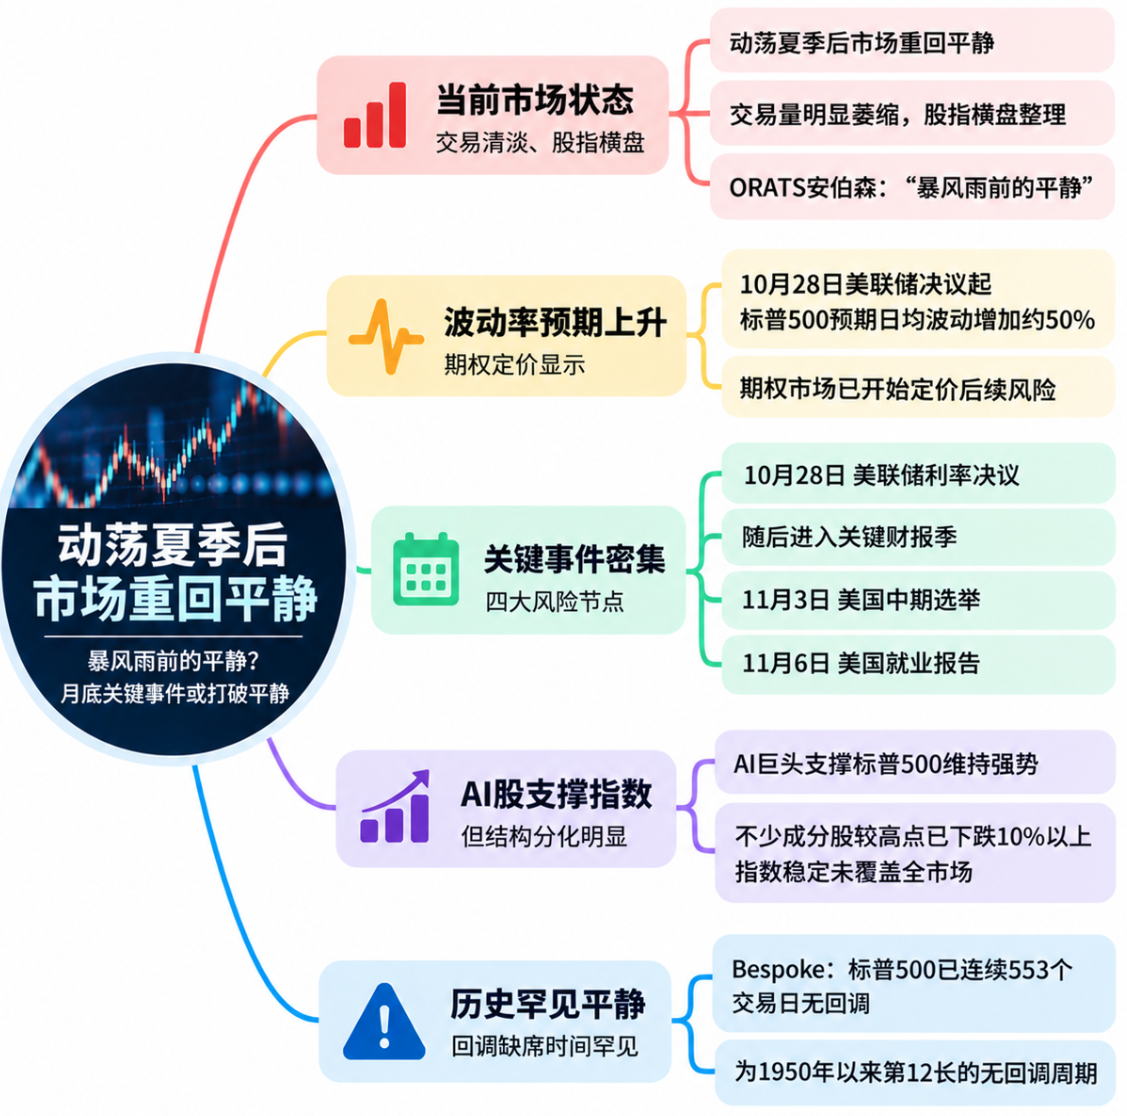
经历了一个动荡的夏季后,美国股市近期陷入平静。交易量持续萎缩,主要股指大多横盘整理,但期权市场发出的信号显示,这种局面可能难以持续到月底。
ORATS创始人马特·安伯森(Matt Amberson)周一对MarketWatch表示,眼下的市场状态像是“暴风雨前的平静”。道琼斯市场数据公司(Dow Jones Market Data)对期权定价的分析显示,从10月28日美联储公布下一次利率决议开始,标普500指数的预期日均波动幅度预计将平均增加约50%。
随后,市场还将迎来一连串重要事件:关键企业财报陆续公布、11月3日美国中期选举,以及11月6日发布的10月非农就业报告。
“目前宏观催化剂寥寥无几,周三的CPI报告是一个值得注意的亮点。但期权交易员正在为本月晚些时候开始的更多波动做准备,因为投资者将经历一系列催化剂,包括美联储决议日、一系列关键财报、中期选举和10月就业报告。”安伯森在邮件中说。
板块轮动掩盖市场分化,美股平静表象下暗流涌动
眼下的平静并不意味着市场风险已经消失。芝加哥期权交易所波动率指数(VIX)被称为华尔街“恐慌指标”,该指数近期已连续数月走低,但标普500指数成分股内部的分化并不小。
人工智能相关股票与其他板块轮流走强,压低了指数整体的波动表现。当AI交易相关股票遭遇抛售时,非AI板块往往接力上涨,反之亦然。这种板块间的轮动,使个股剧烈波动没有完全传导至大盘指数。
接下来,密集的宏观事件和财报能否打破这种平衡,仍有待观察。投资者此前已经看到,即使美国国债收益率升至数十年来高位,标普500指数等大盘指数依然相对坚挺。
AI巨头撑住指数,其他股票已明显回落
债券收益率上升给小盘股和其他利率敏感型资产带来压力,但AI相关交易总体仍表现出韧性,投资者持续上调对相关企业盈利的预期。
Meta Platforms(META)、英伟达(NVDA)和微软(MSFT)等大型科技股的上涨,为标普500指数提供了重要支撑。与此同时,指数中已有不少成分股较近期高点下跌10%或更多,显示大盘指数的稳定并未覆盖整个市场。
BTIG首席技术策略师乔纳森·克林斯基(Jonathan Krinsky)表示,截至周一,标普500指数已连续52个交易日没有出现单日跌幅达到1%或以上的行情。周二,标普500指数收跌0.02%,创造了自2020年1月以来最长的一段类似纪录。
他认为,低迷的交易量可能加剧了市场缺乏方向的走势。当前正处于重要宏观数据与财报季之间的空档,缺乏足以推动市场的新消息。投资者正等待银行本周晚些时候启动财报发布,再决定下一步行动。
“指数层面的低波动性持续的时间比我们以及许多人想象的要长。”克林斯基补充说。
553个交易日没有回调,纪录已明显拉长
除了单日波动率偏低,美股距离上一次较大幅度回调也已过去很长时间。市场通常将从近期高点下跌10%或以上定义为回调。
Bespoke Investment Group的分析显示,截至周二收盘,自最近一次回调结束以来,标普500指数已连续553个交易日没有再次经历回调。上一次回调发生在特朗普总统第二任期初期,并于2025年4月初达到高点附近的跌势低谷。当时,特朗普推出“解放日”关税措施,标普500指数一度逼近熊市区间。
Bespoke表示,当前553个交易日没有回调,是1950年以来第12长的纪录,也超过了1928年以来回调之间平均246个交易日的间隔一倍以上。
月底真正的考验:利率、盈利与选举风险交汇
未来几周,市场需要同时消化美联储政策决定、企业盈利表现、中期选举结果和就业数据。任何一项因素出现超预期变化,都可能打破当前由少数大型科技股支撑的平静格局。
不过,期权市场对波动的定价上升,并不等于股市必然下跌。标普500指数能否继续保持低波动,仍取决于宏观数据、企业业绩和板块轮动能否继续相互抵消。眼下更明确的信号是:在经历长时间平静后,市场即将进入一段事件密集期,投资者需要为更大的价格波动做好准备。