- 小
- 中
- 大
- 超大
在美国11月中期选举临近的关键节点,美国通胀形势再度急剧升温。美国劳工统计局周三公布的数据显示,9月消费者价格指数(CPI)环比上涨0.6%,创下近五个月来最大涨幅;同比增速由3.4%扩大至3.7%,超出市场预期的3.6%,录得5月以来的新高。
剔除食品与能源后的核心CPI环比上涨0.3%,高于预期的0.2%;同比增速由2.4%反弹至2.6%。
素有“美联储传声筒”之称的知名财经记者尼克·蒂米拉奥斯(Nick Timiraos)测算指出,9月核心通胀未四舍五入的环比涨幅达到0.33%,较多数经济学家预期高出约0.1个百分点,其三个月年化增速更是从8月的2%大幅拉升至3.4%。
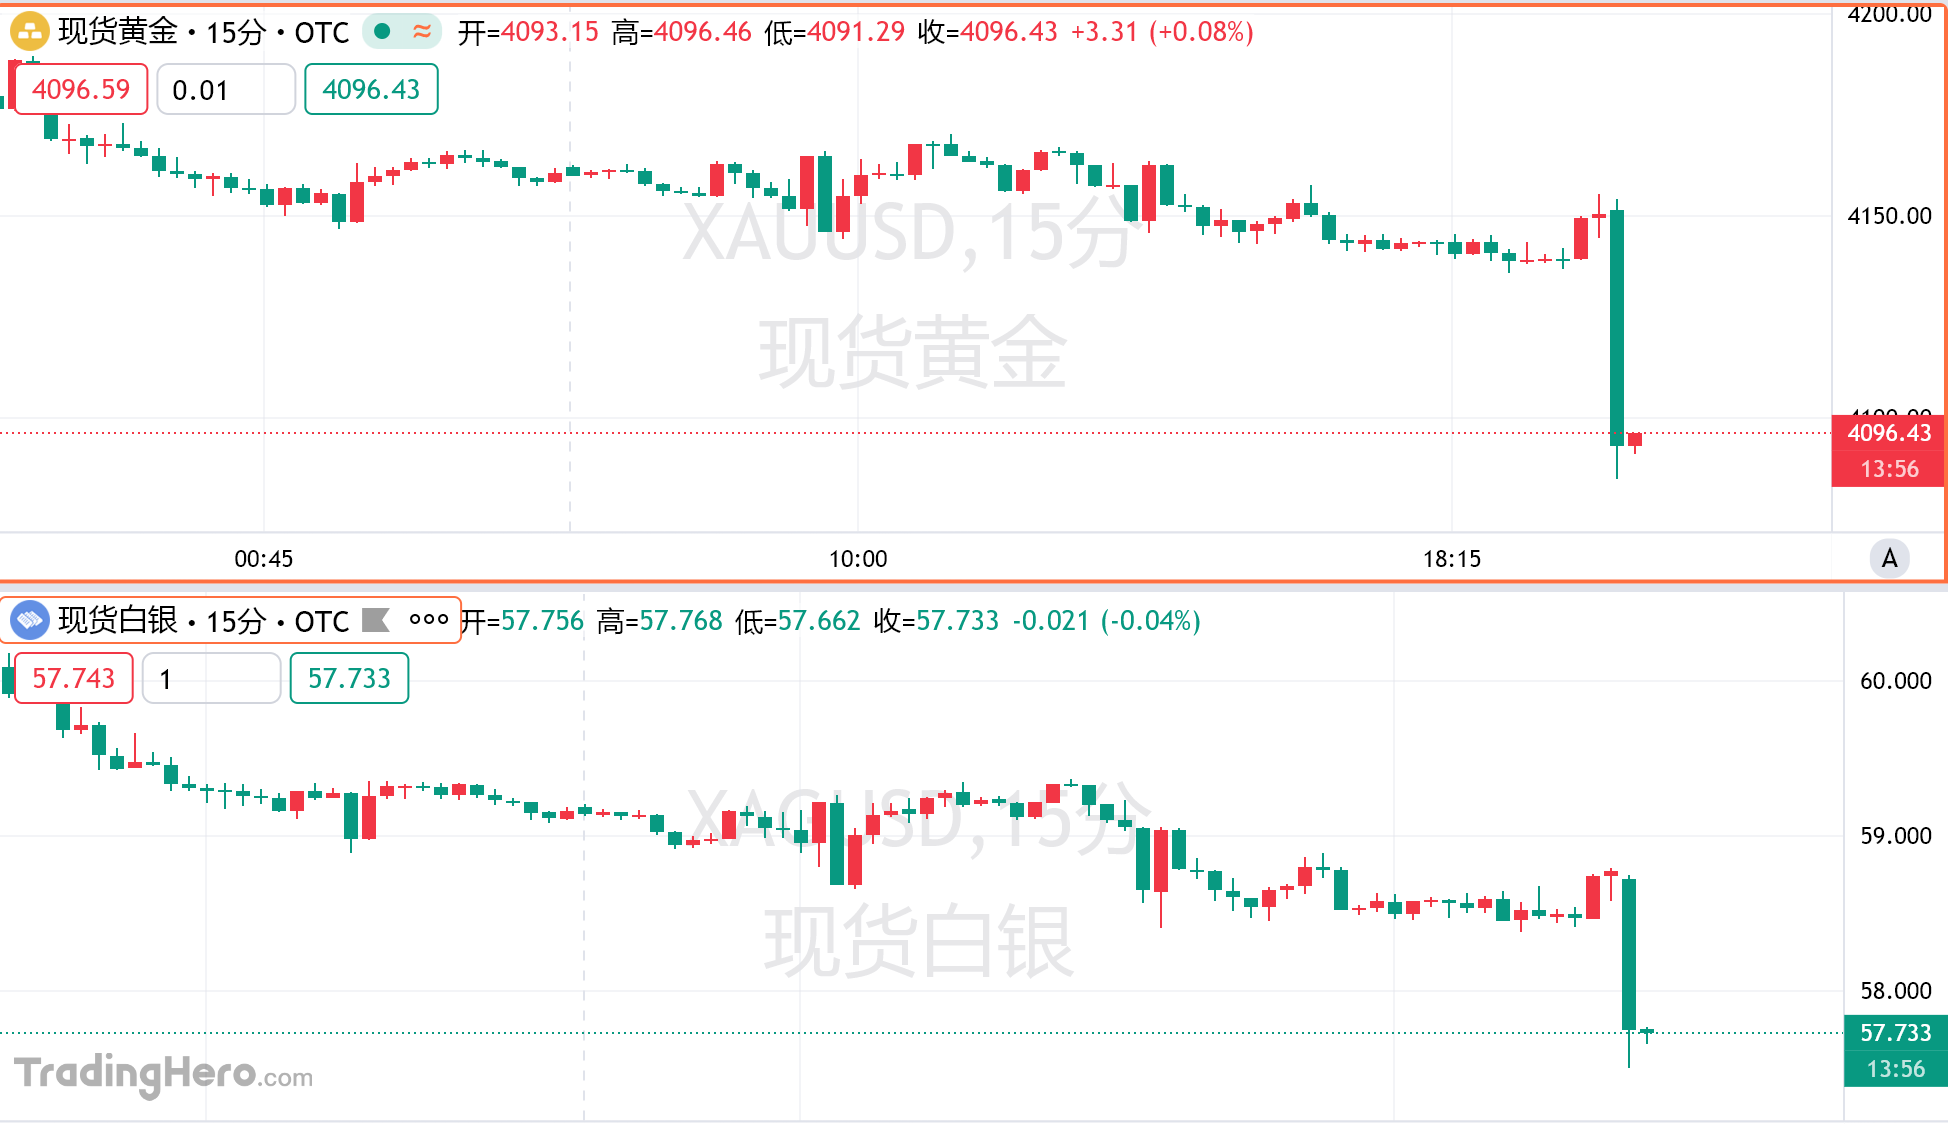
强劲的物价数据瞬间引爆金融市场重新定价。大宗商品与风险资产同步承压,现货黄金短线重挫近40美元,现货白银失守58美元关口;美元指数短线拉升近40点,非美货币全线下挫。
据CME“美联储观察”,数据公布后,美联储10月加息概率升至43.7%,美维持利率不变的概率为56.3%。美联储到12月维持利率不变的概率为4.3%,累计加息25个基点的概率55.3%,累计加息50个基点的概率为40.4%。
燃油飙涨成最大推手
本轮通胀的反弹呈现出明显的双层驱动特征。9月能源价格环比跳涨5.2%,同比涨幅高达20.4%。其中,汽油价格单月大幅拉升9.1%,同比上涨34.2%;用于冬季取暖的燃料油价格过去一年涨幅更是达到了惊人的74.2%。
中东战火封锁关键海运航道、海湾炼厂受损等连锁反应,正源源不断向美国终端物价渗透。
然而,通胀并非单纯受油价反弹催化。在能源分项之外,住房服务成本连续第二个月走高,交通运输服务与医疗保健服务增速双双抬头。
这些与美联储高度聚焦的“超级核心通胀”(PCE Supercore)高度绑定的服务分项集体走高,表明关税成本、供应链扰动以及企业在人工智能领域的巨额资本开支,正广泛外溢至各行业商品与服务价格中。
10月观望难掩年底压力
面对顽固的价格压力,彭博社分析师克里斯·安斯蒂(Chris Anstey)认为,美联储9月加息25个基点至3.75%-4.00%之后,最新的官员表态并未给10月连续加息做铺垫,但本份超预期的核心通胀报告几乎坐实了9月绝非“一次性行动”,年内进一步收紧的概率正急剧上升。
在数据公布前,纽约联储主席威廉姆斯与美联储副主席鲍曼均强调由于长端国债利率高企已在收紧金融条件,政策制定者无需在10月仓促行动。
然而最新数据出炉后,预测市场Kalshi数据显示10月加息概率已从21%跳升至33%,而利率期货市场对12月再度加息的押注已逼近90%,甚至开始定价2027年底前还将追加三次加息。
这不仅是货币政策的难题,更演变为政治层面的重压。
经济专栏记者科尔比·史密斯(Colby Smith)与托尼·罗姆(Tony Romm)直言,作为国会中期选举前最后一份CPI报告,这份数据对美国总统特朗普构成了直接挑战。
就在前一日,特朗普还在阿拉斯加发表造势演讲时强调物价正处于改善通道。密歇根大学最新调查显示,美国消费者信心已跌至历史低位,长短期通胀预期全面上行。面对逼近4%的通胀现实与居高不下的生活成本,白宫与美联储都将迎来一场严峻的大考。