- 小
- 中
- 大
- 超大
AI投资热潮正通过芯片、软件、电力和数据中心建设等多个渠道推高美国物价,但其对整体通胀的实际影响,可能没有部分美联储官员所担忧的那么大。
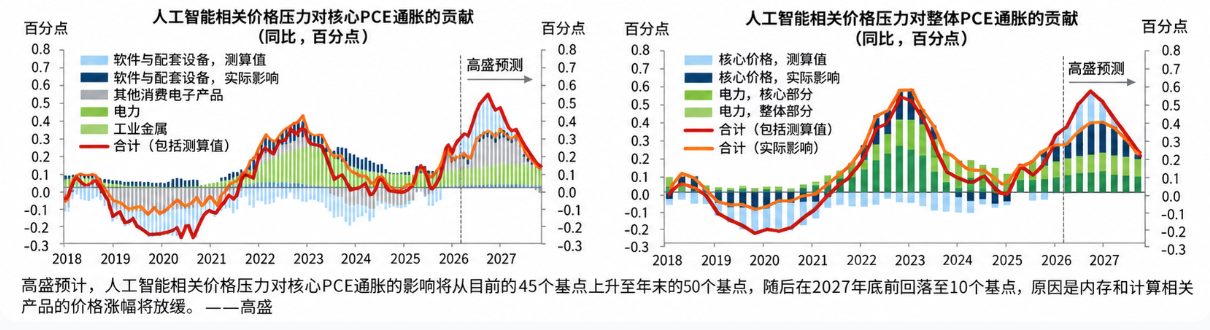
高盛经济学家杰西卡·里德尔斯(Jessica Riedels)和大卫·梅里克尔(David Mericle)在周三发布的一份报告中估算,截至8月,AI相关因素对美国核心个人消费支出(PCE)价格指数同比涨幅的贡献约为45个基点,即0.45个百分点。同期,美国核心PCE通胀率为3%。
高盛预计,AI带来的通胀压力将在2026年年底前后达到峰值,随后逐步减弱,到2027年年底,其对核心PCE通胀的贡献将降至约10个基点。
这意味着,尽管AI基础设施建设正在推高部分商品和服务的成本,但相关影响可能是阶段性的。高盛预计,随着记忆芯片和电脑价格涨势放缓,以及美国关税和伊朗战争引发的能源冲击影响减弱,核心通胀将逐步向美联储2%的年度目标回落。
四条传导渠道:电子产品和软件贡献最大
高盛将AI推高物价的路径分为四类:软件及相关配件、消费电子产品、电价,以及工业金属等其他成本外溢。
第一,软件及相关配件价格上涨,贡献约20个基点。 AI需求增长推高了存储芯片等产品的需求,同时,部分软件产品将AI功能纳入服务后,也提高了相关产品的价格。
不过,里德尔斯和梅里克尔认为,这一类别对通胀的影响存在明显的统计测量问题。两人指出,该类别对核心PCE通胀约20个基点的贡献中,“大部分反映的是测量偏差”。换言之,统计数据可能夸大了AI需求真正带来的价格压力。
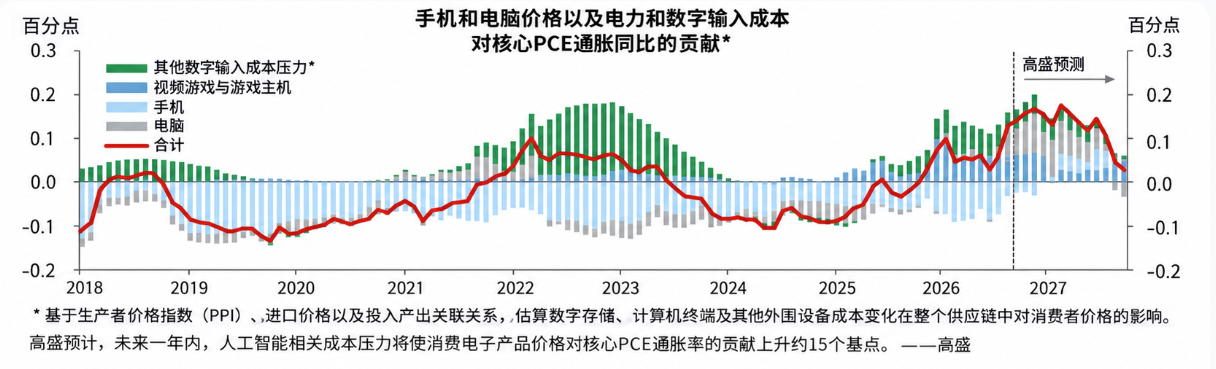
第二,电脑及消费电子产品贡献约15个基点。 AI相关需求推高了电脑和消费电子产品所使用的电子元件成本。高盛估计,这一渠道对核心PCE通胀的累计贡献约为15个基点,相关影响可能持续至2027年年底前后。不过,随着记忆芯片和电脑价格增速放缓,这部分压力预计将逐步减轻。
第三,电力成本推高核心和整体通胀。数据中心用电需求激增,抬高了企业能源成本,也增加了居民电费负担。高盛估算,电力价格上涨对核心通胀和整体通胀的贡献均约为5至10个基点。
第四,数据中心建设带动工业金属价格上涨。数据中心建设所需工业金属价格大幅上涨,高盛估计这一渠道使核心通胀上升约5个基点。不过,经济学家没有发现充分证据表明,数据中心建设活动显著推高了相关州建筑工人的工资。
AI通胀影响或将减弱,美联储仍需判断持续性
高盛的测算回应了美联储官员近期对AI投资推升通胀的担忧。美联储理事克里斯托弗·沃勒(Christopher Waller)等官员此前关注到,AI基础设施投资可能通过增加商品和能源需求,加大价格压力。
但高盛认为,不能将所有与AI相关的价格上涨都视为持续性的通胀冲击。一方面,部分软件及配件价格涨幅可能受到统计测量问题影响;另一方面,记忆芯片、电脑等产品的价格增速预计将逐渐放缓,电力和工业金属带来的成本压力也未必会长期维持在当前水平。
报告预计,AI相关价格压力对核心PCE通胀的贡献将在2026年年底前后达到约50个基点,之后逐步回落,到2027年年底降至约10个基点。
在高盛看来,通胀走势还取决于其他冲击的变化。美国总统唐纳德·特朗普(Donald Trump)对进口商品征收的关税,以及伊朗战争引发的能源冲击,正在影响美国物价。随着这些因素的影响减弱,高盛预计核心PCE通胀率到2027年将向美联储2%的目标回落。
这份测算并不意味着AI投资不会继续推高某些商品和服务的价格,而是表明,其对整体核心通胀的贡献有限于特定渠道,并且可能正在接近峰值。对美联储而言,关键在于区分短期成本冲击、统计测量偏差与可能持续扩散的通胀压力。