- 小
- 中
- 大
- 超大
伊朗战争持续时间超出市场最初预期,原油交易员正在重新评估全球能源市场的长期前景,预计油价将在2028年之前保持高位。
路透社专栏作者罗恩·布索(Ron Bousso)撰文指出,市场曾将战争视为一次短暂的供应冲击,预期霍尔木兹海峡航运恢复后,油价将逐步回落。但随着供应缓冲不断消耗、炼油产能受损以及冲突前景愈发不明朗,交易员开始为未来数年的供应风险支付更高溢价。
布索指出,布伦特原油远期合约价格持续上涨,反映出市场对供应中断长期化的担忧。布伦特原油2027年12月交割合约自9月初以来上涨逾13%,达到每桶86美元,创该合约上市以来新高;2026年12月合约同期也上涨约12%。
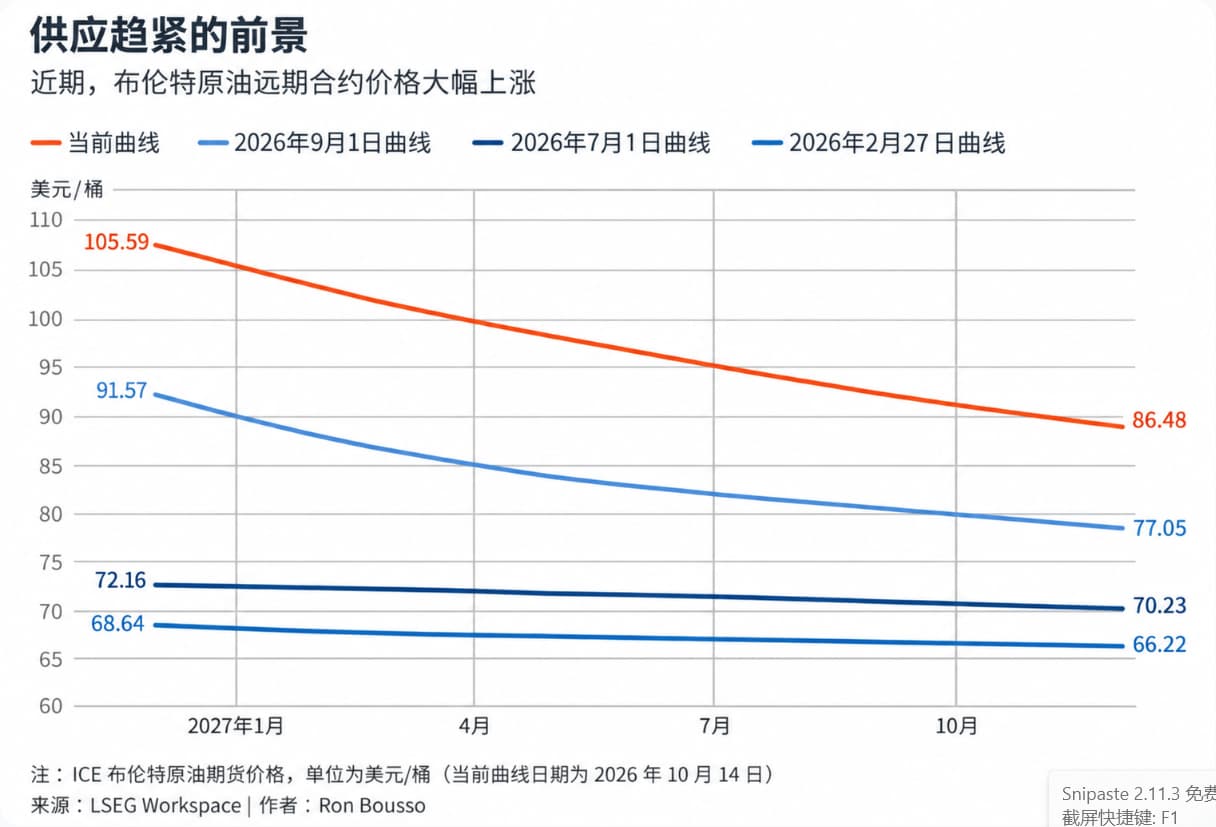
远期价格并不是市场对未来油价的确定预测,但布索认为,这些走势显示,炼油商、航空公司、大宗商品交易商和资产管理机构正在以更高价格锁定未来供应,以对冲能源市场持续紧张的风险。市场正在为一种可能性支付溢价:眼下的供应扰动,或许会演变成更持久的能源成本压力。
供应过剩预期与远期油价上涨背道而驰
布索指出,远期油价上涨与行业普遍预期明年全球石油供应恢复形成鲜明对比。
国际能源署(IEA)预计,全球石油供应量将从2026年的每日1.007亿桶升至2027年的每日1.083亿桶,主要原因是中东出口逐步恢复。全球石油需求预计将从每日1.024亿桶升至每日1.044亿桶,但仍略低于2025年的消费水平。需求增长预计主要来自石化原料,而非柴油等交通燃料。
按照这一预测,明年全球石油市场将出现规模可观的供应过剩,通常会对油价构成下行压力。但布索认为,远期合约持续走高说明交易员越来越怀疑,供应恢复能否如期实现,以及即使供应恢复,市场能否迅速回到此前的状态。
霍尔木兹海峡仍是影响市场判断的关键变量。过去数周,在美国海军支持下,通过这一战略水道的石油流量已恢复至接近战前水平。然而,伊朗最近一周加大了对船只的袭击,并威胁进一步扰乱航运,令供应恢复前景再度蒙上阴影。
布索还指出,冲突的影响正在扩大至海湾以外地区。与伊朗立场一致的也门胡塞武装近期加强了对沙特阿拉伯的导弹和无人机袭击,本周还袭击了沙特国家石油公司沙特阿美位于达曼的总部。
在他看来,这些风险意味着,从海湾地区运出的原油仍附带更高的安全溢价。复杂的物流安排、高企的运费、保险成本以及军事护航费用,目前合计占海湾地区原油运输成本的近三分之一,而战前这一比例仅为3%。如果霍尔木兹海峡问题无法通过持久协议解决,这些额外成本可能在可预见的未来继续存在。
柴油短缺加剧,能源成本压力可能更持久
布索认为,相较于原油市场,柴油市场承受的压力更加突出。中东供应中断叠加俄罗斯炼油能力受损,正在加剧全球成品油供应紧张。
9月中旬,欧洲基准柴油期货价格一度升至每吨1480美元的历史高位,相当于每桶约210美元。自2022年俄乌冲突爆发以来,乌克兰无人机袭击已严重破坏俄罗斯部分炼油厂,俄罗斯因此在今年早些时候禁止柴油出口。
美国总统唐纳德·特朗普(Donald Trump)上周宣布与俄罗斯总统弗拉基米尔·普京(Vladimir Putin)达成协议,允许俄罗斯恢复部分柴油出口,随后又宣布俄罗斯与乌克兰达成所谓的“能源停火”。
但布索指出,新增俄罗斯柴油出口的规模十分有限。据报道,这一增量仅相当于全球约12小时的供应量。对于所谓的停火安排,俄罗斯和乌克兰双方也没有表现出充分认可。泽连斯基最新已宣布将恢复打击俄罗斯炼油厂。
在布索看来,市场更需要关注今年以来全球燃料生产能力遭受的损失,而不是政治声明能否迅速改善供应。柴油期货已经反映出市场对未来持续紧张的预期:2027年12月交割合约本周首次突破每吨1000美元,而战争爆发前的水平仅为每吨644美元。
柴油价格长期高企的影响也不局限于能源市场。布索指出,柴油驱动着支撑全球商业活动的卡车、船舶、工厂和农场,其价格上涨会通过运输、制造和食品成本传导至更广泛的经济领域。
美国9月整体通胀率达到3.7%,接近美联储2%目标的两倍,核心通胀也在上升。如果柴油价格持续处于高位,能源成本压力将进一步考验美国及全球政策制定者。
即使战争结束,能源市场也未必迅速恢复
布索认为,市场面对的问题已经不只是有多少原油能够通过霍尔木兹海峡,而是全球能源体系能否及时弥补数月冲突造成的库存损失、炼油产能损害和供应链中断。
即使航运逐步恢复,受损炼油设施的修复、库存回补和物流体系重建也需要时间。与此同时,运输成本和安全风险可能在战事结束后继续存在。因此,地缘政治风险对能源市场的影响,可能不再局限于短期油价波动,而是转化为持续更久的结构性成本压力。
布索警告,在库存、炼油能力和供应链尚未恢复之前,全球经济可能进入能源成本长期高于以往水平的新阶段。即使战事最终停止,这种局面也可能延续。