- 小
- 中
- 大
- 超大
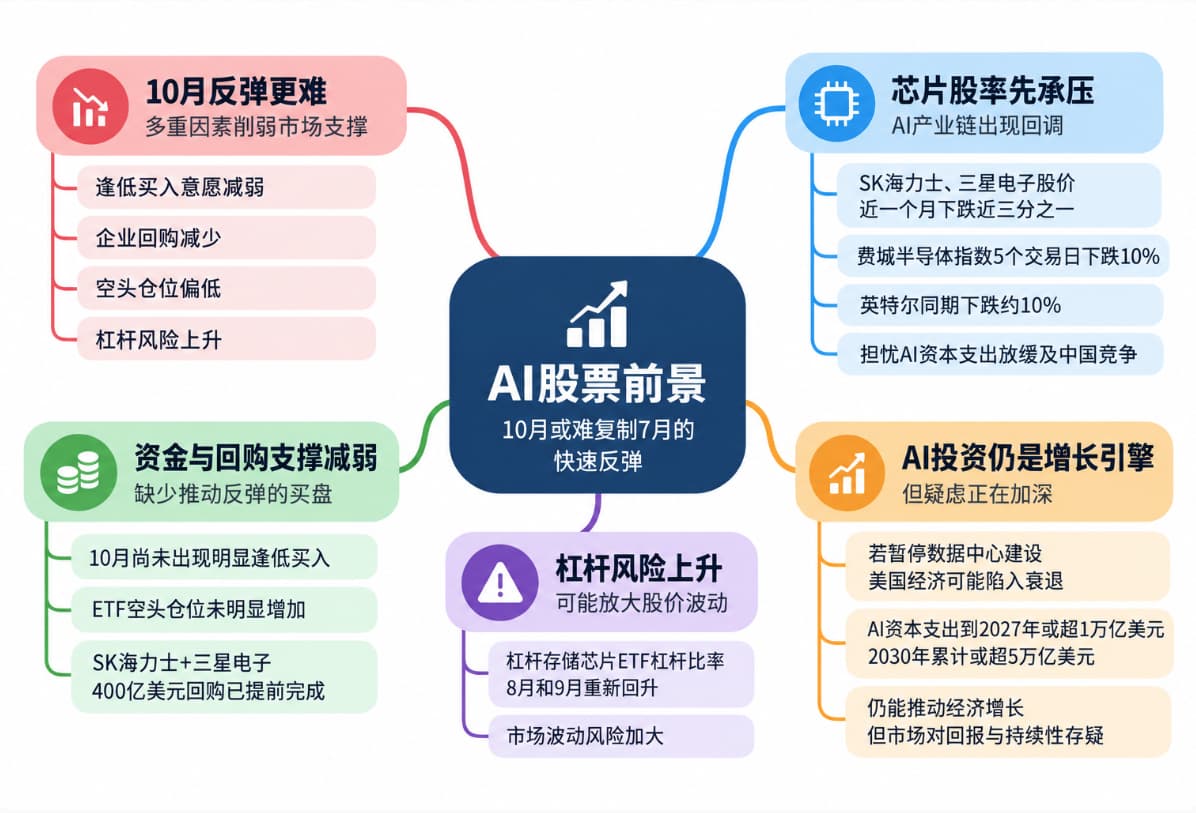
7月AI相关股票经历一轮明显回调后,很快便强势反弹;但面对10月再度出现的抛售潮,摩根大通的全球策略团队认为,市场这次可能难以重演此前的快速修复行情。
摩根大通策略师尼古拉斯·帕尼吉尔佐格鲁(Nikolaos Panigirtzoglou)指出,本轮下跌中,投资者逢低买入的意愿减弱,企业股票回购规模已经下降,市场空头仓位也不足以在股价下跌时提供更多买盘支撑。此外,交易所交易基金(ETF)中积累的杠杆资产比此前更多,可能放大市场波动。
帕尼吉尔佐格鲁在报告中写道,从投资者仓位和资金流向来看,AI基础设施股票“似乎并未处于超卖状态”。
韩国存储芯片股领跌,抄底力量减弱
本轮AI股票调整的早期信号再次出现在韩国。作为AI基础设施产业链的重要供应商,存储芯片制造商SK海力士和三星电子过去一个月的股价均下跌近三分之一。
摩根大通指出,市场担忧主要集中在两个方面:一是AI资本支出热潮可能放缓,二是来自中国的低成本竞争可能挤压相关企业的增长空间和利润率。
近几周,抛售已扩散至整个AI产业链。投资者开始质疑相关企业的增长前景,尤其是在利率走高、AI公司Anthropic和OpenAI仍难以实现盈利的背景下。
费城半导体指数(Philadelphia Semiconductor Index)过去五个交易日下跌10%。美国芯片企业英特尔(INTC.N)同期也下跌约10%,显示市场调整并不限于韩国存储芯片公司。
帕尼吉尔佐格鲁特别关注ETF资金流向的变化。7月韩国股市首次遭遇抛售时,投资者曾通过杠杆和非杠杆ETF买入相关资产;但在10月韩国股市再次下跌期间,目前尚未出现明显的逢低买入迹象。
做空活动同样没有提供此前那样的潜在支撑。7月,规模最大的美国上市韩国股票ETF——iShares MSCI韩国ETF(EWY)——空头仓位曾明显增加,而本月这一仓位基础几乎没有变化。
美国存储芯片相关ETF也存在类似情况。VanEck半导体ETF(SMH)和Roundhill Memory ETF(DRAM)的空头仓位均处于较低水平。空头仓位偏低意味着,当股价继续下跌时,市场可能缺少足够的买盘来减缓跌势,或推动价格反转。
杠杆风险与回购结束,反弹条件不如7月
摩根大通还将杠杆存储芯片ETF管理的资产规模,与其底层股票的总市值进行比较,以衡量市场潜在波动风险。该比率越高,杠杆资金对标的股票价格波动的放大效应就可能越明显。
这一比率在7月底降至低点,但随后在8月和9月重新回升。换言之,本轮调整开始前,相关市场中的杠杆敞口已经再次累积,可能令股价波动更加剧烈。
企业回购资金的变化也使本轮行情与7月有所不同。第二季度利润表现强劲后,SK海力士和三星电子宣布合计400亿美元的股票回购计划,并在10月中旬提前完成。
7月底的调整并未出现类似的回购资金突然退出的情况。随着这轮回购结束,市场失去了一部分企业自身的股票需求,股价要重新获得支撑可能更加困难。
贝莱德CEO警告:数据中心建设若停摆,经济可能陷入衰退
市场对AI基础设施投资可持续性的担忧,也延伸至更广泛的经济层面。贝莱德(BlackRock)首席执行官拉里·芬克(Larry Fink)周三警告称,如果美国暂停数据中心建设,经济可能陷入衰退。
贝莱德周三早间公布的第三季度业绩好于预期,随后芬克接受CNBC采访时表示:“如果美国出台某种形式的数据中心建设禁令,我们就会陷入衰退。”他补充说,美国经济的很大一部分增长都与这轮资本支出建设有关。
芬克的表态正值数据中心建设在美国面临越来越强烈的地方反对之际。随着11月3日中期选举临近,社区居民对电费上涨、水资源使用、环境影响以及投资透明度的担忧,正使数据中心项目成为一项重要议题。
芬克承认公众对数据中心扩张存在担忧,但认为其中“大部分建立在错误信息之上”。他强调,数据中心本身并不是问题,相关建设正在创造更多就业岗位。
这轮投资不仅涉及数据中心建筑本身,还带动建筑工人、数字基础设施、AI计算硬件以及保障电网供电的能源基础设施需求。随着AI应用扩大,相关建设已成为大型科技企业资本支出的重要组成部分。
华尔街分析师估计,AI相关资本支出到2027年可能超过1万亿美元,到2030年累计支出可能超过5万亿美元。如此庞大的投资规模意味着,数据中心建设的持续性不仅影响芯片和基础设施企业的增长预期,也与建筑、能源和就业等领域密切相关。
当前市场面临的矛盾在于,AI基础设施仍可能带来巨额投资和经济活动,但投资者对未来回报、企业盈利能力和资本支出持续性的疑虑正在加深。
摩根大通关注的是股价下跌后缺少足够的市场支撑,芬克则强调建设活动一旦停顿可能产生的经济后果。两种担忧共同指向同一个问题:AI投资热潮能否在市场波动和社会阻力上升的情况下持续推进。