字体:
- 小
- 中
- 大
- 超大
夜间
评论
收藏
美国9月PPI数据大幅走高,“恐怖数据”大超预期!
美国9月PPI环比飙升1.3%、同比大涨6.3%。在名义零售数据与制造业指标依然展现韧性之际,能源驱动的成本反扑正让美联储紧缩压力陡增。
周四,美国PPI、零售销售数据均超市场预期。
美国9月PPI年率录得6.3%,为2026年5月以来新高,高于市场预期的5.3%。美国9月PPI月率录得1.3%,大幅高于市场预期的0.5%。美国9月零售销售月率录得0.8%,高于市场预期。
即便剔除波动剧烈的食品与能源,核心PPI环比仍上涨0.7%、同比走高5.0%,凸显底层物价压力的极强韧性。
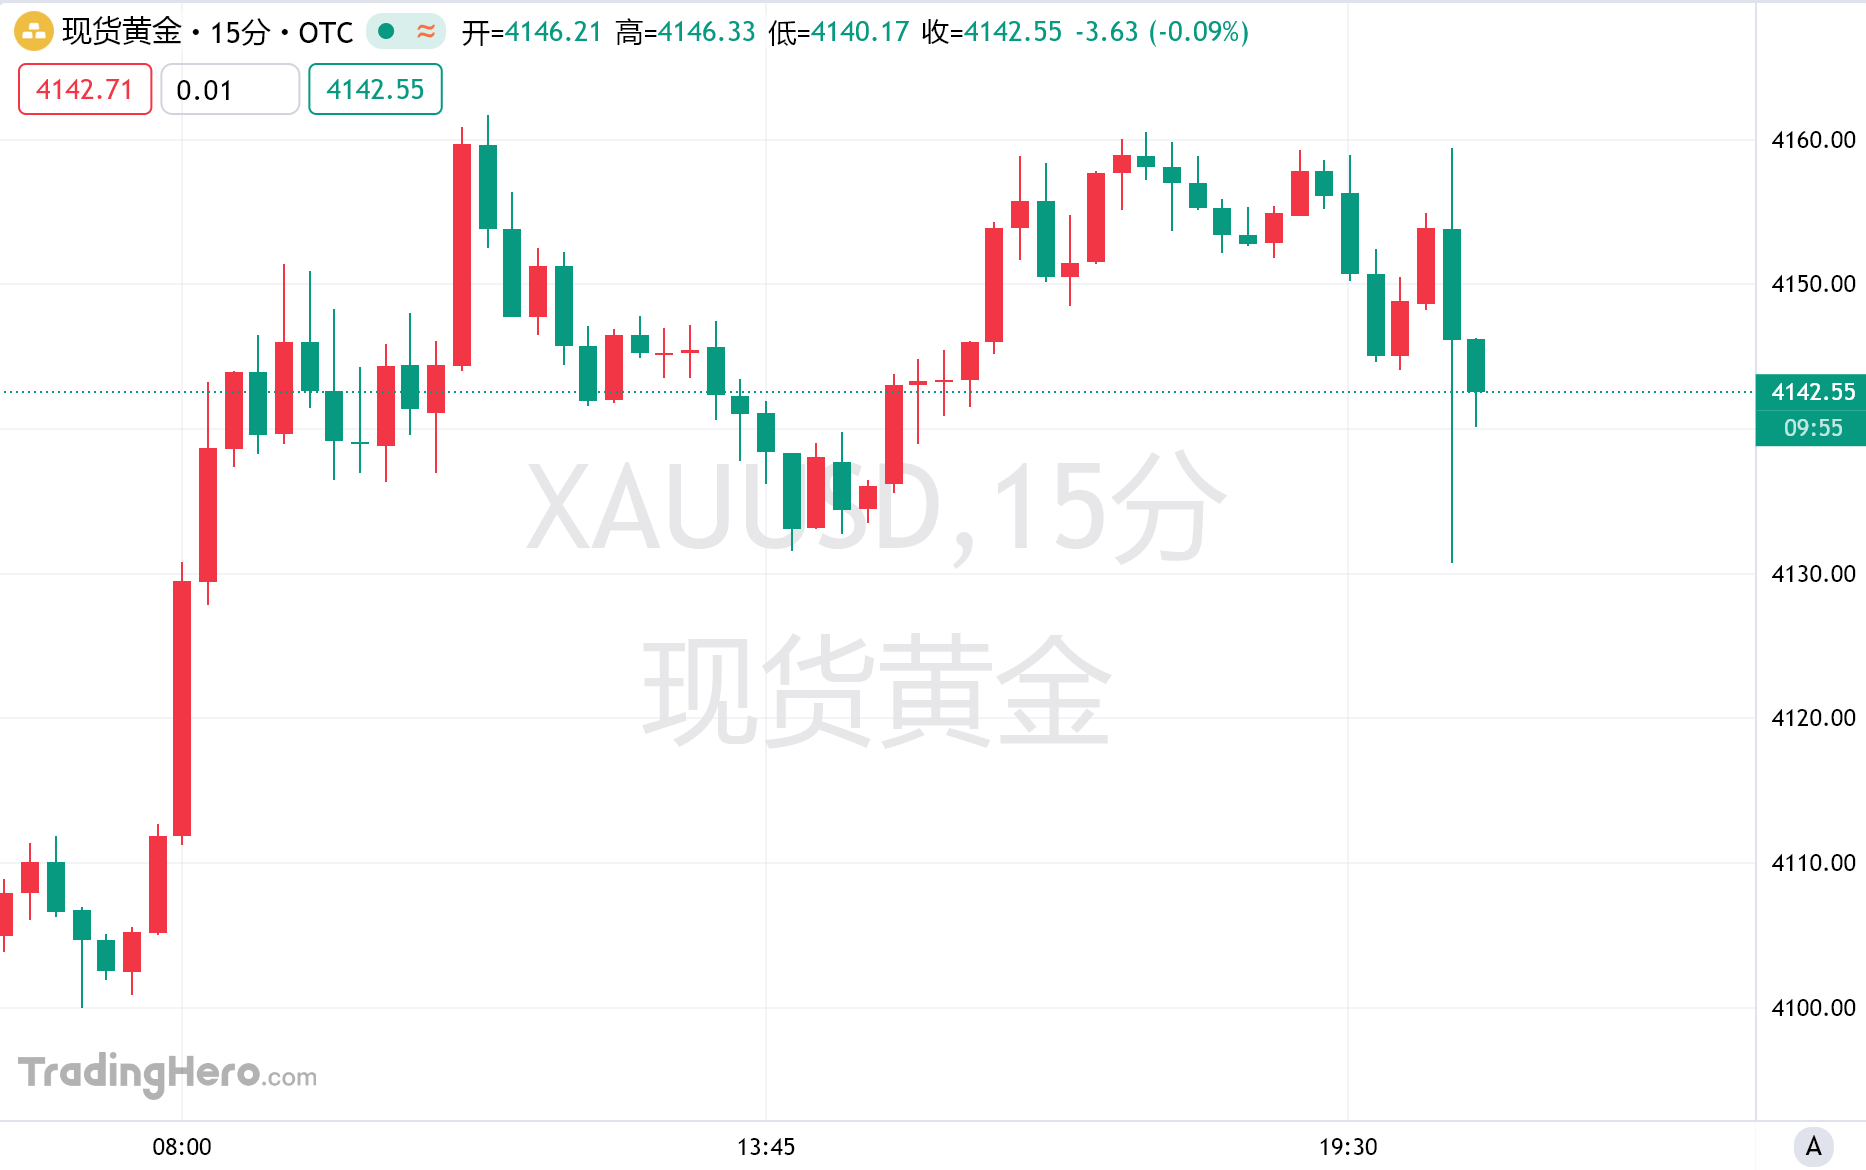
数据公布后,现货黄金短线下挫24美元。
这场生产端通胀海啸的核心导火索是高企的能源成本。9月能源价格单月暴涨10.8%,交通仓储与食品价格分别上涨3.4%和1.2%。
PPI向来被视作传导至终端消费的先行指标。由于部分分项将直接纳入美联储最看重的个人消费支出(PCE)物价指数,机票价格单月跳涨5%等关键数据,无疑将极大推高定于10月29日公布的PCE读数,进一步封堵物价回落至2%长期目标的路径。
零售销售数据超预期
与爆表的出厂价格同步出炉的,是看似强劲却暗藏隐忧的消费数据。美国商务部报告显示,9月零售销售环比增长0.8%,虽较8月修正后的1.1%略有放缓,但大幅跑赢市场预期的0.3%。
从表面看,这一数据展现了美国家庭在面临紧缩环境时的支出韧性,暂时缓解了市场对经济快速步入衰退的悲观情绪。然而,零售数据未经通胀调整。在9月消费者物价(CPI)已环比上涨0.6%、能源开支剧烈扩张的背景下,大部分零售金额的增长实质上是被动买单物价飞涨的结果,扣除价格因素后的实际消费增幅已被大幅蚕食。
与此同时,实体经济并未展现出充分冷却的迹象。纽约联储公布的10月通用商业状况指数意外暴涨17.9点至25.5,创下近五年来新高,新订单与出货量均大幅上扬。但这份调查同时敲响警钟:企业对未来六个月支付价格的预期指标升至2022年以来峰值,表明生产端的涨价冲动远未终结。
风险提示及免责条款:市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。