- 小
- 中
- 大
- 超大
美国银行策略师迈克尔·哈特内特(Michael Hartnett)预计,未来3至4周,避险情绪将主导市场。实际收益率上升、美国中期选举临近以及人工智能(AI)交易的不确定性,正促使投资者重新评估风险敞口。
哈特内特在最新发布的报告中表示,夏季以来的“极端看涨情绪”已经结束。全球债券遭遇普遍抛售后,经通胀调整的收益率升至3%;能源价格上涨和通胀黏性,也进一步加重了市场担忧。
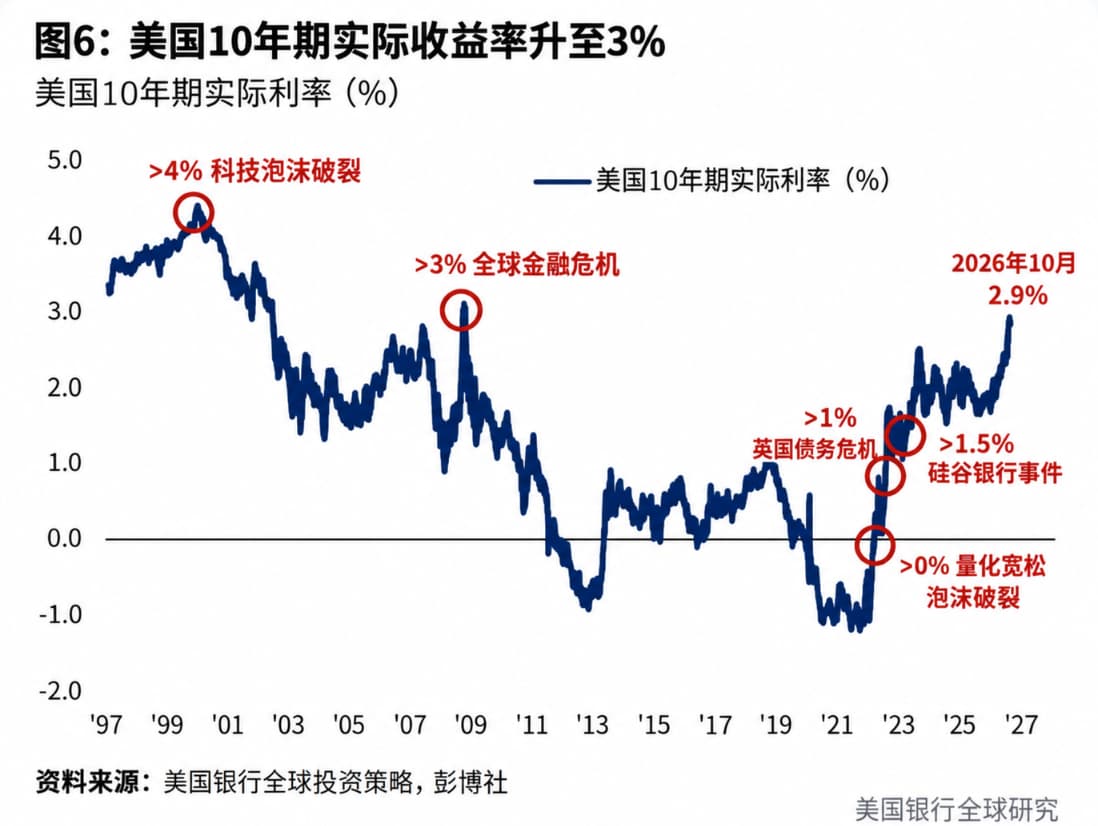
“考虑到实际收益率达到3%,我们未来3至4周仍倾向于规避风险。”哈特内特写道。他预计,美联储可能在10月再次加息,以“恢复公信力”,因为美国通胀率已经连续五年多高于央行目标。他还认为,民主党在11月中期选举中大获全胜的可能性正在上升。
美国银行的加息判断比市场当前定价更为鹰派。周五,美联储主席凯文·沃什(Kevin Warsh)的表态未能消除市场对10月底维持利率不变的预期,利率互换交易员因此削减了对加息的押注。
避险预期升温,但资金仍大举流入股债
美国银行全球研究部援引EPFR Global数据指出,截至周三的一周内,全球股票基金净流入645亿美元,债券基金净流入118亿美元;货币市场基金则净流出531亿美元。资金同时流向股票和债券,反映投资者正在利用近期市场波动调整配置,而非单纯撤离风险资产。
股票市场的资金流入尤其强劲。美国股票基金一周净流入391亿美元,今年以来累计流入达到创纪录的6360亿美元。科技股基金当周吸引107亿美元资金,今年以来累计流入也达到创纪录的1960亿美元。
不过,资金流入并未阻止科技股出现剧烈波动。纳斯达克综合指数周四下跌1.8%。当天,政府债券则大幅反弹,10年期美国国债收益率下跌10个基点。此前数月,美债收益率一直处于持续上行压力之下。
债券资金流入也显示投资者正在重新审视固定收益资产。美国国债当周吸引36亿美元资金,为连续第16周净流入,也是自2024年8月以来最长的连续流入纪录。此前,PIMCO一名高级顾问曾表示,经历近期抛售后,美国国债的投资价值“高得惊人”。
新兴市场基金当周净流入177亿美元,其中86亿美元流向中国。巴西市场过去两周则录得创纪录的47亿美元资金流入。巴西右翼参议员弗拉维奥·博索纳罗(Flavio Bolsonaro)本月早些时候在总统选举首轮投票中的表现超出预期,随后将与左翼总统路易斯·伊纳西奥·卢拉·达席尔瓦(Luiz Inacio Lula da Silva)进入第二轮角逐。
哈特内特建议增加利率见顶受益板块敞口
尽管科技基金持续吸引资金,哈特内特并不打算进一步增加科技股配置。投资者越来越担心,围绕AI基础设施展开的巨额投资,以及为这些项目提供资金的借贷,最终能否产生足够回报。
AI交易一直是推动美国股市上涨的重要力量,但高利率环境可能增加相关投资的融资成本,也使市场更加关注资本支出能否转化为实际盈利。哈特内特认为,当前市场环境更适合关注利率见顶后可能受益的资产。
他表示,美国银行团队倾向于增加小盘股、房地产投资信托基金(REITs)和非必需消费品板块的敞口。这些资产被其视为可能受益于收益率见顶的投资方向。对于科技股,他的态度则十分明确:“我们不会增加科技股配置。”
哈特内特的判断与资金流向呈现出一定反差:科技股今年仍吸引创纪录的资金,但他认为,实际收益率高企、通胀持续以及选举带来的不确定性,可能令未来数周的风险回报格局发生变化。