- 小
- 中
- 大
- 超大
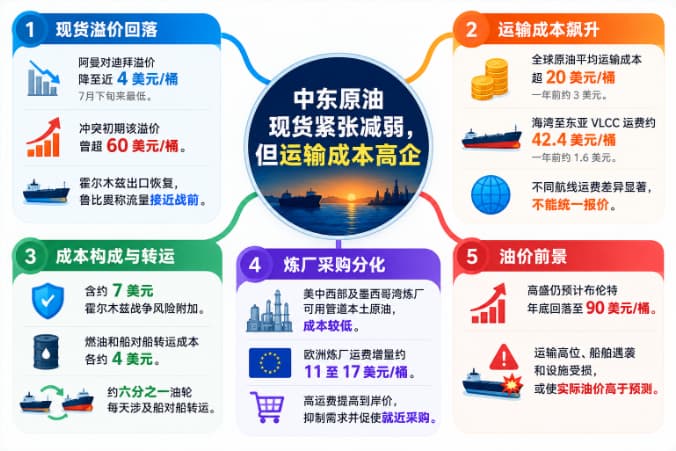
中东原油现货价格的紧张程度正在减弱。彭博社本周三报道,据General Index数据,本周阿曼原油相对迪拜原油的溢价降至接近每桶4美元,为7月下旬以来最低水平;冲突初期,该溢价一度超过每桶60美元。中东石油出口恢复,是现货价差回落的主要背景。
但运输价格走向不同。高盛分析师估算,全球原油平均运输成本由一年前每桶约3美元升至目前超过20美元,涨幅接近七倍。货源恢复与交付成本高企并存,使原油现货价差和炼厂实际采购成本出现明显差异。
出口恢复压低地区现货溢价
彭博社报道称,中东出口国通过恢复霍尔木兹海峡航运,以及使用绕开海峡的管道,增加能够交付的原油。美国国务卿鲁比奥本周二表示,经过霍尔木兹海峡的石油流量已经接近战前水平。
航运跟踪仍有盲区,因为部分船舶关闭定位应答器。彭博社援引Kpler与Vortexa的数据称,中东整体石油出口量自夏季以来明显回升。伊拉克为恢复客户采购,向地区基准价格提供最高每桶37美元的折价;这一折价也部分反映昂贵的海运成本。
现货价格回落不代表所有油价同步下跌。期货市场仍在评估后续供应中断可能性。现货地区溢价主要反映当期可采购货源,期货则还包含对未来供应的预期。
风险保险和转运抬高成本
根据高盛分析师尤利娅·热斯特科娃·格里格斯比(Yulia Zhestkova Grigsby)等人的最新估算,运输成本上涨部分包含每桶约7美元霍尔木兹战争风险附加成本,以及燃油和船对船转运成本各约4美元。上述数字是成本构成估算,不能视为所有航线统一收费。
高盛指出,波斯湾及阿曼湾当前约六分之一油轮每天涉及船对船转运。部分油轮先将货物运出高风险海域,再转装至大型油轮驶往炼厂,航程组织更复杂,也增加等待和转运成本。
高盛在上周一的另一份能源研究中测算,沙特所在海湾地区至东亚的超大型油轮航线,现货运费折合每桶约42.4美元,一年前约为1.6美元;北海至欧洲大陆的较短航线则约为每桶6.0美元。不同航线运费差异显著,全球平均成本不能直接用作单一炼厂报价。
炼厂采购开始重新计算距离
在高盛上周一的研究框架下,美国中西部及墨西哥湾沿岸炼厂能够更多使用管道输送的本土原油,相比高度依赖远洋进口的炼厂,额外运输成本较低。欧洲炼厂面对的运费增量约每桶11至17美元,其中靠近地中海附近货源的炼厂相对有利。
高盛称,昂贵运费可能提高炼厂实际到岸采购价,抑制部分原油需求,并促使炼厂寻找距离更近的供应商。这是机构对采购行为的推演,尚不能视为全球炼厂已普遍改变采购合同。
高盛最新报告仍预计布伦特原油年底可能回落至每桶90美元,但指出运输费用长期处于高位、船舶遇袭以及石油基础设施受损,都可能使实际油价高于其基准预测。