- 小
- 中
- 大
- 超大
随着10月利率决议临近,美联储正面临近年来最为复杂的经济环境之一。消费、就业、通胀和金融市场释放出相互矛盾的信号,而人工智能(AI)投资热潮与中东冲突又带来新的不确定性,使货币政策制定者难以判断美国经济的真实走向。
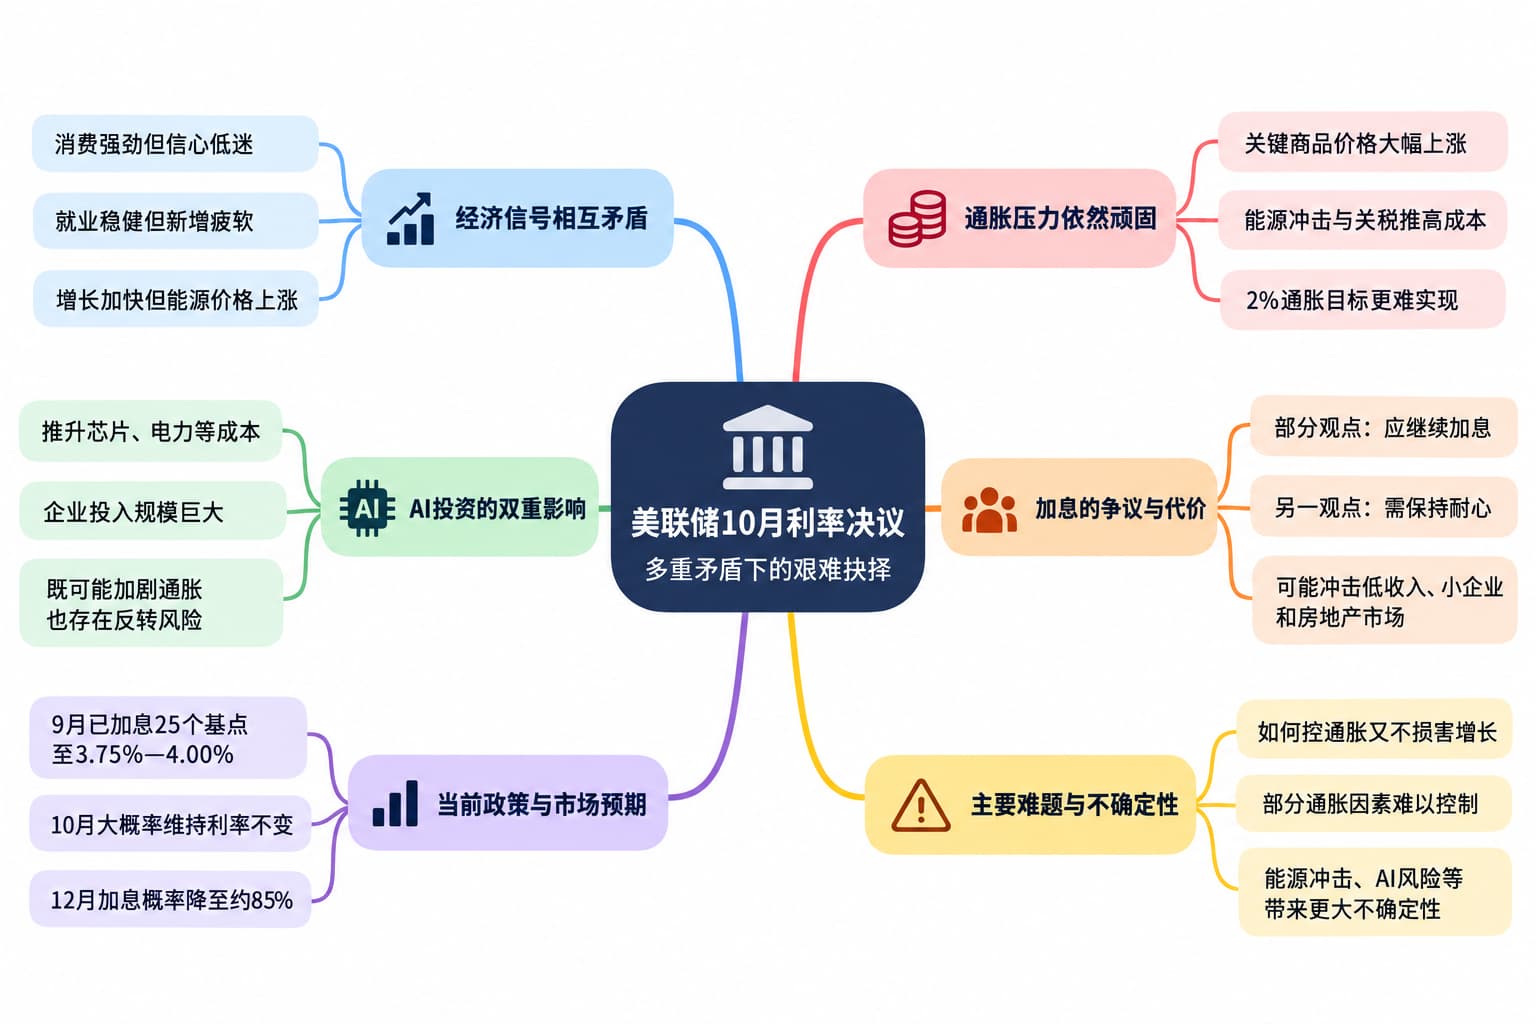
美国消费支出保持强劲,但消费者信心低迷;经济增长加快,但能源价格持续上涨;失业率处于历史较低水平,工资增长却相对缓慢。与此同时,房价居高不下,住房交易市场却陷入僵局。
最新就业数据进一步凸显这种矛盾。美国劳工部22日公布,截至10月17日当周,初请失业金人数降至19.4万人,接近57年来的最低水平。然而,9月非农就业人数仅增加2.9万人,显示企业裁员有限,但新增招聘同样疲软。
对美联储而言,最大的难题仍是如何在不损害经济增长的情况下遏制通胀。
尽管部分商品价格涨幅已经放缓,美国整体通胀压力仍然顽固。自2019年底以来,食品杂货价格累计上涨约30%,电价上涨43%,汽车保险费用上涨近50%。今年2月美伊冲突爆发以来,柴油和汽油价格又分别上涨约70%和50%。
此外,美国商品关税仍处于数十年来的较高水平。能源成本与关税共同推高企业经营及家庭生活开支,使美联储实现2%通胀目标的过程更加复杂。
美联储9月已加息25个基点,将联邦基金利率目标区间提高至3.75%—4.00%,这是三年来首次加息。
部分经济学家认为,美联储应继续提高利率,以抑制需求并防止通胀重新失控。但另一派观点主张保持耐心,因为货币政策传导至实体经济可能需要长达18个月,过度紧缩可能进一步打击低收入家庭、小企业和本已疲弱的房地产市场。
AI投资热潮则成为美联储面临的另一项特殊挑战。
理论上,AI有望通过提高生产率降低长期通胀,但目前大规模数据中心建设正在推升芯片、电力及融资成本。
巴克莱分析发现,大型云计算企业用于AI基础设施建设的支出已超过其经营现金流的90%。这意味着,相当一部分投资依靠内部现金流融资,对美联储加息的敏感程度可能低于传统借贷驱动的投资。
但AI热潮同样存在反转风险。随着投资者质疑巨额资本开支能否获得预期回报,美国科技股近日遭遇明显抛售,资金重新流入国债市场。
美国10年期国债收益率一度跌破5%,市场对进一步加息的押注也有所减弱,12月加息概率降至约85%。
这让美联储陷入新的两难:如果AI投资持续扩张,可能进一步推高通胀;如果投资热潮突然降温,又可能拖累经济增长和就业。
更棘手的是,许多通胀因素并非美联储能够直接控制。无论是霍尔木兹海峡航运成本上升,还是全球存储芯片供应紧张,提高利率都难以直接解决这些供给问题。
美联储主席凯文·沃什本月表示,世界变化的速度可能超过其成年以来的任何时期。
目前市场普遍预计,美联储将在10月27日至28日会议上维持利率不变。不过,随着能源冲击、AI投资风险和经济增长前景不断变化,未来政策路径仍存在较大不确定性。
美联储真正面临的问题,已不只是是否需要继续加息,而是在多重经济信号相互冲突的情况下,如何判断进一步紧缩带来的收益是否足以抵消其潜在代价。