- 小
- 中
- 大
- 超大
在外汇市场中盛行已久的“借入低息日元、买入高息资产”的套息交易,正面临着新的洗牌。随着日元近期的强势反弹,套利资金的借贷成本与汇兑风险大幅攀升,促使敏锐的国际投资者开始在其他货币中寻找替代标的,其中加元逐渐成为市场热议的焦点。
将日元推上风口浪尖的是其近期凶猛的升势。自7月下旬日本当局直接入市干预以来,日元兑美元已反弹约6%,成为G10货币中表现最抢眼的一员。资金流向的转变同样剧烈,美国商品期货交易委员会(CFTC)的数据显示,在截至9月8日的一周内,投机者所持有的日元头寸已从上一周的逾9.2万手净空头,骤然扭转为约1.08万手净多头。
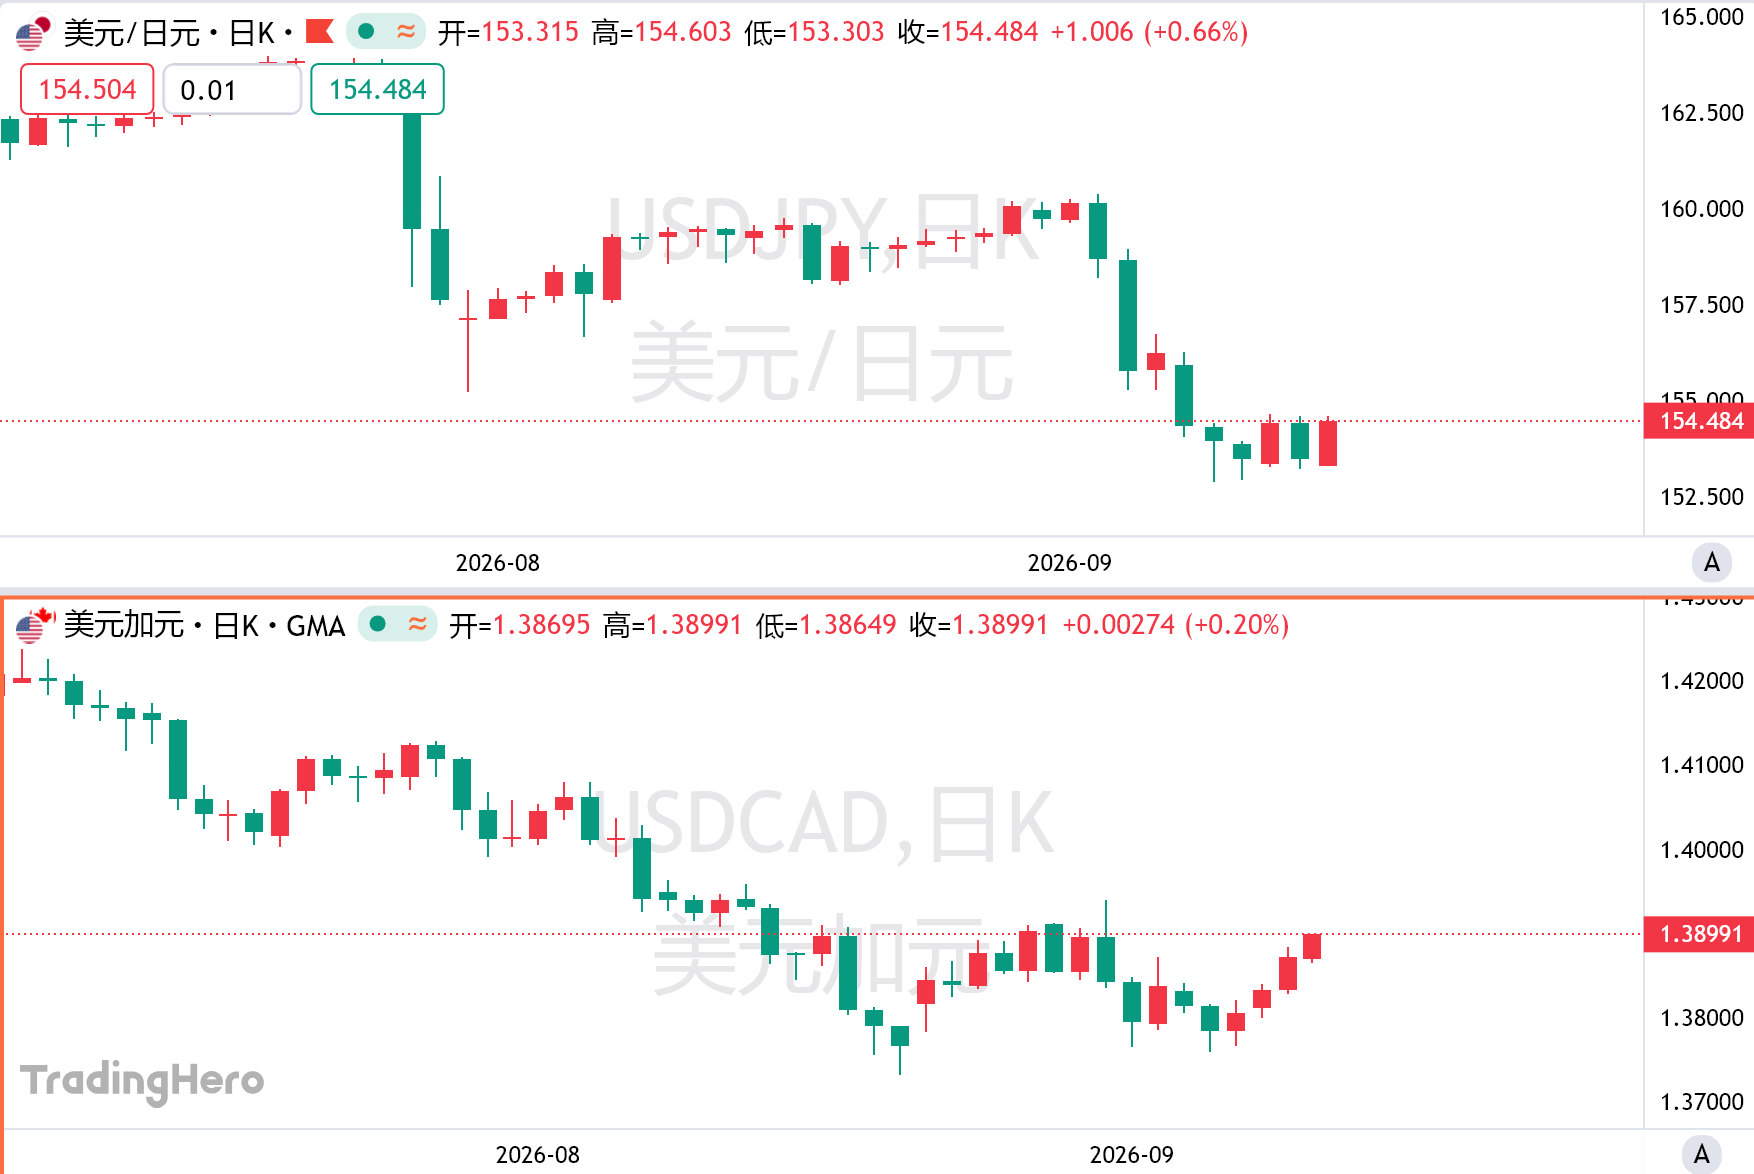
助推日元升值的不仅是干预操作,更在于央行偏鹰的基调与政策周期的反差。市场普遍押注日本央行将在本周举行的政策会议上加息25个基点,把基准利率提至1.25%。同时,美国财政部长贝森特也对做空日元的投机势力发出直白警告,放话称“我现在才是庄家”。政策收紧叠加官方施压,让日元原有的“便宜且稳定”的借贷属性大打折扣。
面对日元汇率抬升的现实,套利资本开始分流。一匹被套息资金相中的“黑马”是加元。
道明证券(TD Securities)的外汇策略团队在一份研报中表示,加元作为套息交易融资货币的吸引力正在相对超越日元,其息差波动比甚至已经能与日元平分秋色。
他们指出,在美加最新一轮关税博弈的冲击下,加元汇率持续走软;随着关税压力逐渐传导至市场情绪、生产端及国内经济数据,加元未来仍有进一步下行的空间。政策层面上,加拿大央行此前在议息会议上将基准利率维稳在2.25%,这也为海外借贷资金提供了较为可观的利差缓冲。
不过,寻找替代币种并不意味着传统的日元套利模式已走向终结。
华侨银行(OCBC)外汇策略师Chris Wong认为,市场接下来确实会出现一定程度的持仓轮动,但即便日本央行本周如期加息,日元利率在全球大环境下依然算得上“极低”。
与欧美主流央行相比——美联储当前联邦基金利率目标区间仍处于3.50%至3.75%,英国央行基准利率为3.75%,欧洲央行亦处于2.5%——日元在利差层面仍具备基础,未来套利交易更可能呈现多币种共存的局面,而非彻底将日元弃之不用。
荷兰国际银行指出,日本央行周五大概率将加息25个基点,市场目前已基本完全计入这一预期,意外维持利率不变的可能性很低,尾部风险是日本央行存在小概率一次性加息50个基点。
该行认为本周日元仍面临一定下行风险。首先,如果美联储加息并释放偏鹰信号,可能推动投机资金重新建立美元/日元多头仓位。其次,日本央行本周的政策表态可能无法完全满足市场当前的鹰派预期,因为市场已经完全计入了12月再次加息。
此外,部分看多日元的投资者还在期待日本政府养老投资基金GPIF最快于本周宣布提高国内资产配置比例。如果相关消息没有出现,也可能令部分日元多头失望。