- 小
- 中
- 大
- 超大
焦煤:保供政策落地,焦煤弱稳震荡后仍有调整空间
正信期货指出,短期煤矿产量恢复有限、蒙煤节日期间闭关,加之铁水高位原料刚需支撑,焦煤盘面弱稳为主。节后,随着煤矿复产的加快、蒙煤通关的恢复,以及下游需求走弱和焦炭提降预期,焦煤仍有一定下跌空间,但煤矿产量难以恢复至矿难前水平,趋势性大幅下跌概率不大,中期以区间震荡思路对待。
关注:节后逢高做空机会以及11-12月冬储和政策预期可能带来的阶段性做多机会。
沪锡:社库下降与进口转亏托底,强美元下维持宽幅震荡
南华期货指出,锡的支撑仍来自国内库存消化和进口补充转弱,需求尚没有同等强度的改善证据。日盘接近低位收盘、夜盘重新修复,反映的是供应缓冲偏薄时的价格弹性,并非需求趋势已经确立。今晚美国强PMI带动美元和短端利率上升,使估值进一步扩张的条件变得苛刻。短期维持宽幅震荡判断。
关注:41万元附近的持续性、现货成交和后续库存变化,以及地缘与宏观利率重定价。
乙二醇:近端低库存支撑偏强,中长期面临供增需弱与累库预期
一德期货指出,供给上本周开工提升中,关注油化工的恢复进程及煤化工重启预期;地缘冲突导致进口恢复低于预期,低库存格局下近强远弱,10月前仍处去库通道,但聚酯负荷走低令去库收窄并逐步转向硬平衡。若海峡局势缓和,高估值将缺失向上驱动;若海峡拉扯,近月预计仍偏强对待。
关注:中东地缘局势与海峡通航进展、装置重启节奏及下游聚酯负荷变化。
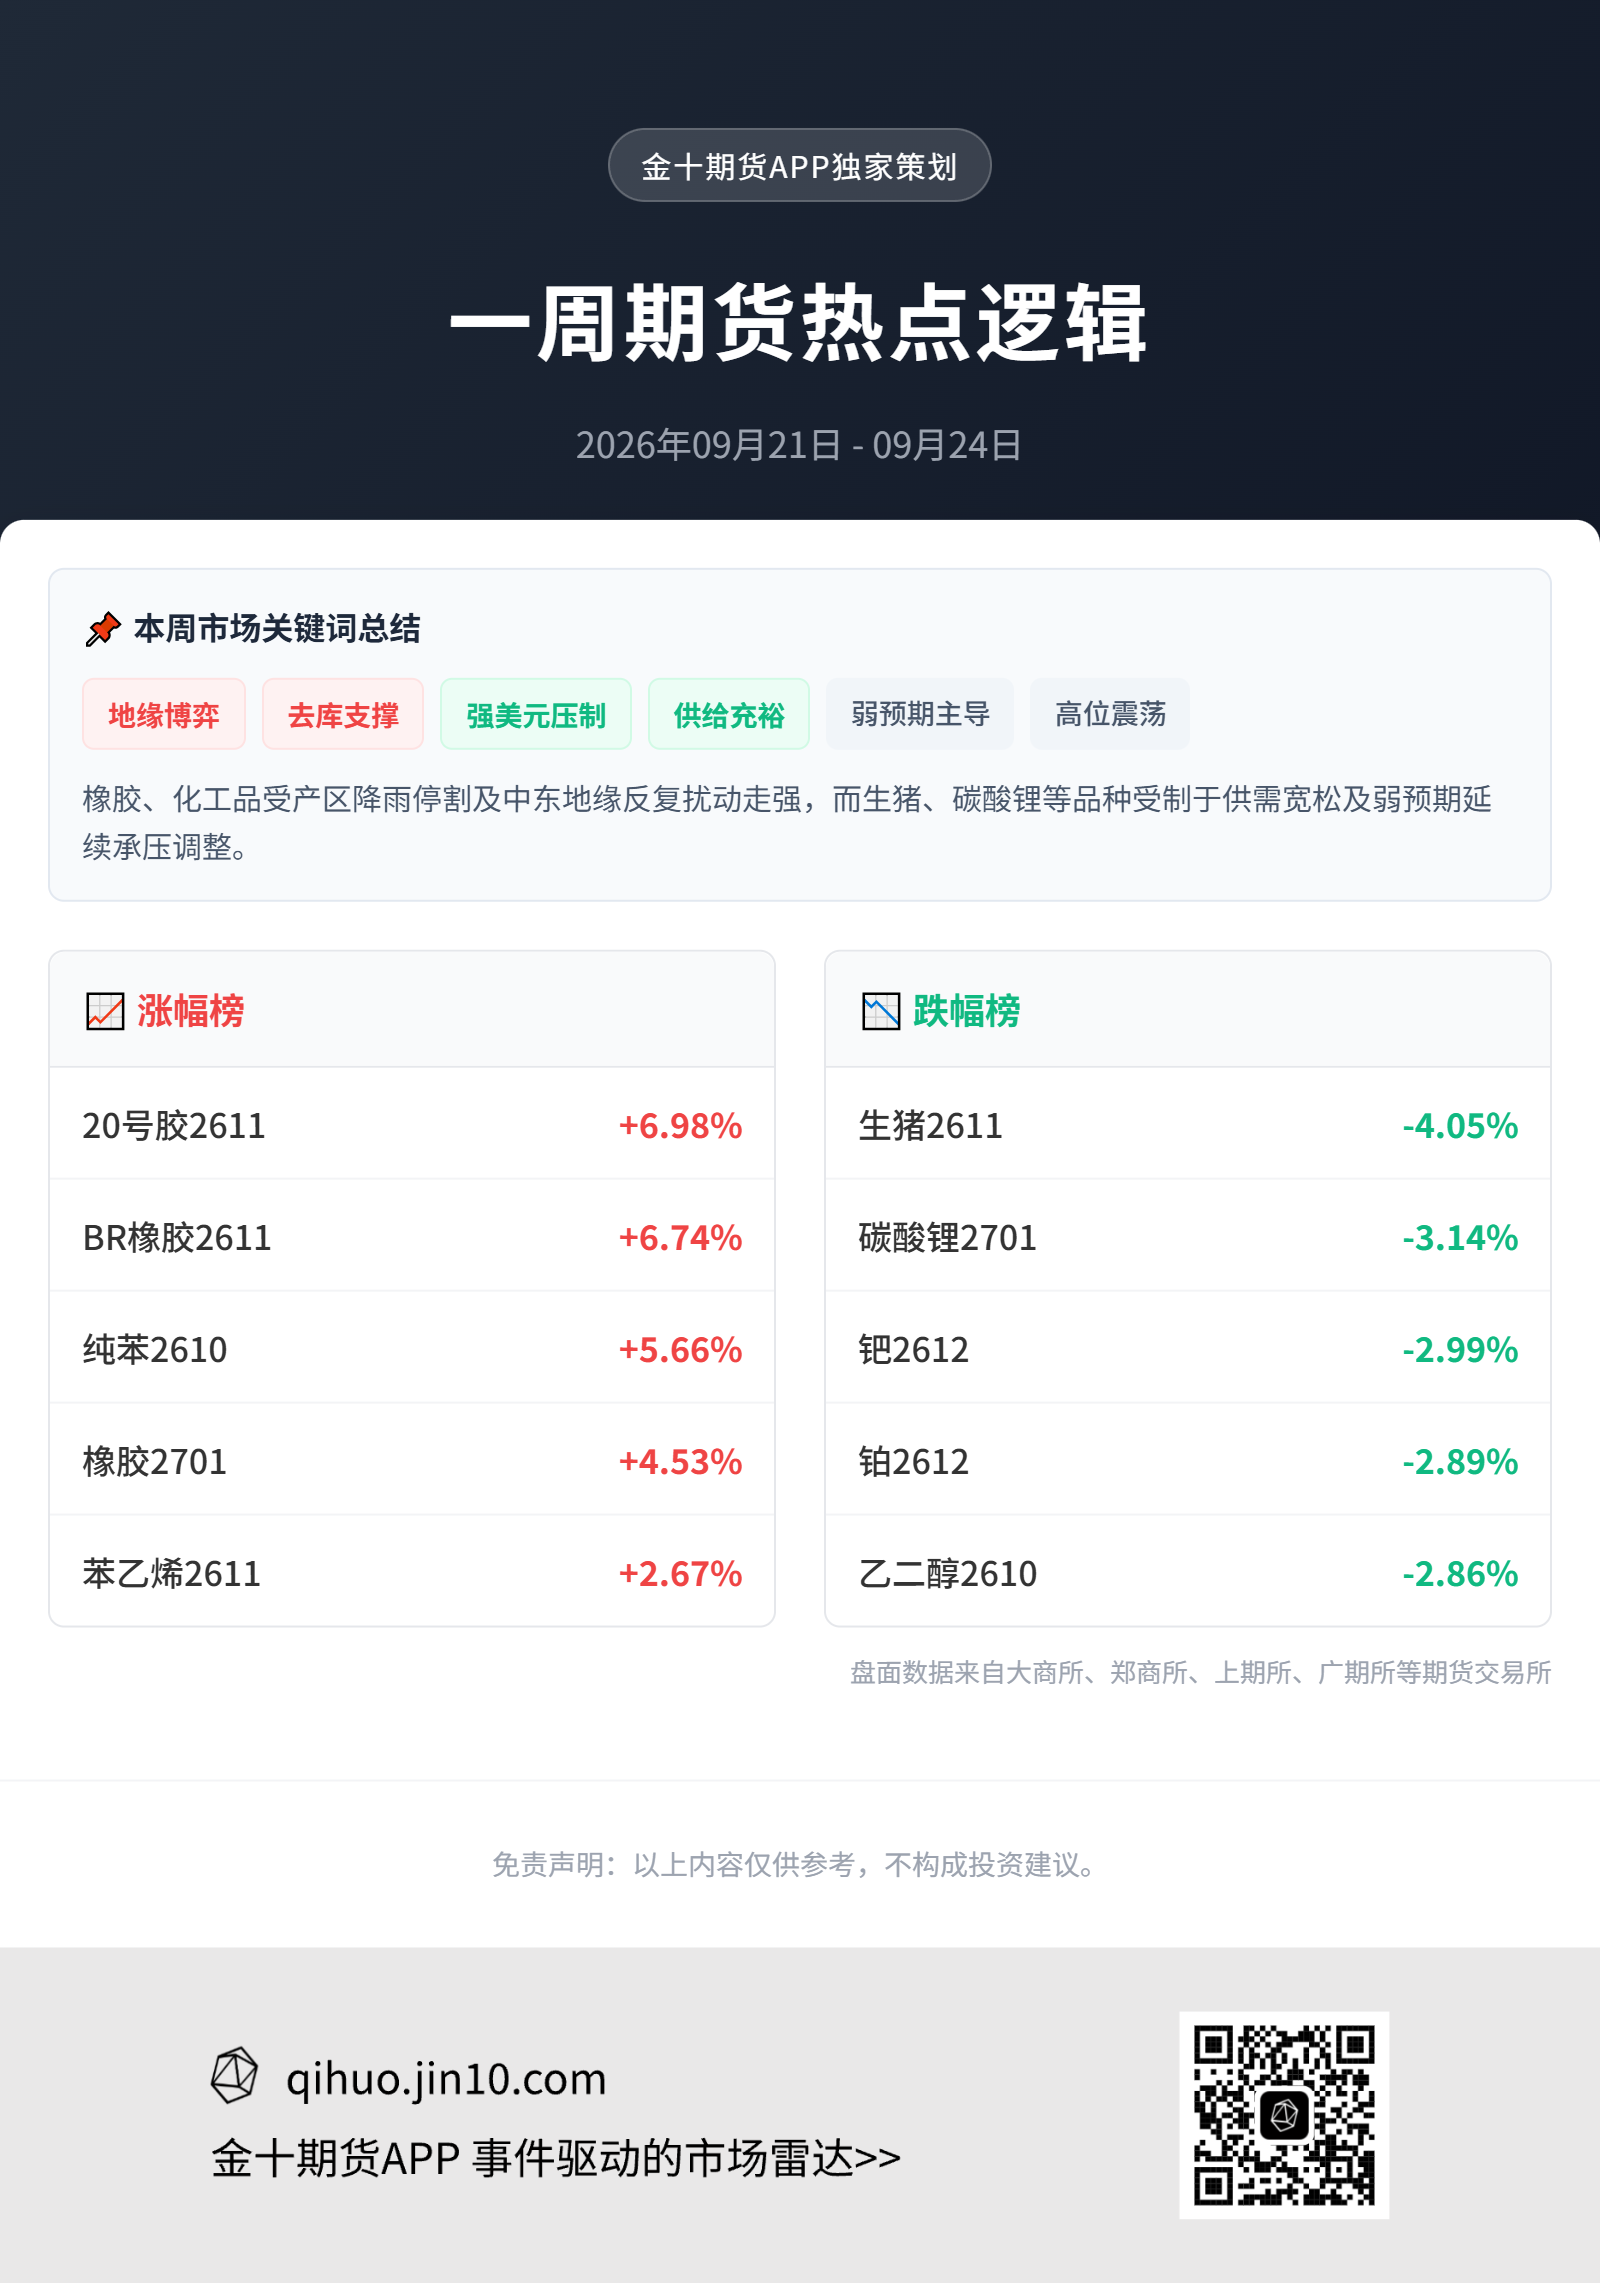
生猪:出栏充裕压制近端,盘面维持反弹偏空思路
创元期货指出,市场供给量充裕,一方面是规模场存在出栏压力,另一方面是短期两广江西疫情带来供应增量,且高体重压制仍在。需求端屠宰毛利走弱,毛白难以跟进,终端支撑有限。总体来看市场供需仍显过剩,价格弱势震荡,盘面继续以反弹空挤升水对待。
关注:养殖端出栏节奏、标肥价差、生猪疫情扰动及节后消费走势。
碳酸锂:需求弱预期主导,盘面维持震荡偏弱运行
中金财富期货指出,需求端弱势这一逻辑会被市场逐渐接受,除了消费前置、出口前置因素之外,汽车出海遭受阻力、9月1日起电池消费税新政正式施行、储能的经济性要求等都是碳酸锂需求的软约束,目前锂价重新被弱预期主导,走势震荡偏弱,建议以盘面趋势为主。
关注:下游排产真实兑现情况、仓单流出速度及电池消费新政执行力度。
原油:地缘与基本面博弈加剧,油价维持高位宽幅震荡
国投期货指出,供应恢复脆弱分化,沙特、伊朗减产,四季度中东关停产能仍高;IEA显示四季度存在220万桶/日缺口,全球库存大幅去化,炼厂秋检和冬季取暖补库令油品紧张延续。若美伊协议或海峡通行实质恢复,溢价将快速回吐;否则供需偏紧与地缘扰动并存,油价维持高位宽幅震荡,不排除冲突引发脉冲行情。
关注:美伊谈判落地进展、霍尔木兹海峡通行恢复情况及欧美成品油裂解利润。
贵金属:紧缩担忧压制估值,短期回调但持续走弱空间有限
光大期货指出,美经济韧性十足,通胀隐忧难解,国债收益率大幅走高也在暗示美联储可能采取更强烈的紧缩政策,10月再次加息预期走高,美元指数走强,抑制贵金属市场情绪。不过能源成本上升成为通胀首要共识性因素,若后期能源价格得到有效控制,美联储连续加息意愿仍偏低,黄金虽短期受制于加息担忧,但持续性走弱概率偏低。
关注:美国通胀及就业数据、能源价格波动对美联储加息路径的影响。
甲醇:海峡通行存不确定性,低库存对下方形成支撑
兴业期货指出,美伊局势及海峡通行预期整体好转,但仍存较大不确定性。供需方面,受装置检修等因素影响,开工率处于偏低水平,整体供给压力偏低。需求端整体表现一般,但受进口量持续萎缩等因素影响,国内港口库存仍在持续下降。前期驱涨动能虽减弱,但在低库存支撑下,价格下方存在支撑,维持高位震荡。
关注:中东地缘局势、霍尔木兹海峡通航进展及国内检修装置复产节奏。
橡胶:产区降雨叠加去库支撑,双节开工走低限制上方空间
瑞达期货指出,东南亚主产区仍面临较多降雨,导致原料胶水释放不畅,国内港口库存累库缓慢,总社会库存持续去化,新胶供应压力相对有限。但双节假期临近,在成本承压及综合订单偏弱影响下,样本多家轮胎企业计划停产放假,轮胎整体开工率将显著走低,需求转弱。胶价短期维持震荡运行。
关注:产区天气变化、原料收购价格以及节后轮胎企业复工节奏。
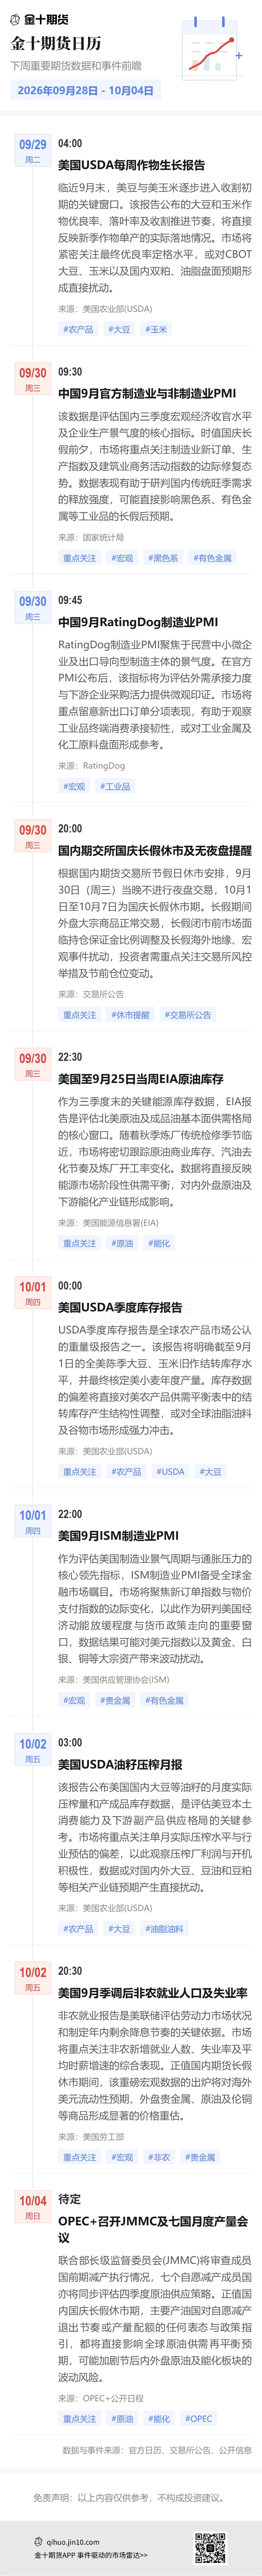
下周重要期货数据和事件前瞻
1. 9月29日4:00,美国USDA每周作物生长报告;
2. 9月30日9:30,中国9月官方制造业与非制造业PMI;
3. 9月30日9:45,中国9月RatingDog制造业PMI;
4. 9月30日20:00,国内期交所国庆长假休市及无夜盘提醒;
5. 9月30日22:30,美国至9月25日当周EIA原油库存;
6. 10月1日0:00,美国USDA季度库存报告;
7. 10月1日22:00,美国9月ISM制造业PMI;
8. 10月2日3:00,美国USDA油籽压榨月报;
9. 10月2日20:30,美国9月季调后非农就业人口及失业率。
10. 10月4日待定,OPEC+召开JMMC及七国月度产量会议。