- 小
- 中
- 大
- 超大
美国经济正在展现出超出市场预期的韧性。在经历持续通胀、关税压力以及融资成本上升后,企业投资、就业和人工智能(AI)相关资本支出仍保持强劲,令美国国债投资者重新评估未来利率路径。
美国经济增长持续强于预期,加上AI投资热潮推动企业扩张,使传统利率工具对经济活动的抑制效果受到质疑。债券市场担忧,如果高利率无法有效放缓需求,美联储可能需要进一步收紧政策,从而带来更大的政策风险。
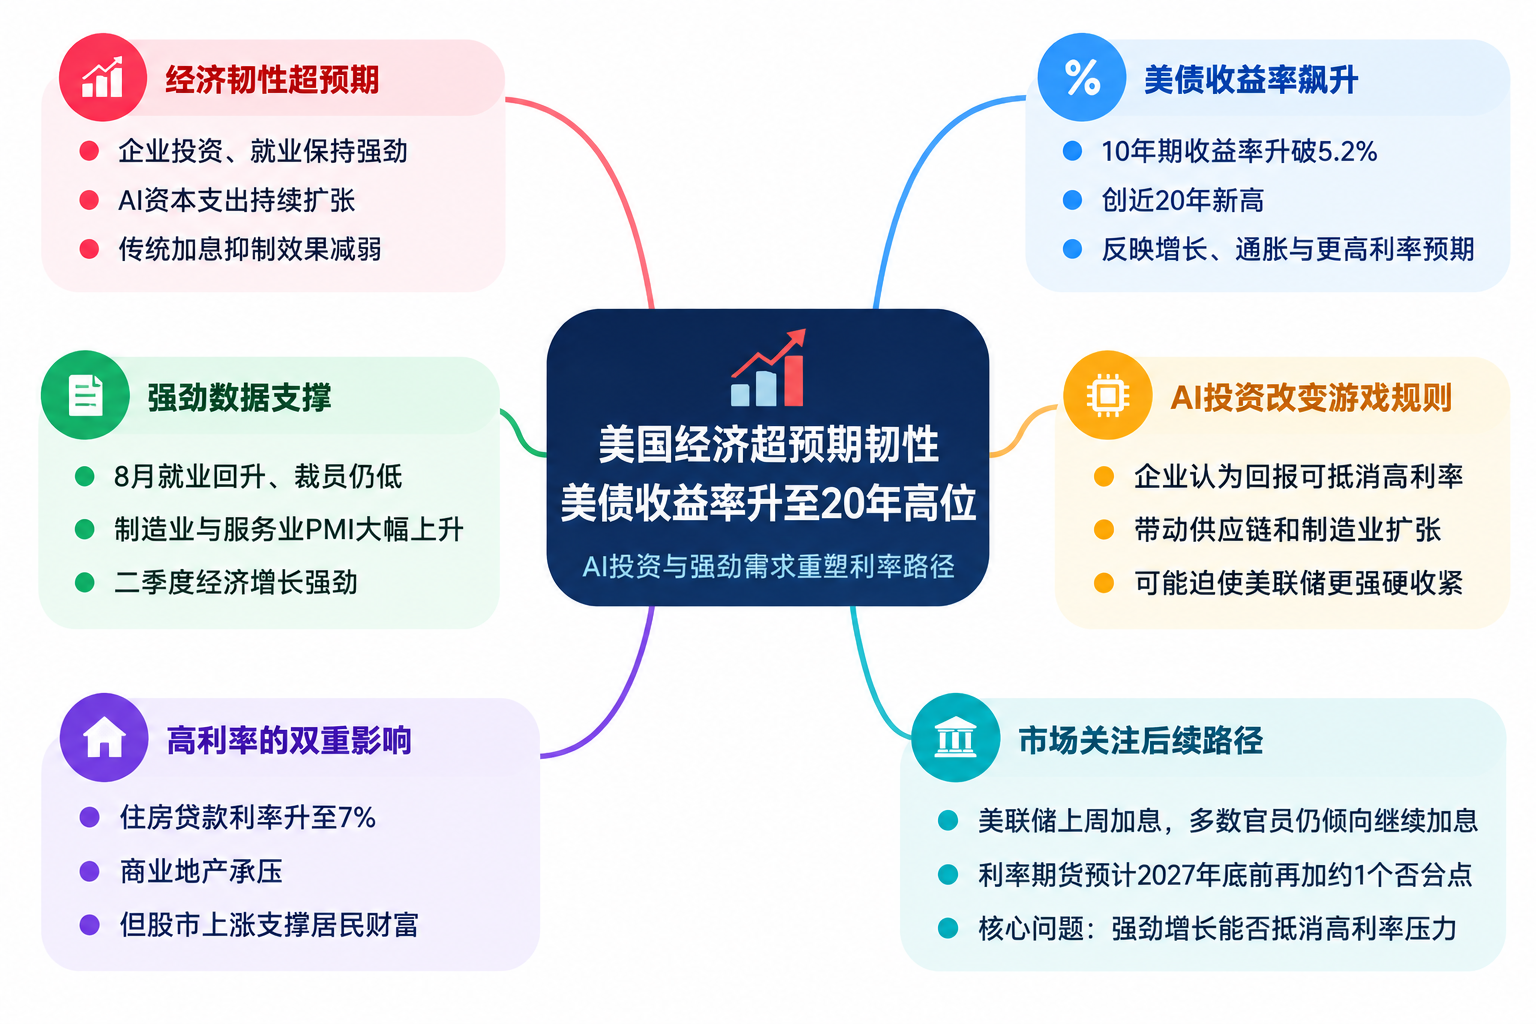
美国10年期国债收益率本周升至近20年来高位,周四一度升破5.2%关口。收益率快速上升反映出市场对经济增长、通胀压力以及未来利率水平的重新定价。
强劲数据推动收益率飙升
近期一系列经济数据削弱了市场此前对于美国经济放缓的预期。
夏季以来,美国就业市场重新显示韧性,8月招聘活动回升,裁员水平仍然较低;制造业企业也报告商业活动改善。在AI投资推动下,美国经济第二季度基础增长表现强劲。
本周公布的标普全球采购经理人指数(PMI)进一步强化了经济回升迹象。数据显示,制造业活动指标录得2022年以来最大单月增幅,服务业活动指标升至2021年以来最高水平,新订单成为推动两个行业增长的重要因素。
该数据公布后,10年期美债收益率出现明显上涨,创下自2025年4月特朗普宣布“解放日”关税政策冲击市场以来最大的单日涨幅之一。
圣路易斯NISA投资顾问公司首席经济学家斯蒂芬·道格拉斯(Stephen Douglass)表示,这份PMI报告“令人震惊”,显示经济可能正在加速,而不仅仅是保持稳定。
不过,道格拉斯仍认为,美国通胀最终可能回落至美联储2%的目标,无需大幅提高利率。他表示,关税影响可能逐渐消退,如果伊朗冲突得到解决,能源价格也可能回落。但他同时承认,私人部门需求增强可能推动经济出现过热风险,并导致更持久的通胀压力。
AI投资削弱高利率抑制作用
市场关注的一个关键变化,是AI投资正在改变传统利率周期中的经济传导机制。
过去,当利率快速上升时,企业通常会减少资本支出,房地产和消费等利率敏感领域也会明显降温。但当前AI基础设施投资仍保持高速增长,部分科技企业认为,AI带来的潜在回报足以抵消较高融资成本。
著名资管机构联博集团(AllianceBernstein)经济学家埃里克·温格洛德(Eric Winograd)表示,AI投资可能通过供应链向更广泛经济领域扩散。
“建设数据中心所需的一切硬件与设施,都必须在某个地方制造出来,”他说,AI投资可能推动供应链、制造业以及其他经济领域同步扩张,使增长基础进一步扩大。
这一变化令部分经济学家担忧,如果AI相关投资持续强劲,美联储可能需要采取更强硬措施才能压制整体需求。温格洛德表示,如果通胀来自强劲经济需求,而不仅仅是能源供应冲击,美联储将面临更大挑战。
“如果AI拒绝放缓,美联储可能需要压制除AI之外的其他所有领域,”他说。
债券市场担忧利率路径重新上移
近期美债收益率上涨并非完全来自通胀预期升高。市场还在关注美国政府债务规模扩大,以及企业为AI基础设施融资带来的债券发行增加。
随着AI产业链企业大量发行债券筹集资金,美国国债面临来自企业债市场更激烈的资金竞争。同时,能源价格上涨也令投资者担心成本压力可能重新传导至整体通胀。
不过,债券市场目前并未显示投资者认为美联储已经失去控制通胀的能力。市场衡量未来通胀预期的盈亏平衡通胀率仍处于相对温和水平。投资者真正担忧的是,为维持通胀下降趋势,美联储可能需要将利率提高到更高水平。
美国联邦基金利率上周迎来三年来首次上调,多数官员预计今年年底前仍可能继续加息。美联储主席凯文·沃什(Kevin Warsh)表示,此次加息“撤走了一剂宽松”,这一表述被市场解读为政策可能仍有进一步收紧空间。
由于长期国债收益率通常跟随市场对未来短期利率的预期变化,投资者提高对未来利率水平的判断,也推动长期收益率继续走高。目前利率期货市场显示,交易员预计美联储可能在2027年底前累计加息约1个百分点。
高收益率正在影响部分经济领域
尽管整体经济保持强劲,高利率已经开始对部分行业产生压力。
住房市场受到明显影响,美国30年期抵押贷款利率周四升至7%,为一年多以来首次达到这一水平,高融资成本进一步限制住房销售。商业地产市场同样承压,部分商业地产持有者面临更高融资成本和资产价值调整压力。
但与此同时,美国消费者资产负债表仍受到股市上涨支撑。AI热潮推动科技股上涨,企业盈利改善也提升了投资者财富效应。
Yardeni Research总裁埃德·亚德尼(Ed Yardeni)表示,部分家庭仍受益于较高利率带来的货币市场基金收益增长。他指出,美国约三分之一家庭由65岁以上人士为主要负责人,这部分人群通常不依赖住房贷款,而是更多享受储蓄收益提升。
当前,美债市场正在重新评估一个核心问题:美国经济是否已经强劲到足以抵消高利率带来的抑制作用。如果增长持续超预期,美联储未来利率路径可能面临进一步调整压力。