- 小
- 中
- 大
- 超大
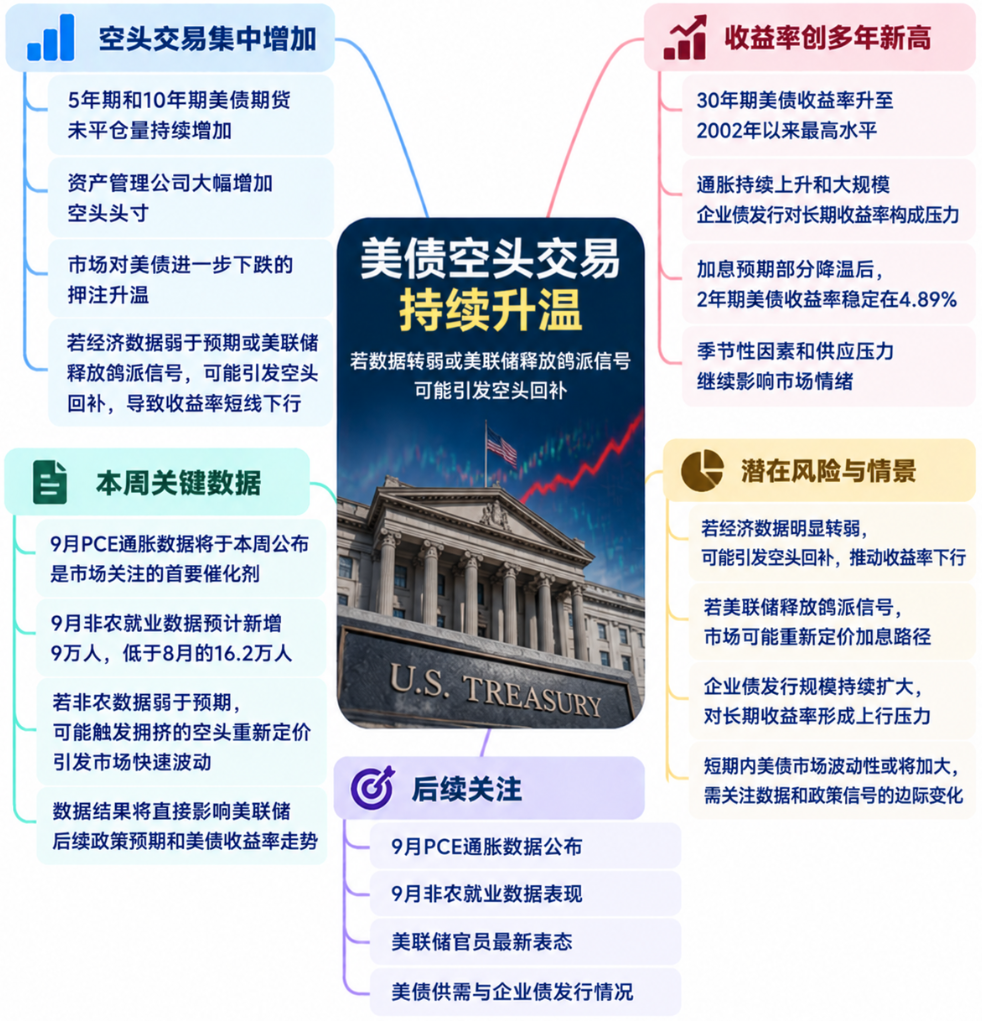
美国国债市场的看空交易正在变得拥挤。过去几周,5年期和10年期美债期货未平仓量持续增加,交易员押注收益率从多年高位进一步上行。
但这也留下了另一种可能:如果经济数据突然转弱,或者美联储官员释放鸽派信号,积累的大量空头头寸可能迅速平仓,推动收益率短线快速下行。
本周的PCE通胀和非农就业数据将成为关键催化剂。市场首先等待周三公布的美联储首选通胀指标PCE,随后周五将迎来9月非农就业报告,经济学家预计新增就业约9万人,明显低于8月意外增加的16.2万人。
美债空头持续加码
芝加哥商品交易所(CME)数据显示,5年期美债期货未平仓量在过去12个交易日中有11天增加,10年期合约则在过去14个交易日中有13天增加。
在截至9月22日的一周内,资产管理公司增加超过10万份10年期美国国债期货空头头寸,创2023年以来最大的单周增幅之一。
美国银行的策略师梅根·斯威伯(Meghan Swiber)等人在报告中写道:“期货头寸仍偏向更高收益率,在短期和中期期限上,空头仍处于盈利状态。”
他们表示,资产管理公司继续增加中长期美债空头,而商品交易顾问的趋势交易也显示其“坚定做空美国国债”。
自上周初以来,5年期和10年期两个期限新增的期货风险敞口合计约为每基点3200万美元,相当于当前5年期现货美国国债约750亿美元。
这些交易除了直接押注收益率上升,也可能包含针对现货美国国债的基差交易,以及资产管理公司为债券组合进行的对冲。
空头越集中,反转时的波动也可能越大。如果就业数据明显弱于预期,或美联储官员释放更鸽派的信号,空头回补可能推动收益率快速下行。
30年期美债收益率升至2002年以来最高水平
与此同时,美债长端抛售仍在加剧。30年期美债收益率周二突破5.61%,连续第六个交易日上升,触及2002年以来最高水平。
通胀压力、能源价格上涨以及大量企业债发行,都在增加长端美债的压力。派拉蒙天空之舞公司(Paramount Skydance Corp.)启动规模约320亿美元的投资级债券发行,也成为当天市场关注的供应因素。
三井住友银行(SMBC)利率策略师蒙蒂·甘地(Monty Gandhi)表示,这是有记录以来第五大投资级债券交易,“长端的部分走势可能与此有关”。
美国国债市场规模约32万亿美元,今年以来整体下跌2.6%,而去年上涨6.3%。10年期收益率目前约为5.25%,接近2007年以来最高水平;两年期收益率则是主要期限中最后一个仍低于5%的品种。
加拿大帝国商业银行资本市场(CIBC Capital Markets)美国利率策略主管迈克尔·克洛赫蒂(Michael Cloherty)表示,长端美债按历史标准已经显得便宜,但高收益率水平仍没有吸引大量价值型买家。
“我们已经等了一个多月,他们却缺席。”克洛赫蒂说。
加息预期与就业数据拉锯
能源价格上涨令市场此前押注美联储进一步加息,进而推高美债收益率。市场一度预计年底前至少加息25个基点,最早可能在10月会议上行动,并预计到2027年年中还会累计加息近三次。
但纽约联储主席威廉姆斯周二的表态令部分加息预期降温。他表示,为遏制通胀,美联储今年晚些时候“再一次上调”利率目标区间“可能是合适的”。
两年期美债收益率对政策预期更加敏感,在威廉姆斯讲话后一度下降5个基点,随后稳定在4.89%左右。
堡垒华盛顿投资顾问公司(Fort Washington Investment Advisors)高级投资组合经理丹·卡特(Dan Carter)表示,威廉姆斯的表态与“许多其他美联储发言人”形成“相当鲜明的对比”,后者此前释放出进一步加息的紧迫感。
卡特认为,市场对10月加息的押注至少可能维持到周五。届时,美国9月非农就业报告将公布。
经济学家预计,9月非农就业人数增加约9万人,低于8月的16.2万人。若数据明显弱于预期,当前拥挤的美债空头头寸将面临重新定价。
10月仍有供应与季节性压力
除货币政策外,美国政府债务规模、企业融资需求以及日元融资套利交易平仓,也在影响美债市场。
花旗集团策略师认为,借入日元、投资高收益资产的套利交易正在平仓,并推动美债遭到抛售。亚德尼研究(Yardeni Research)也认为,日元套利交易平仓可能是近期债券抛售的推动因素之一。
但部分投资者已经开始看到相反的机会。华尔街投资者吉姆·比安科(Jim Bianco)六年来首次转为看多美债,长期债券投资者克里斯·伊戈(Chris Iggo)则认为债券经历连续四年困难时期后可能反弹。
加拿大皇家银行蓝湾资产管理公司(RBC BlueBay Asset Management)首席投资官马克·道丁(Mark Dowding)认为,全球债券市场的抛售已经过头。
季节性因素也可能让10月的美债市场继续承压。彭博数据显示,过去10年美国国债9月的中位跌幅为0.9%,10月为0.7%。
道明证券策略师普拉尚特·纽纳哈(Prashant Newnaha)表示:“9月利率市场堪称一场灾难,痛苦交易可能继续。”他指出,只要中东局势没有解决,固定收益市场仍面临持续去风险的可能。
道富投资管理的高级固定收益策略师卢雅彦(Masahiko Loo)则称,10月通常是美国国债的“季节性考验期”。随着投资者结束夏季淡季回归市场,新增国债供应、大量信用债发行以及AI资本支出需求,将继续争夺有限的资本。