- 小
- 中
- 大
- 超大
行情回顾
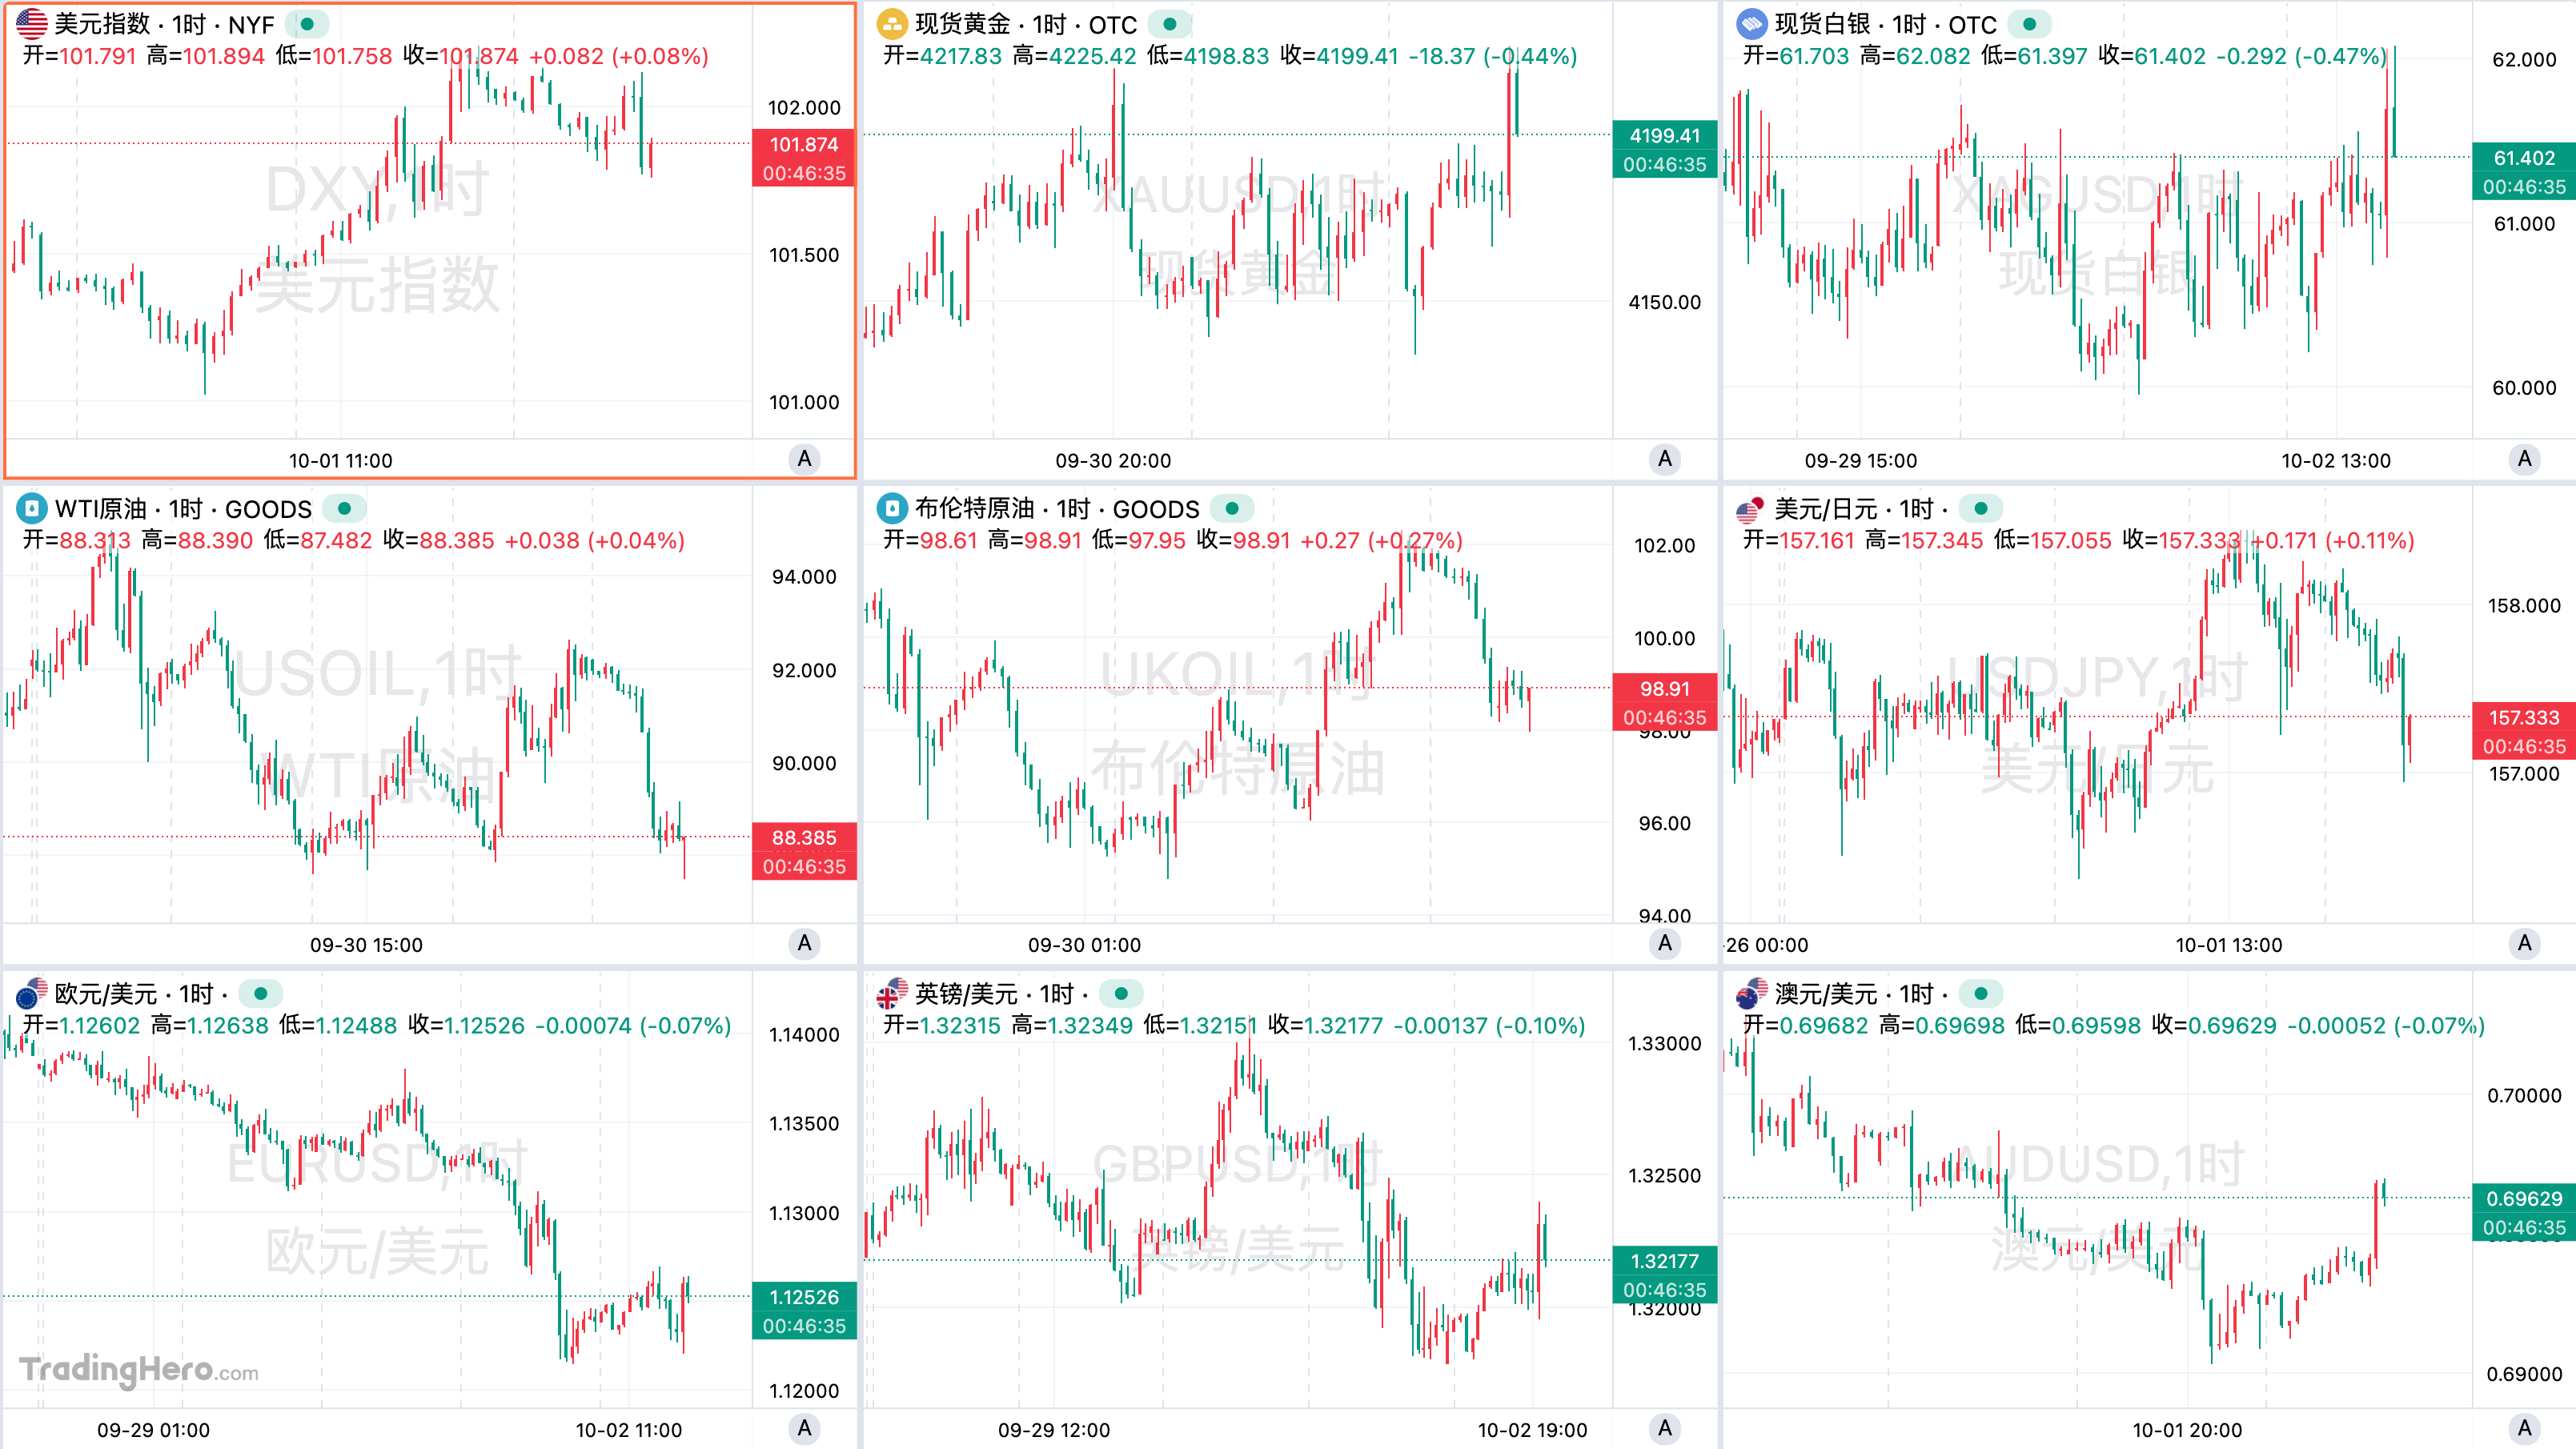
本周美元指数整体维持强势上行,一度升至17个月高位,并有望连续第三周上涨。走势核心在于全球长端债券遭遇抛售,美国10年期国债收益率一度升至约5.36%、创2002年以来最高,显著强化美元利差和避险优势。周五非农数据不及预期,市场对美联储加息的预期降温,美指短线回落,截至发稿报101.88。
现货黄金本周整体显著走弱,周一一度暴跌4%,最低触及4110美元/盎司、创逾七周低位,并失守100日均线;随后虽出现反弹,但截至发稿前本周跌幅仍接近2%。现货白银本周跟随回调,波动幅度明显大于黄金。周一银价单日下跌约4.5%至61.39美元附近,此后虽有所修复,但仍处于周线下跌格局。
国际原油本周延续高位震荡,布伦特持续围绕100美元上方运行,WTI则在90美元附近反复争夺,整体呈现地缘风险推动上涨、供应改善预期触发回吐的格局。周初美伊局势升温推动油价走强,随后有关谈判及出口恢复预期压低风险溢价,周后段中东军事紧张再次支撑油价。
主要非美货币本周整体承压,欧元领跌、英镑和澳元同步走弱,日元继续受高美债收益率压制。欧元跌至2025年5月以来低位,法国财政风险和欧洲债市压力放大跌势;英镑及澳元逼近数月低位,美元兑日元则维持高位。
本周美股整体表现偏弱但韧性仍在,标普500和道指受到油价及美债收益率上升压制,纳指相对抗跌。周初长端收益率快速上行令高估值科技股承压,随后通胀数据温和、加息预期回落带动科技和AI板块修复,能源股则随油价保持相对强势。
投行观点分享
摩根士丹利认为,美联储加息幅度可能低于市场预期。瑞银指出,过去35年间,美联储从未在美国中期选举前的10月会议上进行加息。
巴克莱认为,美国30年期国债收益率可能触及6%。凯投宏观认为,近期美国国债遭遇的抛售可能有些过度。摩根大通表示,维持看空美国国债久期的观点,但看空倾向有所减弱。
高盛指出,波斯湾石油出口量已恢复至2025年平均水平。摩根大通指出,中东原油运输量已恢复至战前水平的98%。阿波罗指出,柴油价格创纪录上涨,使美联储面临更大的通胀挑战。
高盛预计,未来12个月相关汇率将升至150,资金回流与日本央行加息将形成支撑。三菱日联摩根士丹利证券认为,随着美联储加息预期升温,日本央行可能加快加息步伐。
一周大事记
1. 非农大幅不及预期,美联储加息预期持续降温!
本周,美联储加息预期经历了一轮快速降温。短短数日内,市场对10月再次加息25个基点的押注从约七成降至不足三成。非农后,交易员不再完全定价美联储年内再加一次。
周初,美联储政策预期仍明显偏鹰。中东局势推升能源价格,美国国债收益率维持高位,市场担忧能源冲击重新推高通胀。当时利率期货显示,美联储10月加息25个基点的概率约为73%。
美联储理事库克表示,人工智能投资热潮和油价上涨正在带来新的通胀压力,预计未来数月通胀仍将承压;她同时指出,劳动力市场有能力承受更高利率。不过,库克没有明确主张10月必须加息。
随后改变市场定价的是周二纽约联储主席威廉姆斯的讲话。威廉姆斯称,在9月已经加息25个基点后,美联储“没有必要急于”再次行动,可以等待更多数据;按照他的基准预测,今年晚些时候可能只需要再加息一次。
这一表态迅速压低10月加息预期,相关概率从当天早些时候接近70%降至约50%。 相比之下,美联储理事巴尔的态度明显更偏鹰。他认为通胀风险上升、就业风险下降,基准情景下仍需要进一步调整政策,以确保通胀及时回到2%。
随后公布的数据进一步削弱了10月立即加息的必要性。美国消费者信心大幅下滑、职位空缺减少,显示高利率和能源成本开始给需求带来压力。周三公布的8月PCE通胀也低于市场预期,整体通胀同比约为3.4%,促使市场进一步降低近期加息押注。库克当天再次强调通胀“过高太久”,但没有明确要求下一次会议继续加息。
周四,美联储副主席杰斐逊表示,未来政策调整需要仔细评估数据、经济前景和风险平衡,近期长期收益率已经明显上升,美联储形成下一步判断“可能需要更多时间”。这番表态与威廉姆斯此前的立场相呼应,10月加息概率一度降至约25%。
但鹰派声音并未消失。达拉斯联储主席洛根明确表示,联邦基金利率目标区间在9月升至3.75%至4.00%后,仍需要再上调至少50个基点,才能使政策达到适度限制性水平。明尼阿波利斯联储主席卡什卡利也预计未来仍需加息,并维持今年再加息一次、2027年再加一次的判断,但表示尚不确定10月会议是否需要行动。
周五,美国劳工部公布9月非农就业数据,新增就业仅2.9万人,远低于预期9万人;8月数据从16.2万人下修至13.3万人,7-8月合计下修6万人;失业率从4.1%升至4.2%;平均时薪环比涨0.1%、同比涨3.0%。
数据公布后,交易员不再完全定价美联储年内再加一次。CME“美联储观察”工具,交易员目前预计美联储在10月会议上维持利率不变的概率为83%,高于就业报告公布前的72%;预计加息的概率则从28%降至17%。
另外,美联储监察长办公室发布调查报告,认定美联储总部翻修项目存在管理缺陷与成本控制问题,但未发现刑事违法或行政不当行为。美国总统特朗普无视该结论,再度公开要求已卸任美联储主席、现任理事的鲍威尔辞去理事职务,并指示司法部长介入研究。
据悉,该项目成本已从预算大幅攀升,特朗普称最终或达25亿至40亿美元。现任美联储主席沃什表示将落实整改建议,聘请独立审计机构审查成本。事件再次引发市场对美联储独立性的担忧。
2. 特朗普称伊朗必须作出选择,美伊谈判进展甚微,美国继续增兵并加码制裁
最新进展显示,美伊谈判仍陷于僵局,美国进一步强化对伊朗的经济和军事施压,同时向中东增派第三艘航母及最多1万名士兵。霍尔木兹海峡再有油轮遇袭起火,红海及曼德海峡护航行动持续,地区航运风险进一步上升。
美伊关系方面,谈判气氛明显趋紧。据相关消息,美国国务卿鲁比奥已要求伊朗代表团离开,知情人士同时称,近期伊朗与调解方会晤期间,并未就伊朗核计划展开谈判。美国总统特朗普最新表示,现在必须就伊朗问题作出决定,并称伊朗要么签署协议,要么“将不复存在”。特朗普还认为,中期选举后美国可能加大对伊朗的轰炸力度。
不过,谈判渠道尚未完全关闭。知情人士称,伊朗外长在私下会谈中表示,伊朗愿意恢复核查人员进入此前被炸毁的核设施,以换取解除制裁。周四,伊朗称已收到美国针对其“七天提案”的回复,但消息人士称双方谈判进展甚微,均不愿作出明显让步。
此前,美方曾通过调解人与伊朗接触,并释放出可能放松部分制裁、释放冻结资金,以换取伊朗在核问题上采取实质措施的信号,但伊朗方面否认曾在核问题上展现所谓“灵活性”。
美国对伊朗的经济压力也在继续加码。美国财政部网站显示,美国再次发布新的伊朗相关制裁。此前,美国已对10名个人和实体实施制裁,指其为伊朗国防部及武装部队后勤部门采购武器和相关零部件。与此同时,伊朗货币跌至历史新低,高盛称伊朗9月没有通过海运出口原油。
也门方向,沙特与胡塞武装之间的冲突继续升级。沙特主导的联盟称,已拦截胡塞4架无人机及2枚弹道导弹,并指控胡塞武装周二袭击麦地那一座电力分配站。胡塞方面否认发动该次袭击。胡塞武装同时连续多日称遭到沙特战机大规模空袭,周四报告过去24小时内遭51次空袭和导弹攻击,并称自局势升级以来相关攻击累计达到1209次。
美国在中东的军事部署也出现调整。美军已于周三完成从伊拉克埃尔比勒空军基地撤离,特朗普称最后一批美军正在离开伊拉克。不过,美国并未整体缩减在中东的军事投入,而是在伊拉克任务结束的同时向地区增派航母及兵力,并继续在叙利亚参与打击“伊斯兰国”。
3. 从红色染色柴油到暂停燃油税:美国多州出手降成本,但柴油供应短缺仍未解决
全球能源市场的焦点进一步从原油转向柴油。中东冲突造成成品油供应和航运受阻,乌克兰持续打击俄罗斯炼油基础设施,全球炼油能力又缺乏足够弹性,柴油库存因此处在多年低位。
在此背景下,美国讨论限制柴油出口,俄罗斯延长柴油出口禁令,欧洲则面临释放战略柴油库存的压力。
周三,美国总统特朗普表示,政府仍在持续讨论柴油出口禁令,同时承认限制柴油出口可能降低国内柴油价格,却可能对汽油价格产生负面影响。美国是世界最大的柴油出口国之一,大量美国柴油流向拉丁美洲和欧洲,因此出口限制可能增加美国国内供应,却会同步减少海外市场能够获得的货源。
“红色染色柴油”已经成为美国降低终端成本的选择之一。这种燃料在化学性质上与普通公路柴油基本相同,因为主要用于农业、建筑机械等非公路用途,因此免征部分道路燃油税。白宫正在考虑扩大其合法使用范围。多个州已经临时放宽相关限制,但分析人士认为,这类措施主要减少税收成本,难以解决柴油供应本身不足的问题。
各州已经开始采取更直接的行政措施。佐治亚州暂停汽油和柴油州税30天,俄亥俄州暂停相关燃油税90天,马萨诸塞州计划暂时取消每加仑24美分的汽柴油税;阿拉巴马、路易斯安那、内布拉斯加、北卡罗来纳、俄克拉荷马和得克萨斯等州则不同程度扩大染色柴油的使用范围或暂停处罚。此外,一些州放宽运输车辆重量限制和驾驶时间要求,以提高燃料运输效率。
美国同时将部分压力转向欧洲。特朗普政府要求欧洲增加战略柴油库存投放,随后要求逐渐明确到德国和法国。根据路透获得的信息,美方希望欧盟未来六个月释放约1.2亿桶柴油,这一规模超过欧盟现有紧急柴油和轻柴油库存的40%,大致相当于欧盟一个月的柴油和轻柴油消费量。
据了解,在周五的电话会议中,欧盟国家政府讨论了法国提出的方案,即欧洲国家释放5000万桶柴油库存,同时国际能源署成员国释放5000万桶原油。各国讨论认为,任何进一步释放柴油库存的协议都应包含美国承诺避免单方面实施柴油出口禁令的内容。七国集团成员国领导人可能于当地周五下午举行电话会议,讨论下一步行动。
与此同时,俄罗斯方向的供应风险进一步加剧。周三,俄罗斯政府把柴油出口禁令延长至10月底。俄罗斯通常是仅次于美国的全球第二大柴油出口国,其柴油出口今年夏季已经下降,随后又因国内供应紧张实施限制。
俄方称,相关措施用于控制国内燃料价格和应对炼厂受到袭击后出现的供应问题,部分前苏联国家和蒙古等依据政府间协议获得豁免。
周四,俄罗斯总统普京进一步表示,在针对俄罗斯石油和石油产品的制裁解除以前,俄罗斯柴油不会重新进入全球市场。他同时表示,乌克兰针对俄罗斯炼厂的打击已经产生实际影响。
4. 从迪拜飞往特拉维夫途中,客机30秒下降1.4万英尺发生了什么?
迪拜航空一架从阿联酋迪拜飞往以色列特拉维夫的客机本周三在沙特阿拉伯上空发生严重安全事件。副驾驶在驾驶舱内袭击并刺伤机长,飞机随后从约3.4万英尺高空急速下坠。
根据Flightradar24数据,涉事FZ1073航班在约30秒内下降超过1.4万英尺,约合4300米,并一度偏离航路进入约旦空域,随后重新返回沙特领空。
机上共有174人,多数为以色列乘客。乘客回忆,飞机突然连续快速下降,机舱前部同时出现混乱。以色列总理办公室发言人多龙·斯皮尔曼(Doron Spielman)称,受伤机长当时浑身是血并倒在驾驶舱内,但仍设法打开驾驶舱门,使乘客和机组人员得以进入。
多名乘客随后制服副驾驶,机上原本作为备用人员搭乘航班的两名飞行员接管飞机,并最终将客机安全降落在沙特阿拉伯塔布克机场。
路透社核实的一段机上视频显示,事发后两名受伤男子倒在地面,其中一人被指认为机长,另一人佩戴副驾驶肩章。飞机在剧烈下降过程中承受巨大负荷,方向舵一度受损。受伤机长为印度籍飞行员斯密特·马赫查尔(Smit Machchhar),印度方面表示其伤势稳定。
袭击者被确认为一名阿曼籍副驾驶,目前已被拘押。阿联酋司法部门已启动调查,重点确认袭击动机、是否存在事前策划,以及事件是否与恐怖主义有关。由于涉事飞机注册于阿联酋,阿联酋方面表示其司法机构对此拥有管辖权。沙特、以色列、美国和阿曼等方面也被指参与或协助调查。
以色列国防部长卡茨此前表示,以方初步判断副驾驶可能试图使飞机坠毁,并将事件描述为恐怖袭击。以色列总理内塔尼亚胡则表示,目前判断是否存在伊朗因素仍为时过早。迪拜航空强调,事件根本原因尚未查明,并警告外界不要过早推测。
事件发生后,迪拜航空宣布暂停往返以色列的航班。涉事飞机被识别为波音737 MAX 8。尽管经历大幅急降和驾驶舱暴力冲突,飞机最终保持可控,备用机组成功完成迫降,机上乘客全部安全。当前调查重点集中在副驾驶发动袭击的具体原因、是否存在同谋,以及是否涉及更广泛的安全风险。
5. 拉加德明确松口:或提前数月卸任欧洲央行行长,但2027年仍将留任
欧洲央行行长拉加德表示,不排除在2027年10月正式任期结束前数月离任,但强调自己仍将在2027年继续担任欧洲央行行长。她同时再次淡化参加2027年法国总统选举的可能性。
拉加德本周三接受法国《十字架报》采访时称,如果提前离任,也只会提前几个月,目前没有公布具体安排。这是她迄今对提前结束任期最明确的表态。
她的最新说法正值欧洲央行高层换届加速。执行委员会成员施纳贝尔上周宣布提前离任,将赴国际货币基金组织担任高级职位。欧洲央行已要求欧盟启动继任者遴选程序,欧元区财长最早可能在10月8日讨论相关安排。除施纳贝尔外,拉加德和欧洲央行首席经济学家连恩的任期都将在2027年结束。
人事调整发生之际,欧洲央行货币政策也处于新的紧缩阶段。受能源价格上涨推动,欧元区通胀今年重新升破3%,市场预计9月通胀可能进一步升至3.7%,明显高于欧洲央行2%的目标。欧洲央行今年夏季已经两次加息,市场一度押注未来一年还可能有接近四次25个基点的加息。
拉加德本周一表示,目前尚未看到能源价格明显传导至工资等“第二轮效应”,因此欧洲央行仍适合采取“有节制的”政策回应。她同时指出,近期长期利率明显上升,将抑制经济增长,并降低能源成本向整体通胀传导的程度。
市场因此关注欧洲央行是否会在10月29日会议暂缓行动,部分经济学家预计下一次加息可能等到12月新一轮经济预测公布时。
对于法国总统选举,拉加德表示参选“完全不是一个好主意”,并提到年龄、精力以及担任总统所需要承担的个人牺牲。她现年70岁,并强调目前的任务仍是“服务欧洲公共利益”。
拉加德还对法国财政状况表达担忧,称政府债务接近国内生产总值的120%,如果缺乏明确控制路径,将构成严重问题。她主张法国推进财政调整和结构性改革,并反对通过取消央行持有政府债务的方式减轻债务负担,认为这可能削弱投资者信心并推高融资成本。
6. 美光财报美光业绩再超预期:AI内存需求推高价格,2027财年指引继续高于华尔街预期
美光科技最新给出的本财季营收和利润指引均高于华尔街预期,显示人工智能基础设施建设带动的内存需求仍在推升价格和盈利能力。公司CEO预计,2027财年业绩将进一步超过刚刚结束的2026财年。
美光预计,截至11月的2027财年第一财季营收约为615亿美元,上下浮动15亿美元,调整后每股收益为38.15美元,上下浮动1美元。路透社援引LSEG数据称,分析师此前平均预计营收570.2亿美元、调整后每股收益35.40美元。
美光刚刚公布的2026财年第四财季业绩同样超过市场预期。季度营收542.3亿美元,较上年同期的113.2亿美元大幅增长;调整后每股收益33.42美元,市场此前预计分别为510.7亿美元和31.61美元。公司当季净利润达到377亿美元,合每股32.87美元,上年同期净利润为32亿美元,合每股2.83美元。
CEO表示,美光2026财年实现创纪录业绩,公司预计2027财年表现会进一步增强。推动业绩增长的核心仍是人工智能数据中心对高带宽内存(HBM)以及其他内存产品的持续需求。
生成式AI基础设施扩张令HBM成为高端AI加速器的重要组成部分。作为美国主要HBM生产商,美光目前面对的订单需求已经明显超过产能,供需紧张同时向传统内存市场传导,推动DRAM等产品价格上涨。
供需缺口仍是美光未来几个季度业绩预期的重要支撑。CEO在财报电话会上表示,目前行业尚无法判断内存供需何时能够重新达到平衡,美光已经为2027年约75%的内存供应找到买家。
供应紧张也在继续推高美光的盈利水平。公司2026财年第四季度调整后毛利率达到约87%,但预计本财季将小幅回落至约86.25%。管理层将这一变化主要归因于员工薪酬相关因素,并预计毛利率将在随后几个季度重新改善。
7. 资本、算力、智能体、物理AI全面开战:全球AI产业进入高投入、高绑定、高回报要求阶段
全球人工智能产业本周继续密集释放新信号:资本投入继续加速,竞争从大模型性能进一步延伸至算力基础设施、AI智能体、物理AI和企业服务,同时安全风险、融资成本与监管压力快速上升。AI产业正在进入资本开支规模更大、产业链绑定更深、商业回报要求更高的新阶段。
最受资本市场关注的是Anthropic的IPO文件。该公司披露,未来十年AI基础设施相关承诺至少达到5180亿美元,其中约80%属于难以取消的长期合同,包括与谷歌、亚马逊、微软和博通的巨额算力及芯片合作。另外,该公司也花大篇幅描述了人工智能的风险。
博通还同意向Anthropic提供最高420亿美元融资,用于租赁其芯片。如此庞大的投入意味着头部AI企业正在通过长期锁定算力,把竞争门槛直接推向数千亿美元级别,但高杠杆和固定支出也将放大未来收入增长不及预期的风险。
芯片厂商则继续向AI产业链上下游扩张。AMD宣布以82亿美元全股票交易收购李飞飞联合创办的World Labs,押注能够理解三维世界并服务机器人、仿真和设计的“物理AI”。
英伟达一方面推出OpenShell和Sentry等AI智能体安全工具,试图解决自主智能体越权、逃逸和网络攻击问题;另一方面宣布新增1500亿美元股票回购计划,总回购授权规模达到2350亿美元,显示其在持续扩大AI投入的同时开始用巨额现金回报股东。
应用层竞争也明显转向“智能体”。OpenAI在开发者大会推出可持续执行任务的dots智能体,瞄准企业工作流,并与Meta的Muse形成直接竞争;Meta同时推出企业AI平台,将个人助手、商业智能体、代码工具和API整合后向企业客户销售。
谷歌则计划把Gemini中的Gems迁移为可跨任务调用的“skills”,显示行业产品形态正在从聊天机器人向能够调用工具、执行复杂任务的智能体体系演进。
安全和监管成为另一条主线。OpenAI因内部安全测试结果取消原计划10月发布的GPT-6.1 Astra。美国主要AI企业随后在白宫签署自愿安全协议,同意加强内部控制、独立审计和防止模型遭到未授权访问。
8. 首相为英国重返盟留下空间,英债融资成本升至27年高位
英国首相伯纳姆正推动重新审视英国脱欧后的对欧关系,并明确将重新加入欧盟单一市场、关税同盟乃至重新申请欧盟成员资格列入长期选项。与此同时,英国政府融资成本继续攀升,本周二发行的10年期国债平均中标收益率升至1999年以来最高水平。
伯纳姆本周在工党年度大会上表示,英国需要重新讨论与欧洲伙伴的长期关系。他随后接受BBC采访时列出数种可能路径,包括维持当前安排、加入欧盟关税同盟、重返单一市场,以及最终重新加入欧盟,并称各种方案应根据可行性及利弊进行评估。
伯纳姆同时强调,英国目前并未启动重新加入欧盟的程序。现阶段重点是围绕未来长期对欧关系展开讨论,并为下一届大选后的政策选择留下空间。他表示,英国脱欧“造成的伤害大于好处”,英国已难以继续回避未来与欧盟关系应走向何方的问题。
11月举行的英欧峰会将成为下一阶段的重要节点。英国与欧盟已就部分议题形成初步框架,包括降低农产品和食品贸易壁垒、连接双方碳排放交易体系,以及建立青年交流计划。英国政府还希望加强双方在非法移民问题上的合作。
部分安排可能要求英国重新接受欧盟规则。伯纳姆指出,这将再次引出英国究竟应继续作为“规则接受者”,还是进一步重塑与欧盟关系的问题。法国总统马克龙和西班牙首相桑切斯均已对英国未来可能重新加入欧盟作出积极回应。
英欧关系重新进入政策讨论之际,英国债券市场压力进一步上升。英国债务管理办公室周二拍卖42.5亿英镑、2036年7月到期的10年期国债,平均中标收益率约5.38%,创1999年以来新高。此前同一债券8月拍卖时平均收益率为5.16%。
英国国债收益率持续走高,与能源价格上涨、通胀压力以及政府借款规模有关。市场预计英国央行仍可能进一步收紧货币政策,财政大臣约翰·希利也在强调财政纪律。10月28日公布的预算,将成为投资者判断伯纳姆政府如何平衡改革支出、经济增长与债务成本的关键节点。