- 小
- 中
- 大
- 超大
甲醇:地缘制约进口与偏紧挺价共振,短期偏强但防高位波动
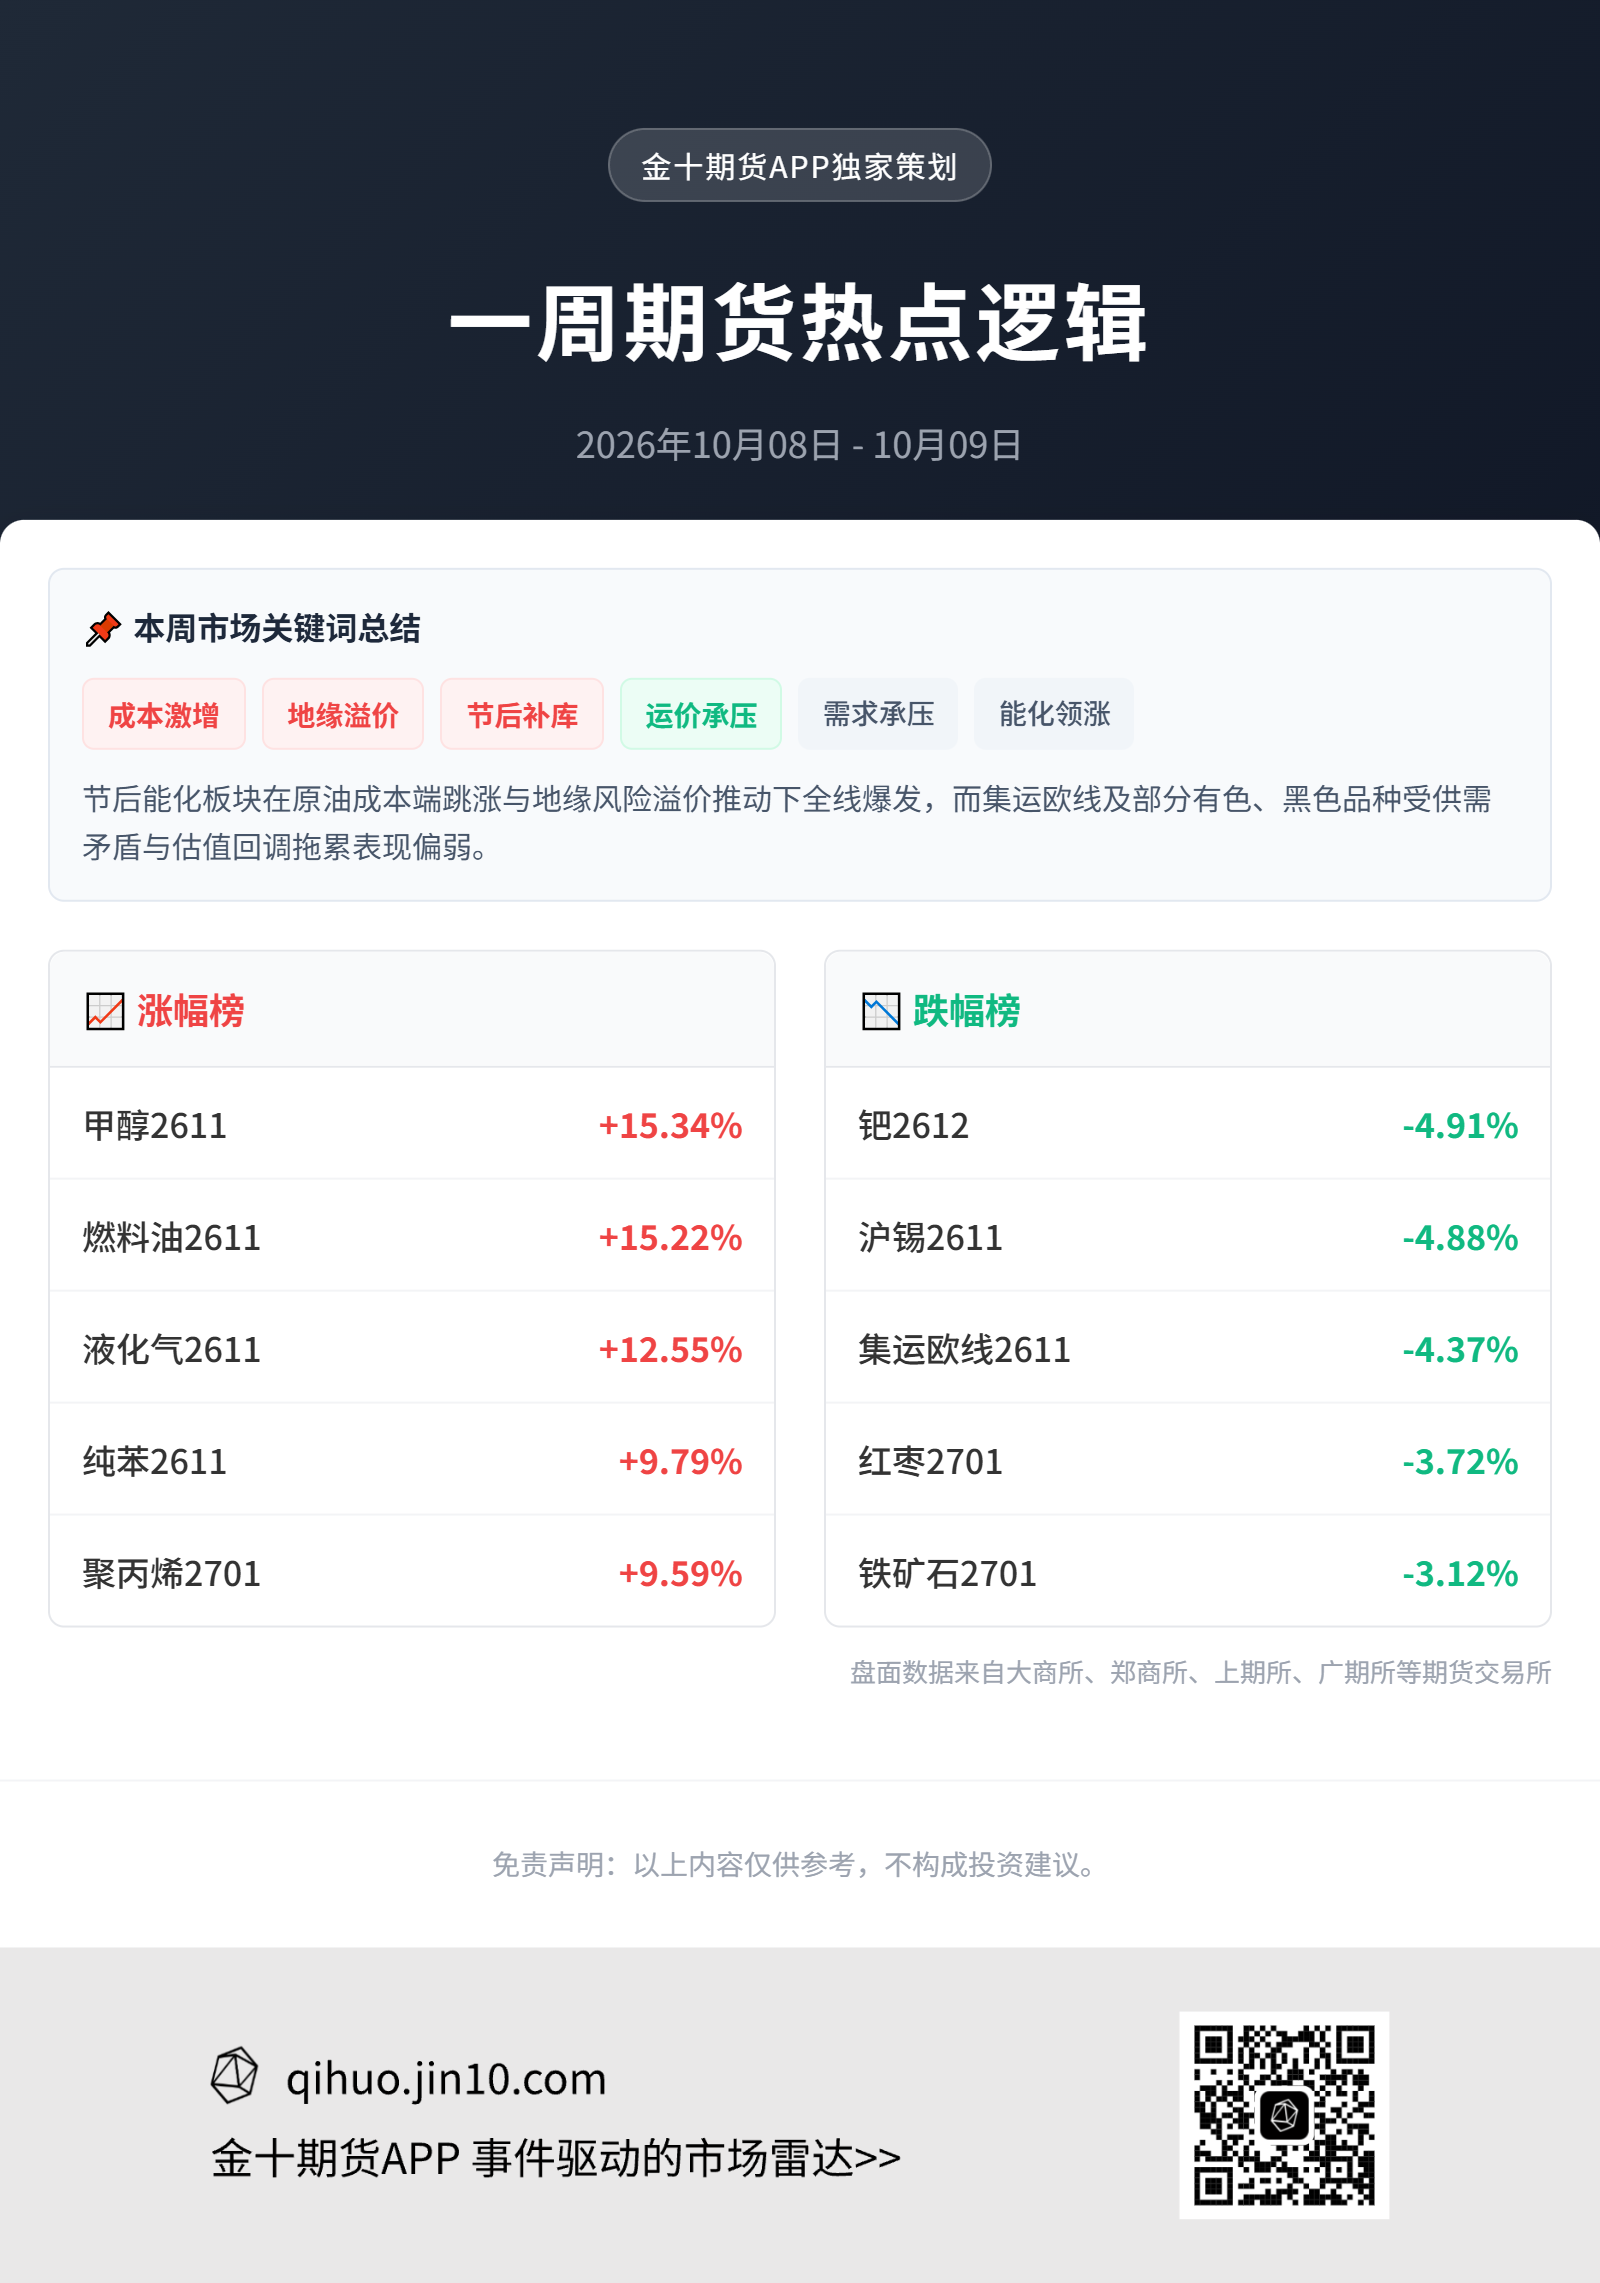
国元期货指出,甲醇大涨核心在于地缘局势主导的供给强约束,国内复产仅为配角,主力节后较节前涨逾500元,收报3835元/吨涨7.48%。霍尔木兹海峡受阻导致海外装置大面积停车,进口量持续偏低,港口库存加速去化;国内虽受高利润驱动开工率回升至89.6%以填补缺口,但高运费支撑内地现货高企。然而,沿海外采MTO企业陷入深度亏损、开工受限,负反馈风险逐步显现。后市偏强格局有望延续,但须警惕情绪溢价回吐及高位剧震风险。
关注:海峡通航与地缘演变、港口到港去库节奏、MTO亏损降负情况。
焦煤焦炭:供给收缩与基差修复共振,双焦走势现强弱分化
宝城期货分析指出,双焦走势分化主要受现实供需矛盾驱动,焦煤主力在深度贴水下向上修复基差收报1539.5元/吨涨4.3%,焦炭受制于下游疲软收报2020元/吨跟涨2.98%。焦煤523家样本产能利用率降至66.4%,精煤日产量连降3周,安监压制下保供不及预期,叠加焦企库存降至923.79万吨存在刚性补库诉求,现实偏紧支撑反弹;但焦炭端钢厂日均铁水回落至233.79万吨,钢厂盈利率不足7%大面积亏损,首轮提降落地且后市仍有提降预期。后市焦煤宽幅震荡偏强,焦炭维持偏弱震荡。
关注:煤矿安监力度与复产进度、蒙煤通关节奏、钢厂铁水产量及焦炭提降轮次。
原油系:地缘降温与飓风扰动交织,油品结构性分化加剧
华泰期货认为,原油系走势分化核心在成本端松动与各品种微观供需差异,SC原油震荡盘整,LPG独立领涨,沥青承压走弱。美伊间接谈判推进令通航中断预期降温,外盘油价回落拖累内盘,但美湾飓风致过半原油产能关停托底油价跌幅;LPG高度依赖中东进口,在到港预期缩减、沙特提价、低库存与化工旺季刚需共振下强势大涨;沥青则因金陵石化复产增加供应、旺季需求逐步转淡及高运费压缩炼厂利润,高位承压回落。后市原油维持高位宽幅震荡,LPG偏强运行,沥青震荡整理。
关注:地缘局势谈判进展、美湾飓风复产节奏、LPG中东到港及炼厂开工变化。
沪锡:流动性收紧与AI预期扰动承压,期价震荡偏弱寻底
金源期货表示,沪锡重挫核心在于海外宏观紧缩预期发酵及科技股需求前景松动,主力跌4.23%收报391410元/吨。美债收益率走强叠加OpenAI营收预期偏弱引发芯片及科技股大跌,拖累算力金属估值;基本面虽有矿端偏紧、10月大型炼厂检修及节后刚需补库弱支撑,但国内社会库存达9194吨仍处近年偏高水平,现货急跌后市场观望情绪升温,“银十”旺季兑现不及预期。后市宏观压制与需求松动主导盘面,锡价预计维持震荡偏弱下寻支撑走势。
关注:海外长债收益率与科技股情绪、缅甸锡矿复产节奏、旺季终端消费兑现情况。
红枣:丰产预期叠加节后消费空窗,盘面延续弱势运行
国元期货认为,红枣期货跌破7000元关口后空头止盈暂缓跌势,主力窄幅震荡收跌0.72%,均线呈空头排列。新季新疆灰枣正处吊干阶段且稳产丰产预期稳固,产量预估50万至60万吨,叠加36家样本物理库存高达9450吨,供应宽松格局难改;需求端双节备货结束后进入消费空窗期,贸易商以销定采,叠加鲜果大量上市分流红枣需求,下游普遍等待新季红枣上市后再行采购。后市供过于求压制盘面延续弱势,静待气温降低后冬季及双节备货需求托底。
关注:新季红枣下树品质与开秤价格、陈枣去库节奏、冬季下游补库启动时点。
两苯:成本松动压制与港口库存分化,纯苯坚挺苯乙烯博弈
两苯开盘冲高后涨幅回落,纯苯收涨2.53%报9518元/吨,苯乙烯跟涨0.67%报10553元/吨。卓创资讯指出,苯乙烯自身供应收缩预期强化,假期期间主港库存小幅累库,但库存绝对值仍处于低位;节后一周天津大沽等装置存检修计划,且当期非一体化装置深度亏损,不排除出现计划外减产的可能,供应端存进一步收缩的可能。需求端主力下游三S行业仍陷亏损,假期后刚需虽有修复,但难出现集中备货,10月整体需求预期仍偏弱。短期苯乙烯市场或在成本支撑及供应收缩预期支撑下偏强运行,关注价格涨至高位后需求端的负反馈或抑制涨幅。
关注:原油走势演变、纯苯装置检修与重启进度、港口到港节奏及下游开工回升力度。
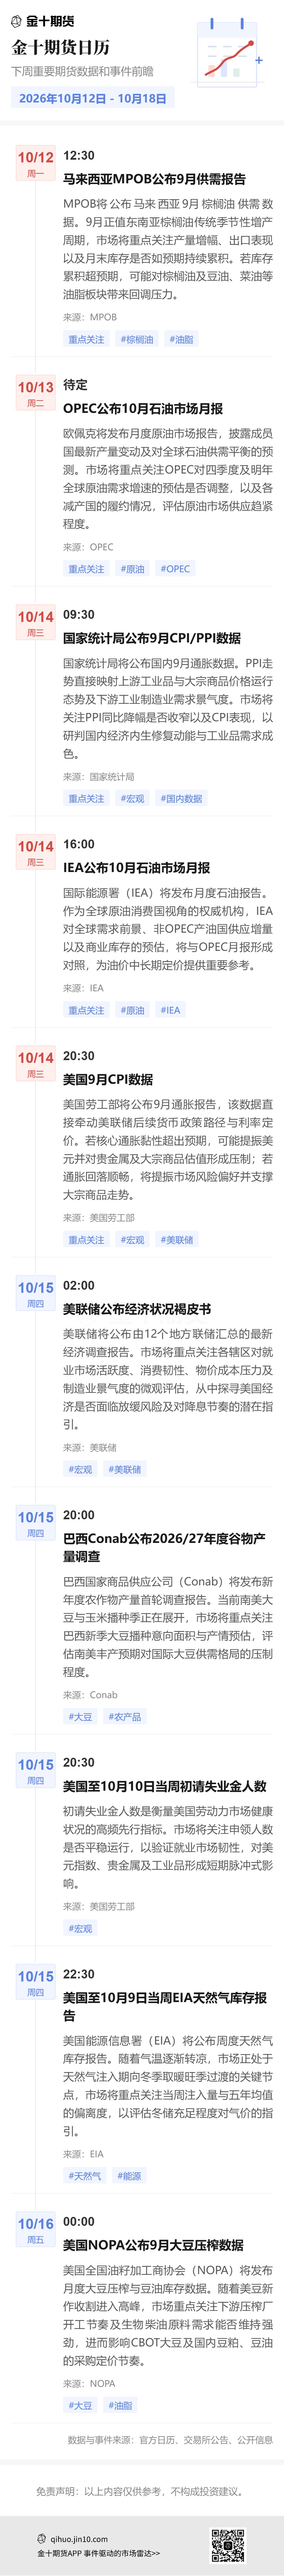
下周重要期货数据和事件前瞻
1. 10月12日12:30,MPOB公布马棕油9月供需报告;
2. 10月13日待定,OPEC公布10月石油市场月报;
3. 10月14日09:30,国家统计局公布9月CPI/PPI数据;
4. 10月14日16:00,IEA公布10月石油市场月报;
5. 10月14日20:30,美国劳工部公布9月CPI数据;
6. 10月15日02:00,美联储公布经济状况褐皮书;
7. 10月15日20:00,Conab公布2026/27年度谷物产量调查;
8. 10月15日20:30,美国劳工部公布当周初请失业金人数;
9. 10月15日22:30,美国EIA公布当周天然气库存报告;
10. 10月16日00:00,美国NOPA公布9月大豆压榨数据。