- 小
- 中
- 大
- 超大
碳酸锂:远期过剩叙事下,碳酸锂盘中跌破10万大关
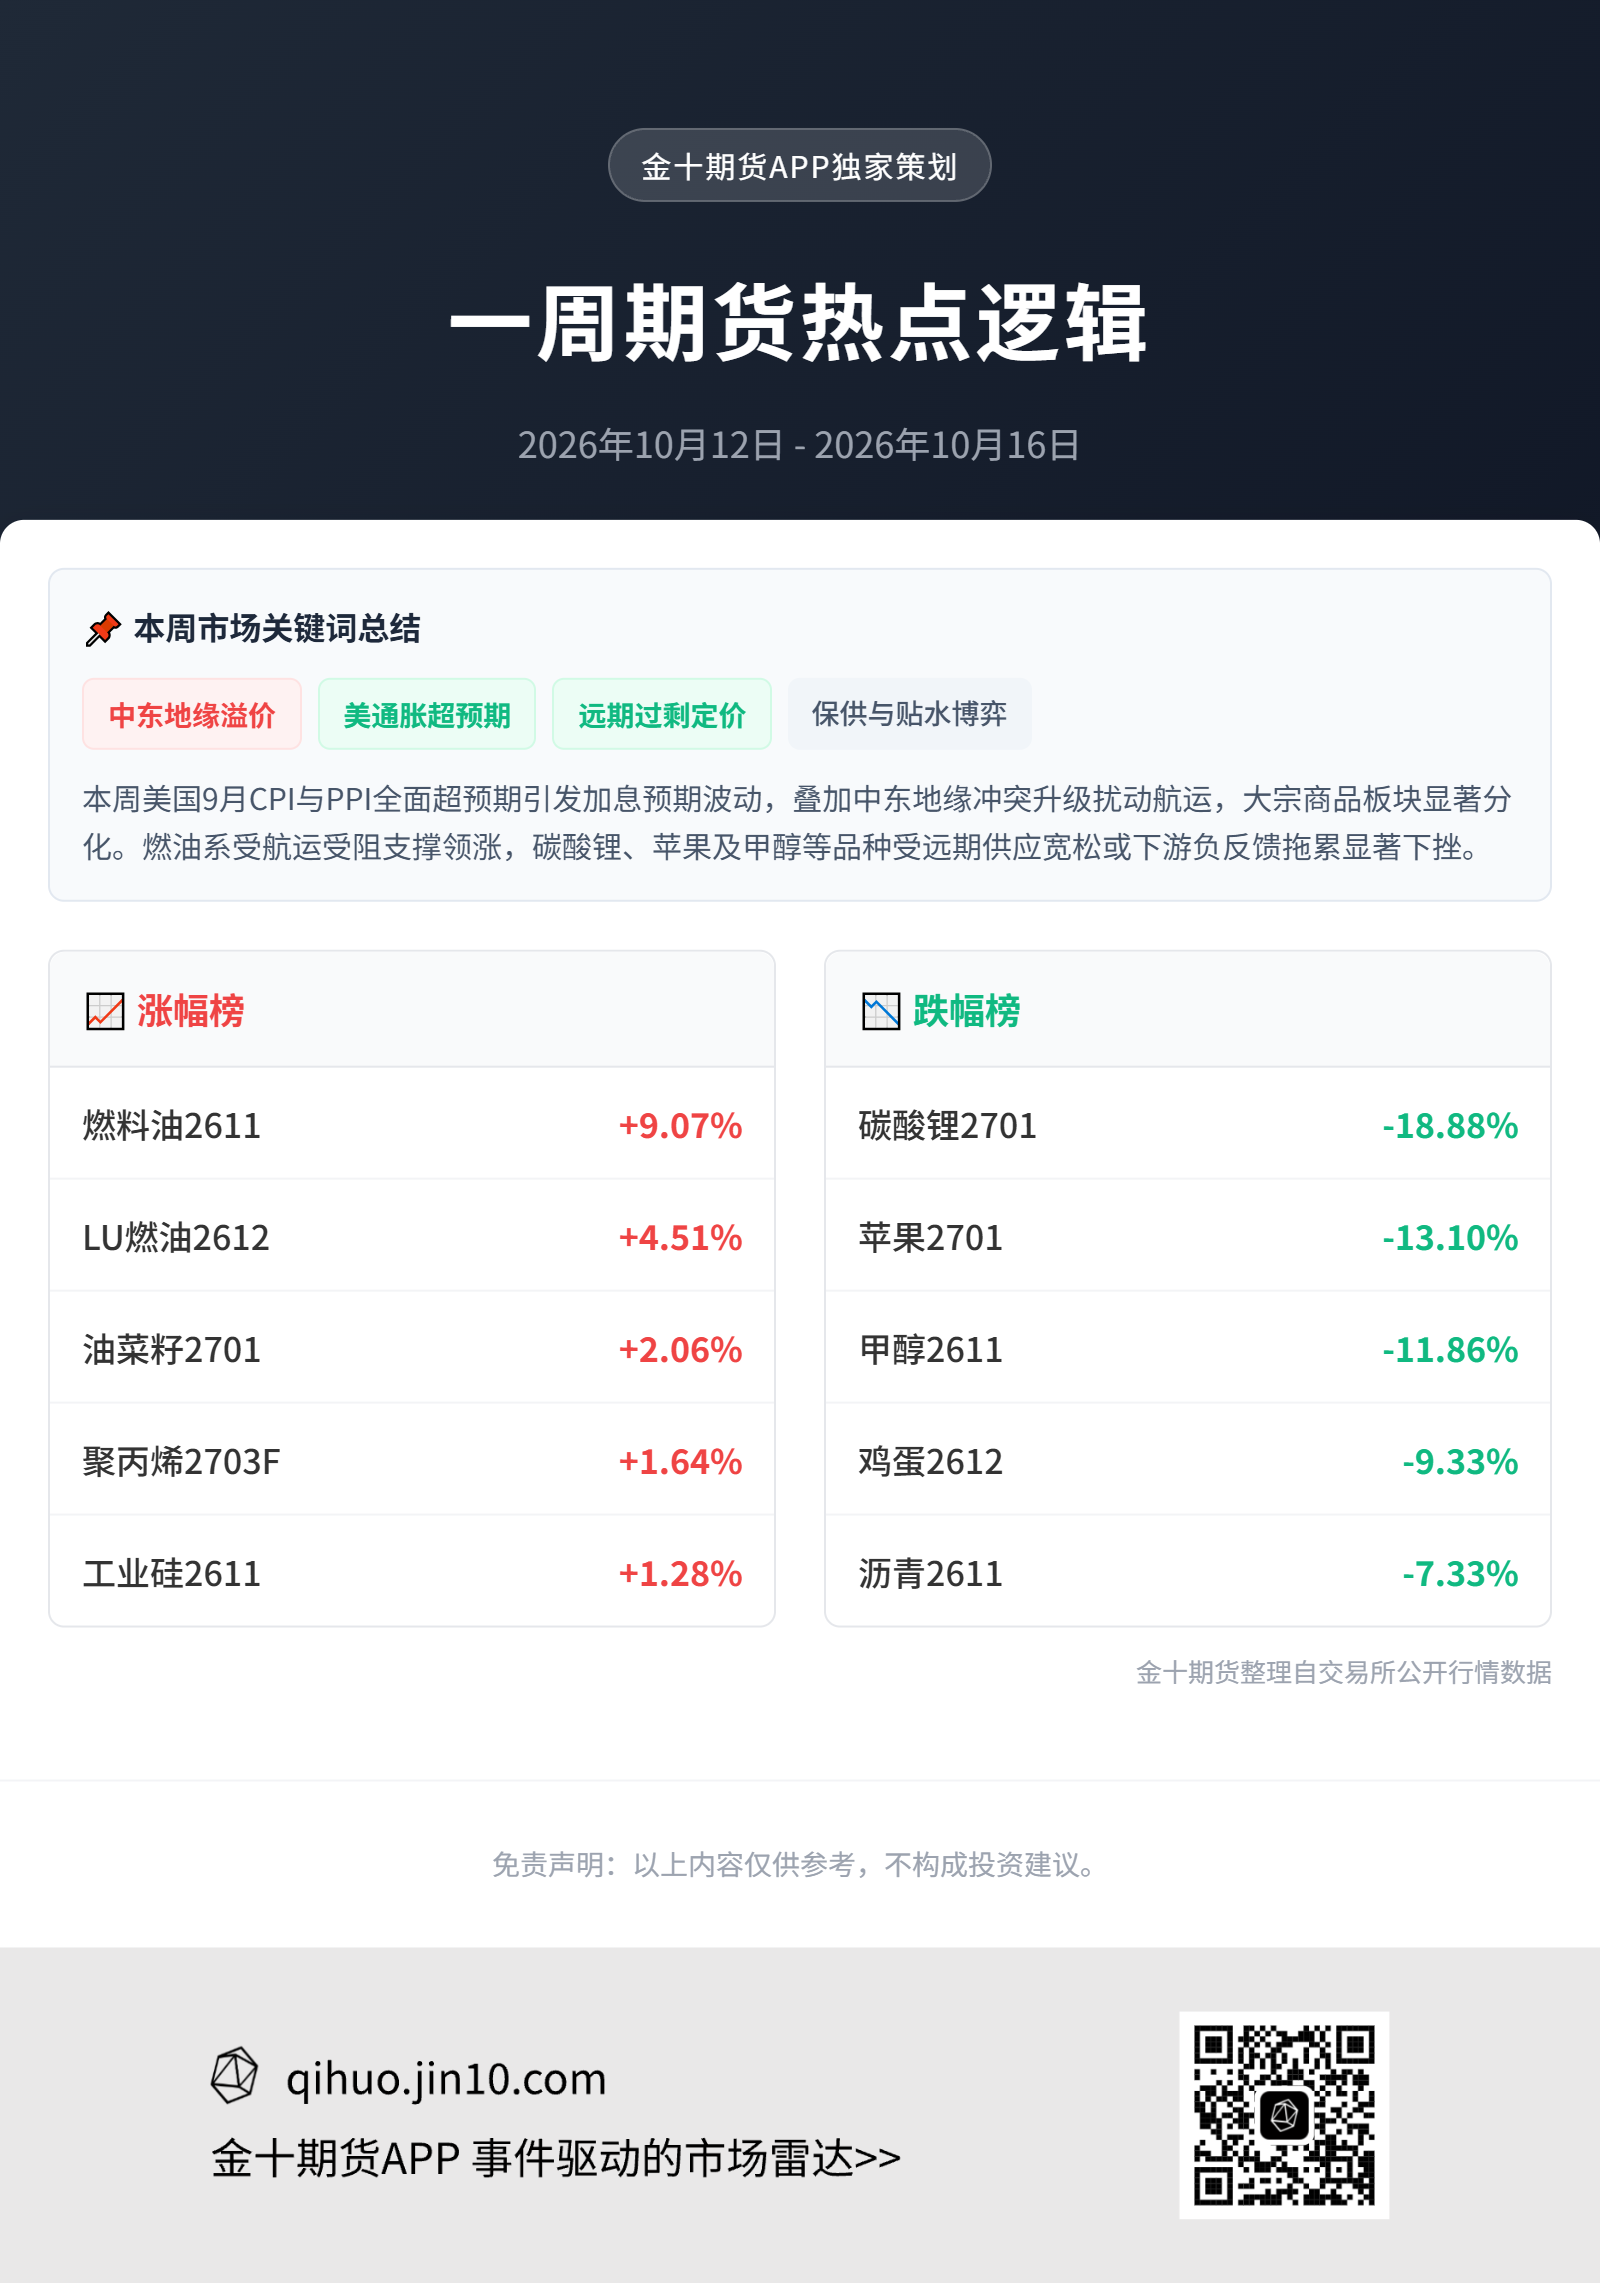
光大期货指出,周五,碳酸锂期货延续跌势,主力2701合约日内跌幅一度超过4.00%,盘中跌破10万元/吨关口,创今年以来新低。本轮下跌的核心矛盾,在于定价锚的切换。市场交易的已不仅仅是10月的单月供需,而是2027年的平衡表。市场机构上调碳酸锂库存估算,削弱了此前基于低库存、供应偏紧预期的交易基础。供给端,远端产能释放的确定性在消息面催化下骤然增强。需求端,两条关键利空同步落地。供给利空与需求侧政策扰动在同一时间窗口密集落地,构成了盘面加速下探的完整叙事。后市而言,短期碳酸锂或仍处于弱势状态。强现实一再被削弱,弱预期持续夯实。不过10万元以下已逼近部分冶炼端的成本线,做空资金动力可能边际减弱,需谨慎对待下行空间。
关注:下游需求的变化情况、库存的去化节奏、防范连续下跌后的超跌反弹风险。
豆粕:美豆丰产压力释放与国内供应宽松,豆粕高位回落
据Mysteel分析指出,综合来看,本轮豆粕调整主要源于美豆丰产压力释放与国内供应宽松,但成本端高企、南美天气不确定性以及到港回落带来的去库预期,共同决定了豆粕下方空间有限,价格继续深跌的可能性较小,短期更多呈现"外盘成本托底、国内供需压制"的区间震荡格局。短期连粕M2701合约预计在3250—3400元/吨区间偏弱震荡,中期(11—12月)随着大豆到港回落、养殖旺季来临以及基差季节性修复,价格重心有望逐步上移。
关注:密切跟踪新季美豆上市节奏、中国采购兑现进度、南美播种期天气变化以及大豆拍卖成交情况,这些将是决定豆粕能否走出震荡的关键变量。
苹果:26/27年苹果产量预计增加17%,处于近年最高水平
国泰君安期货研报显示,苹果期货偏弱运行。25/26年度苹果产量下降,优果率下降,仓单成本上升。26/27年产量预计增加17%,处于近年最高水平,优果率大幅增加预期,消费偏弱预期,开秤价同比大幅下降。栖霞产区晚富士纸袋晚富士80#起步一二级价格2.70-3.00元/斤,统货价格在2.00-2.50元/斤。牛市交易仓单成本,熊市交易现货价格。
关注:短期紧盯交割品质和能力,长期核心关注消费承接能力。
燃料油:高昂运费抑制欧洲燃油向亚洲流动,导致亚洲现货供应趋紧
申银万国期货研究指出,供应方面,中东地区燃料油等成品油出口恢复明显滞后,同时高昂运费抑制欧洲燃油向亚洲流动,导致亚洲现货供应趋紧。此外,俄罗斯燃料油流入减少进一步强化高硫端供应压力。需求方面,航运绕行、船舶加注需求以及中国部分地方炼厂因中东原油供应受限而增加高硫燃料油替代原料采购,对高硫燃料油形成额外支撑;同时柴油市场紧张也提高了成品油整体估值。地缘方面,霍尔木兹海峡油轮遇袭频率升高,伊朗关于重新开放霍尔木兹海峡的条件不变,叠加胡塞武装袭击沙特机场,使地缘风险溢价快速回升。综合来看,预计燃料油大概率维持高位震荡格局。
关注:霍尔木兹海峡实际通航量以及中东地区燃料油出口恢复情况。
甲醇:高价反噬需求,价格大幅回调
隆众资讯指出:随着本周甲醇市场价格下跌,各工艺甲醇企业利润有所下降,其中煤制甲醇企业利润下跌相对明显,焦炉气、天然气制甲醇企业利润下跌相对有限,不过由于甲醇市场价格依然维持高位,各工艺甲醇企业目前生产仍维持可观利润。下游方面原料成本持续下行,有效减轻下游生产企业的成本负担,行业盈利面迎来修复。其中MTO行业利润回暖幅度最为突出,盈利回升超千元,不过目前仍处于亏损状态;甲烷氯化物行业盈利利润回升超400元/吨;MTBE、甲醛等传统化工下游产品利润实现百元上涨。综合当前盈利格局,除MTO行业仍未实现盈利外,其余传统下游行业均维持盈利运行。目前主要下游MTO企业停车导致的市场供需格局转变,甲醇现货供应宽松,周内甲醇行业开工率88.94%,并且10月下旬存在宁夏甲醇企业外销计划,下游目前对于甲醇采购较为理性,连续下跌之下贸易商持货意愿转弱,甲醇市场价格被动存在震荡偏弱预期。
关注:核心下游MTO装置的运行与停车情况、行业开工率、MTO行业亏损状态的改善情况及传统化工下游
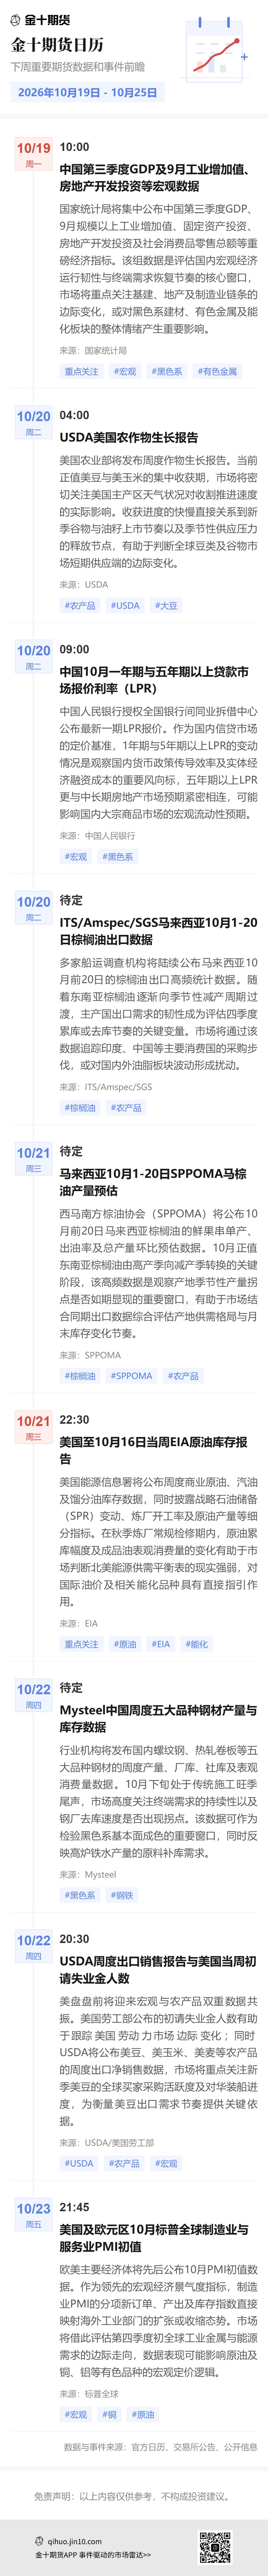
下周重要期货数据和事件前瞻
1. 10月19日10:00,国家统计局公布中国第三季度GDP及9月工业增加值、房地产开发投资等宏观数据;
2. 10月20日04:00,USDA公布美国农作物生长报告;
3. 10月20日09:00,中国人民银行公布10月一年期与五年期LPR报价;
4. 10月20日待定,ITS/Amspec/SGS公布马来西亚10月1-20日棕榈油出口数据;
5. 10月21日待定,SPPOMA公布马来西亚10月1-20日马棕油产量预估;
6. 10月21日22:30,美国EIA公布至10月16日当周原油库存报告;
7. 10月22日待定,Mysteel公布中国周度五大品种钢材产量与库存数据;
8. 10月22日20:30,USDA公布周度出口销售报告、美国劳工部公布当周初请失业金人数;
9. 10月23日21:45,标普全球公布美国及欧元区10月制造业与服务业PMI初值。