- 小
- 中
- 大
- 超大
生猪:存量供应充裕叠加消费承接不足,猪价弱势寻底
本周生猪期价偏弱运行,主力合约周线收跌3.45%。五矿期货表示,国内猪价主流延续回落,河南均价落0.1元至9.07元/公斤,四川均价落0.08元至9.04元/公斤,湖南均价落0.06元至8.96元/公斤,广西均价持平于9.28元/公斤;当下生猪供应压力较大,今日生猪供应或仍充裕,预计价格有稳有跌。节后供应减量不明显,且均重仍处增势,屠宰量偏大,消费端却明显走弱,对供应承接能力有限,现货尽管持续走弱,但去库效果不明显,悲观情绪下市场累库意愿弱,二育栏位持续偏低;盘面不断走低,但仍升水现货,估值不低且驱动向下,建议整体仍弱势对待,近弱远强思路。
关注:出栏均重走势、屠宰企业宰量变化、终端消费承接力及二育栏位变动。
烧碱:近期走弱的核心是供应宽松+需求疲软的自身基本面压制
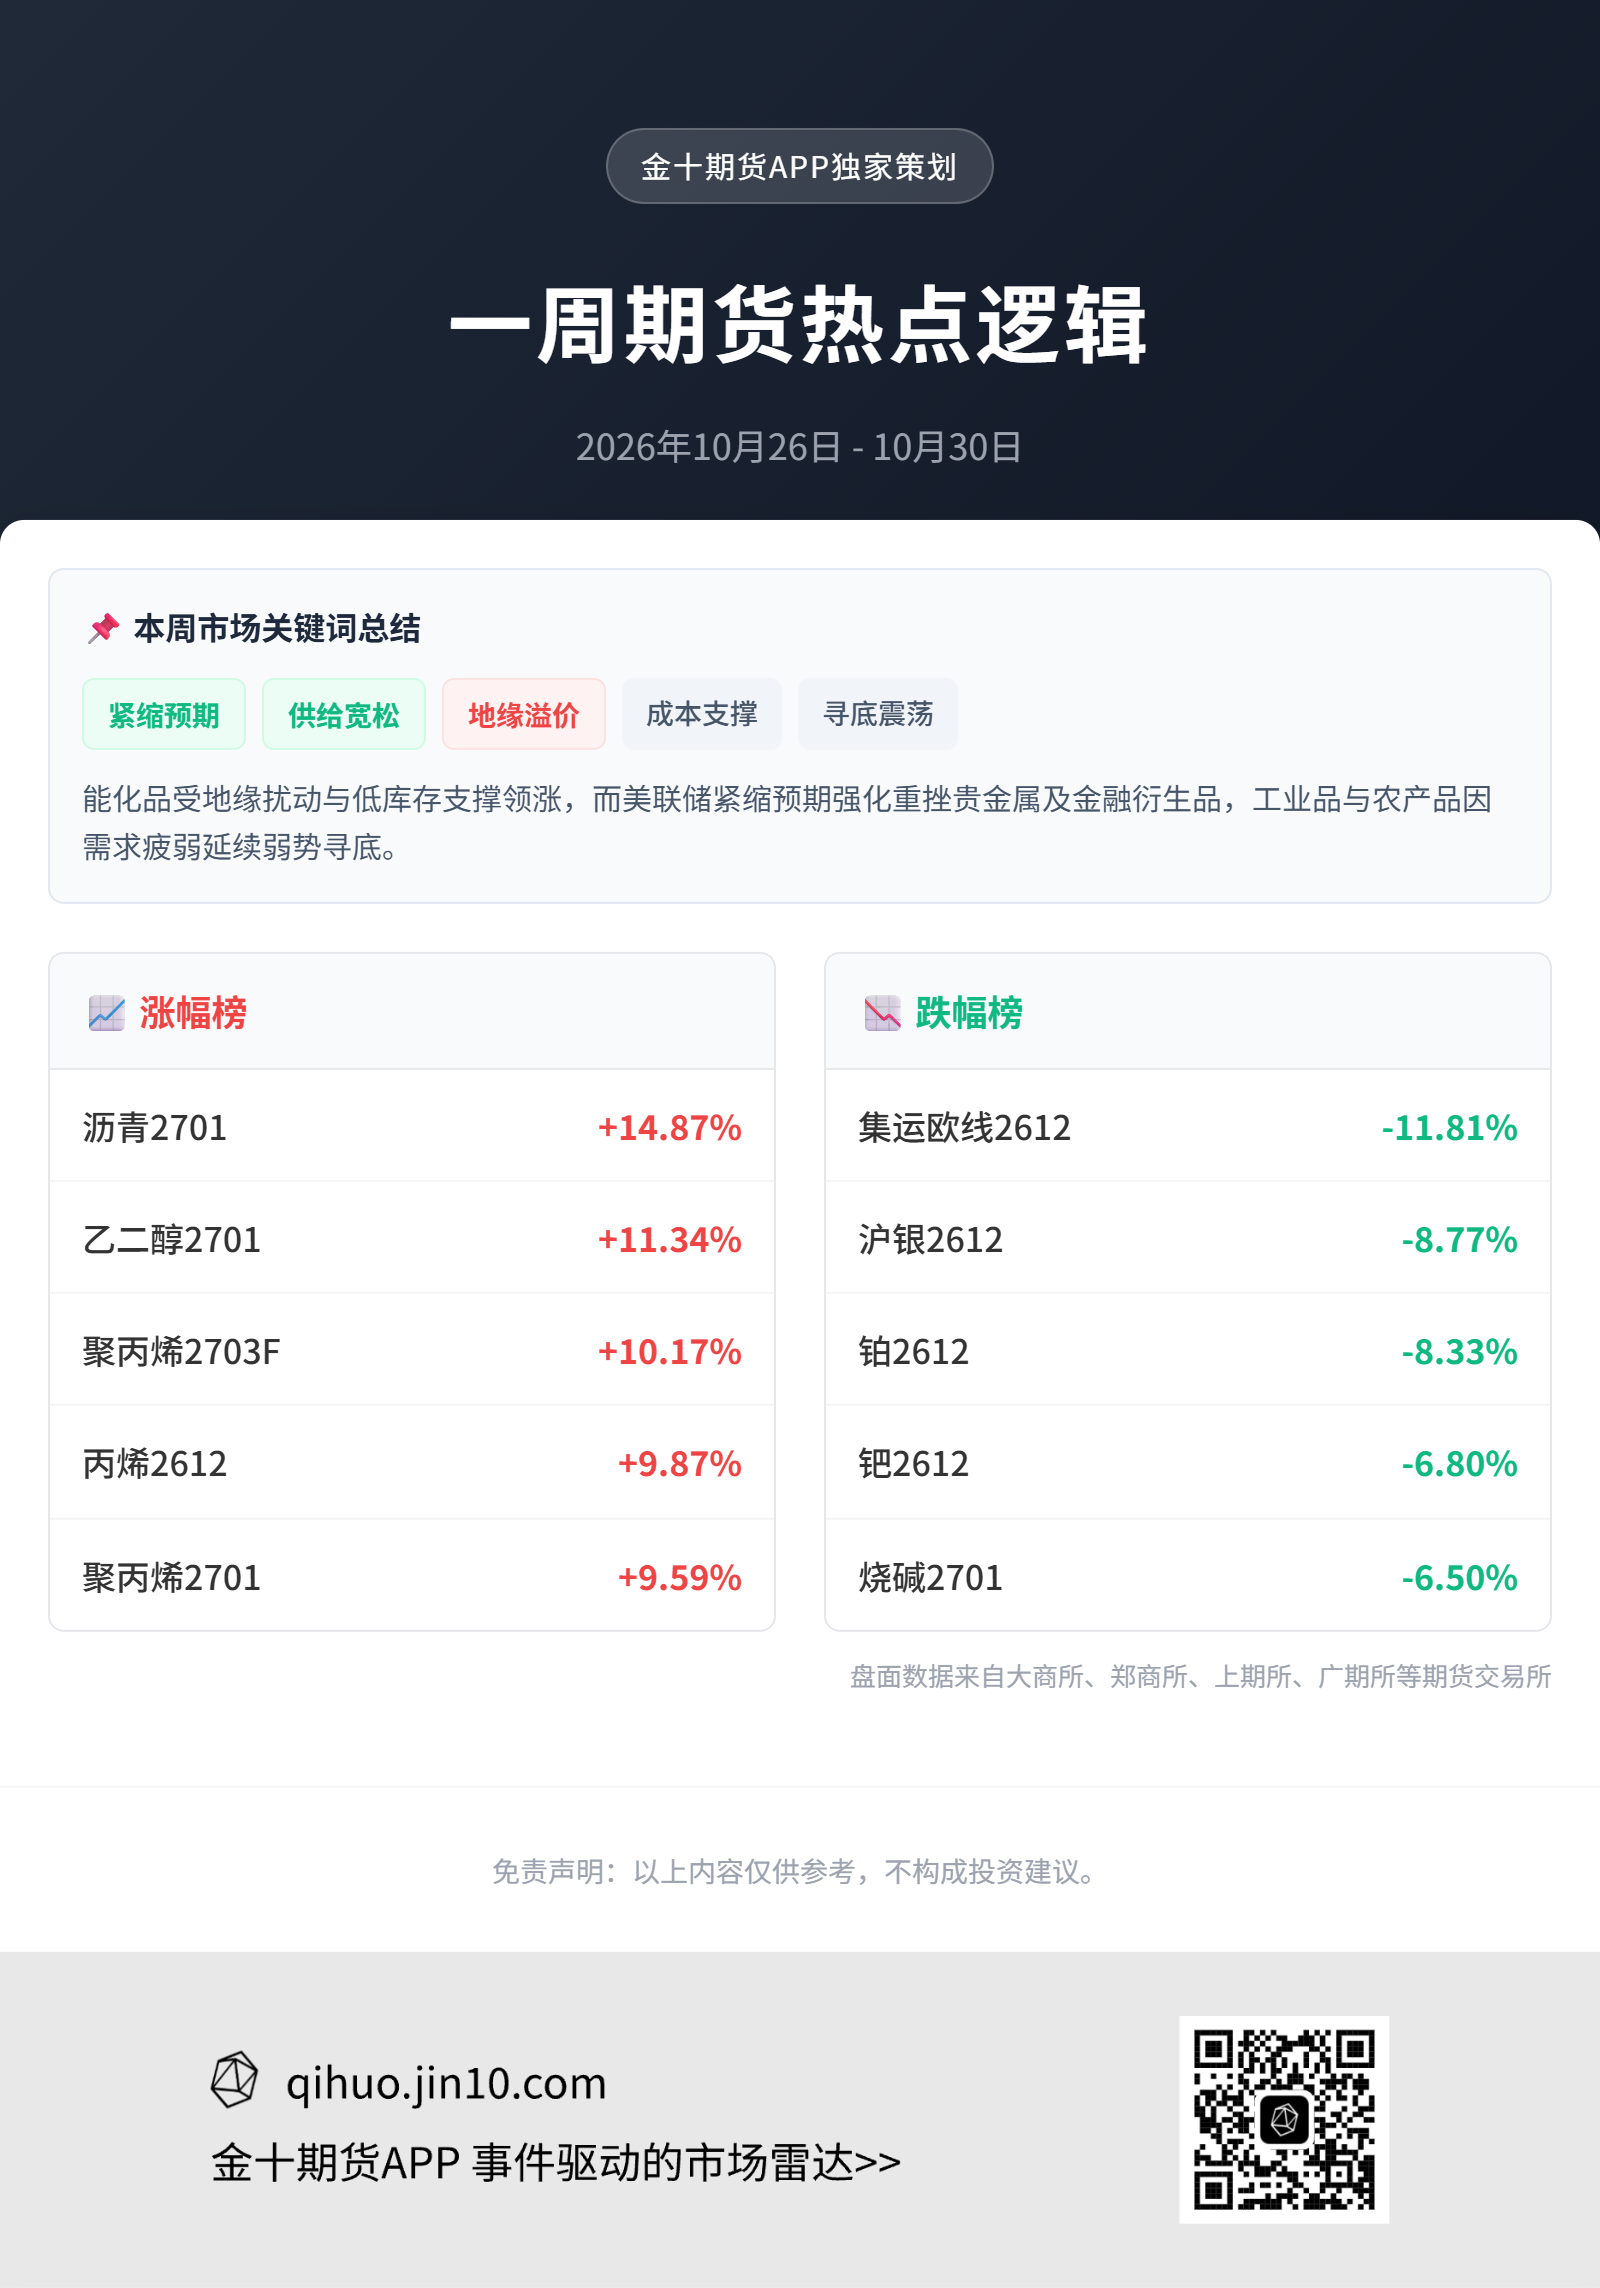
本周烧碱期价持续下挫,主力合约周线大跌6.50%。东吴期货表示,近期走弱的核心是供应宽松+需求疲软的自身基本面压制。供给端,烧碱周产量75.9万吨(环比-4.0万吨)短期减产(装置检修降负荷所致),但液碱厂内库存升至55.36万吨(环比累0.48万吨)、同比仍偏高,库容压力未根本缓解;且中长期看,检修装置重启叠加年内新增产能投放,远端供应压力偏高,短期减产难以扭转供应宽松格局。烧碱短期维持低位弱势,供应宽松+需求疲软的核心矛盾未解,盘面反弹乏力、易跌难涨,阶段看仍有下探压力;中期若检修装置集中复产、新增产能投放,供需宽松将进一步压制价格。边际支撑是成本,但生产利润尚存+库高,成本支撑目前不足以推动反弹。
关注:检修装置重启节奏、新增产能投产进度、液碱厂库去化情况及生产成本变化。
碳酸锂:供给宽松预期强化,锂价大幅下挫
本周碳酸锂加速回落,主力合约周线大跌5.65%。正信期货表示,供给端,本周国内碳酸锂产量环比增加845吨至2.6万吨,锂辉石提锂产量小幅增加,预计10月国内产量环比增长约1%。本周SMM碳酸锂社会总库存环比减少4093吨至13.0万吨,正极厂、贸易商及电芯环节小幅去库。交易所仓单量19322手,自前期高点持续去化。成本端,本周锂辉石精矿价格环比下跌1.0%,锂云母精矿价格环比下跌8.1%,成本支撑有所走弱。需求端,据大东时代智库,11月国内锂电总排产323GWh,环比减少5.0%。动力端年末车企冲量的力度偏弱,储能内部有所分化。终端市场方面,据乘联分会,10月1-25日,全国乘用车新能源市场零售75.3万辆,同比下降13%,环比下降1%,终端零售较疲软。综合来看,锂矿到港量充足,港口库存累积。传闻大矿复产进度较快,或于近期复产,供给宽松预期有所强化。叠加需求预期下调,基本面边际走弱,预计锂价或震荡偏弱运行。
关注:大矿复产进度及库存去化情况。
多晶硅:供给端减产推进但行业高库存未改,期价底部宽幅震荡
本周多晶硅期价偏弱运行,主力合约周线收跌3.64%。混沌天成研究表示,反内卷预期再起,进展不及预期,但也在稳步推进。继新能耗标准明确后,再回行业自律;本轮反内卷更谨慎,虽强度不及上一轮,但落地概率较大,行业进入实际控产阶段。行业主流完全成本3.8-4.3万元。工厂保持在4万元以上报价。供应减产较明确,但需求有担忧。硅料10月预计9-9.5万吨(-3,-25%),后续有望继续减产至8-8.5万吨/月。下游硅片、电池片、组件排产上升,不及预期。终端内外需均偏弱,终端需求环比改善,总体仍不及预期。硅料仓单拐头下降,社会库存仍在上升。预计12月合约开始难有低价仓单。
关注:反内卷、行业会议情况;多晶硅开工、仓单、库存;下游排产、组件价格,终端装机情况。
贵金属:美联储紧缩预期强化,金银分化寻底
本周贵金属全线回调,沪银主力合约周线大跌8.77%,沪金主力周线收跌1.61%。国信期货表示,美国强劲的经济数据与地缘通胀风险共同对贵金属形成压制,但品种间表现分化。宏观端,美国第三季度GDP增长3.4%大超预期,9月核心PCE物价指数同比升至3.1%,初请失业金人数徘徊在57年低位,这一组合拳打破了市场对美联储放缓紧缩的幻想,强化了12月加息的预期。地缘方面,美伊一边推进和谈一边加强军事准备,局势悬而未决推升油价震荡走高,这不仅未给金银带来避险支撑,反而通过加剧通胀粘性进一步强化了高利率预期,对贵金属形成利空反噬。短期来看,强劲的宏观数据与紧缩预期决定了贵金属整体依然承压,处于震荡寻底的过程中。白银偏弱格局暂难扭转,黄金相对抗跌但也缺乏单边反弹催化。建议黄金可等待寻底企稳后的轻仓试多机会,白银暂以观望为主。
关注:美联储政策后续表态、12月加息预期演变、中东地缘局势及美债收益率走向。
苹果:入库高峰期展开,期价以低位震荡思路对待
本周苹果期价震荡整理,主力合约周线涨2.81%。东吴期货表示,新季晚富士交易陆续上量,霜降后山东客商稍有增加,片红交易进入后期,条纹货源剩余较多,价格表现稳中偏弱。甘肃产区果农大量入库,目前入库进度接近后期,庄静秦产区70#以上半商品主流价格3.8-4.3元/斤,庆阳产区70#以上半商品主流价格3.0-3.3元/斤。陕西产区果农自行入库普遍,价格两极分化明显,冰雹果及一般货源客商收购较为谨慎,洛川产区70#以上半商品主流价格3.0-3.3元/斤。山东产区客商数量有所增加,下树进度依旧不快。倒筐统货价格主流报价2.0-2.5元/斤,80#一二级主流报价2.5-3.3元/斤。新季晚富士地面交易继续进行,客商收购谨慎,收购量有所缩减,西部果农大量入库中。
关注:西部入库进度及山东大量上市后价格走势,客商收购心态变化。
甲醇:沿海供给能力偏低,盘面偏强震荡整理
本周甲醇期价大幅冲高,主力合约周线涨8.85%。上海中期期货表示,近期国内甲醇下游MTO需求偏弱,这可能限制未来上涨空间。从供需方面来看,根据金联创资讯,国内甲醇行业开工率(含CTO)86%左右。库存方面,据不完全统计,上周库存微幅去库。下游方面,根据金联创资讯,国内煤(经甲醇)制烯烃开工率维持低位。基差方面,期货MA2701合约贴水现货价格。综合来看,近期甲醇期货受中东地缘因素影响而反弹,但未来下游需求转弱可能限制甲醇反弹高度。若地缘因素影响仍持续,甲醇期货MA2701合约可能整体偏强震荡;反之,可能快速回调,因此建议投资者理性投资,控制好仓位。
关注:中东地缘局势变化、国际原油走势、沿海港口到港及下游MTO开工负荷。
乙二醇:港口库存拐点出现,关注煤制成本支撑
本周乙二醇期价强势上行,主力合约周线大涨11.34%。永安期货表示,8月下旬以来MEG价格波动剧烈,尽管在“下游开工”与“国产供应”负反馈下港口去库节奏持续放缓,但受到低库存下的持货意愿提振,价格仍出现了大幅走强,拐点出现在9月下旬煤化工的集中重启,叠加10月起PTA降负压制聚酯需求,而MEG中东货源到港增加,港口库存由去转累,现货价格大幅走弱。展望未来,原料价格回落下聚酯效益修复,11月下游负荷存在修复预期,且MEG比价走弱后部分装置出现转产,供需环比有所改善,但考虑到季节性来看需求难有超预期表现,叠加多套MEG装置重启与投产预期,四季度累库格局未改,而若后续现货价格持续向盘面收敛,当前运行中装置的开工提升空间或有限,对应低库存下累库斜率可控,预计煤制成本仍将对价格形成支撑。
关注:中东到港节奏及港口累库斜率、煤制装置开工与转产动态、聚酯负荷修复节奏。
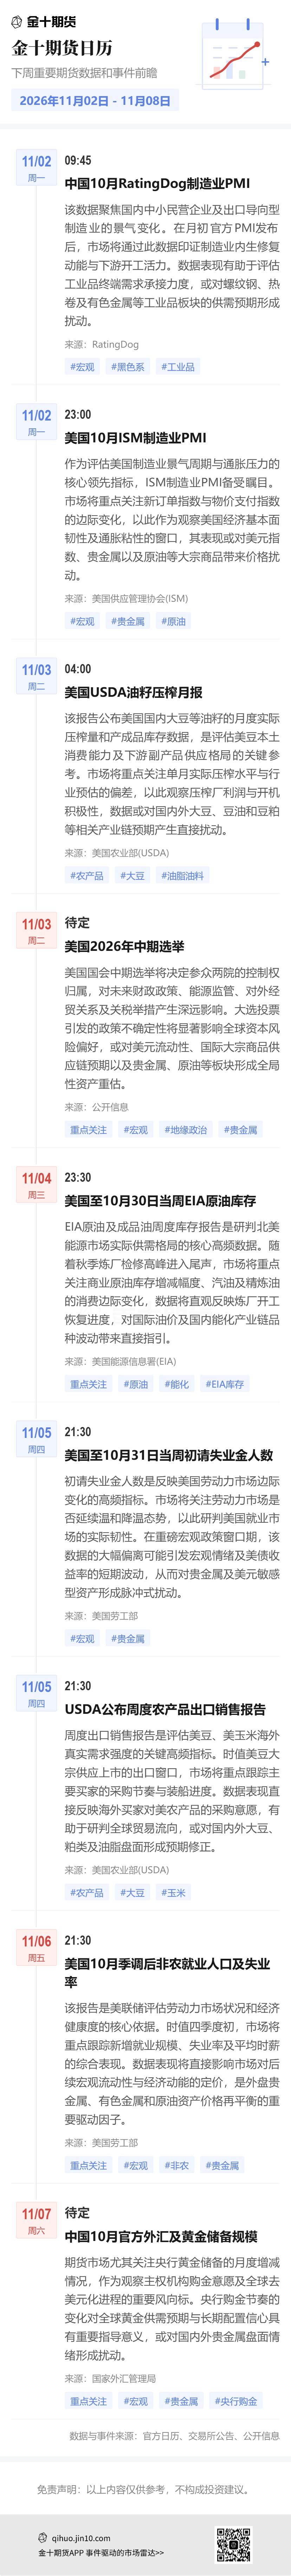
下周重要期货数据和事件前瞻
1. 11月2日9:45,中国10月RatingDog制造业PMI;
2. 11月2日23:00,美国10月ISM制造业PMI;
3. 11月3日4:00,美国USDA油籽压榨月报;
4. 11月3日待定,美国2026年中期选举;
5. 11月4日23:30,美国至10月30日当周EIA原油库存;
6. 11月5日21:30,美国至10月31日当周初请失业金人数;
7. 11月5日21:30,USDA公布周度农产品出口销售报告;
8. 11月6日21:30,美国10月季调后非农就业人口及失业率;
9. 11月7日待定,中国10月官方外汇及黄金储备规模。