- 小
- 中
- 大
- 超大
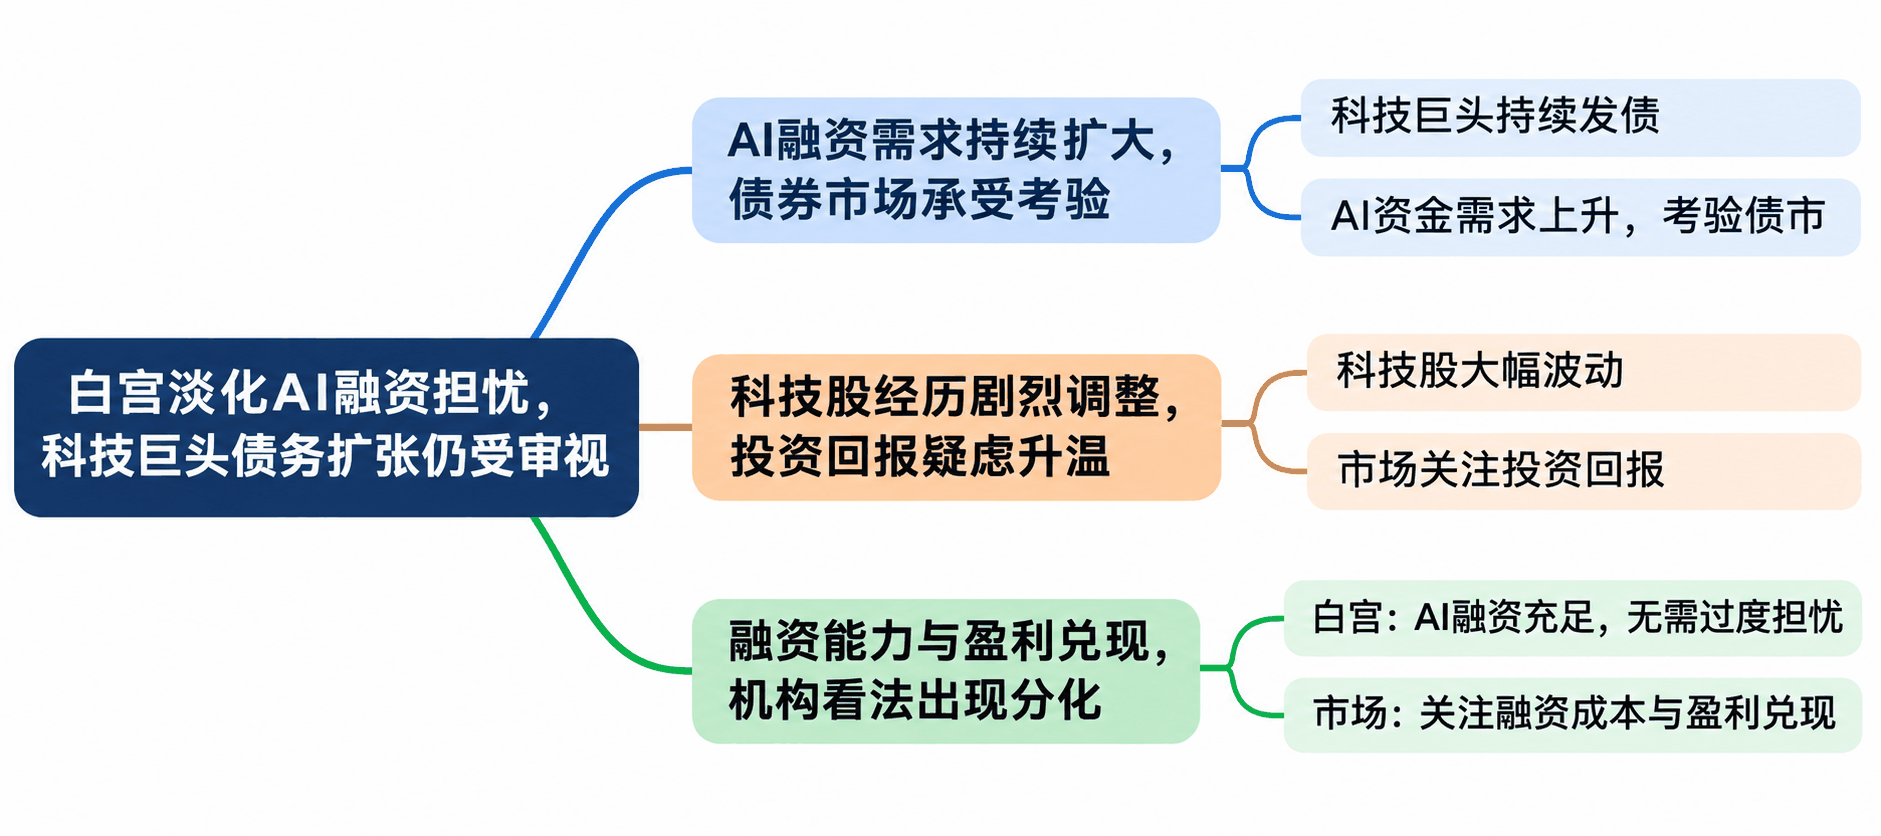
美国白宫国家经济委员会主任凯文·哈塞特(Kevin Hassett)淡化了市场对人工智能基础设施建设融资压力的担忧,认为整个行业仍拥有充足资本,即使部分企业面临债务负担,也不至于引发大范围的资产抛售。
哈塞特在接受CNBC采访时表示,人工智能产业拥有一个融资状况良好的生态系统,大量资本仍在寻找投资机会。
哈塞特承认,部分企业的债务规模可能令人担忧,但他强调,市场中还有许多资金实力雄厚的大型公司,持有相关企业的股权或债务,并可能在其他公司遇到困难时采取行动。
对于近期科技股大幅下跌,哈塞特表示,市场经历长期上涨后出现一定调整并不意外。他认为,人工智能产业内部仍有大量现金,因此无需过度担忧整个板块出现全面抛售。
AI融资需求持续扩大,债券市场承受考验
哈塞特发表上述言论之际,大型科技企业正继续通过资本市场筹集资金,以满足人工智能基础设施建设的巨额需求。
彭博社周一报道称,甲骨文(ORCL)当天启动规模达100亿美元的美国投资级债券发行。该公司此前表示,未来数年还计划通过资本市场筹集总计约200亿美元的额外资金。
Alphabet(GOOGL)也于周一启动今年第二次欧元债券发行,计划分七批出售期限从2年至19年不等的债券,为人工智能相关投资筹资。
知情人士透露,Alphabet此次最短期限固定利率债券的初步定价较欧元互换中间利率高约60个基点,最长期限债券的利差则约为205至210个基点。
不过,投资者对科技企业密集融资的态度正在发生变化。彭博社指出,近期部分债券发行的认购需求有所减弱,企业不得不提供更高利差,从而推高融资成本。
全球人工智能相关债务融资规模已经十分庞大。彭博社汇编的数据显示,自2025年初以来,人工智能投资热潮推动的债务融资已超过6500亿美元。
穆迪评级预计,未来五年与数据中心相关的投资需求至少达到3万亿美元。
尽管资金仍在不断流向人工智能领域,但随着企业越来越依赖债务融资,投资者开始更加关注其现金流状况、资本开支规模以及未来能否获得足够回报。
科技股经历剧烈调整,投资回报疑虑升温
近期大型科技公司的财报表现加剧了市场对人工智能投资可持续性的担忧。
Alphabet、亚马逊(AMZN)和英特尔(INTC)的业绩相继引发抛售,投资者开始质疑巨额资本开支能否在合理期限内转化为利润,以及不断扩大的融资规模是否会增加企业财务风险。
纳斯达克100指数10月累计损失超过2.5万亿美元市值,逼近技术性调整区间。标普500信息技术板块10月累计下跌6.8%,创2025年3月以来最大单月跌幅。
不过,科技股承压并未立即演变为整个美股市场的全面下跌。10月标普500指数11个板块中有9个实现上涨,逾70%的成分股当月录得正收益,使标普500指数全月跌幅保持在1%以内。
但科技股在美国股市中所占权重较高。路透社指出,信息技术板块占标普500指数权重约38%,如果人工智能相关股票继续出现大规模抛售,其他行业的上涨可能难以完全抵消影响。
橡树资本联席董事长霍华德·马克斯(Howard Marks)周一接受采访时表示,近期人工智能相关股票的下跌正在改变投资者对该行业的看法,使市场开始更加审慎地评估技术发展与投资回报。
融资能力与盈利兑现,机构看法出现分化
尽管融资成本上升,部分机构仍认为,当前市场可能低估了人工智能投资周期的持续时间。
瑞银欧洲股票首席策略师格里·福勒(Gerry Fowler)周一表示,在部分大型云计算企业估值下降、收入仍保持增长的情况下,市场可能对人工智能行业前景作出了过于悲观的判断。
福勒认为,随着数据中心逐步交付,前期投入可能在2027年开始带来更明显的收入增长,企业盈利有机会逐渐跟上资本开支扩张的速度。
但资金供给充足,并不意味着所有人工智能企业都能够以相同条件获得融资。大型科技集团拥有成熟业务和较强现金流,而依赖外部资本支持数据中心建设的企业,更容易受到信贷条件变化的影响。
欧洲央行副行长鲍里斯·武伊契奇(Boris Vujcic)周一表示,人工智能股票估值偏高、债券市场压力以及非银行金融机构潜在损失,是当前金融稳定面临的主要风险。
欧洲央行计划于11月18日发布半年度金融稳定评估报告,进一步说明相关风险。
美国市场方面,投资者仍在关注苹果(AAPL)、AMD(AMD)等科技企业即将公布的业绩,以及大型云计算企业后续资本开支和融资安排。科技公司能否将持续扩大的人工智能投资转化为现金流与盈利,仍是当前市场评估融资风险的重要依据。