- 小
- 中
- 大
- 超大
尽管中东战争推高能源价格和利率预期,黄金价格持续承压,但全球央行仍在第三季度加快购金步伐。
世界黄金协会(WGC)周二公布的报告显示,2026年第三季度,各国央行净购金量达到321吨,较第二季度明显回升,创2024年第四季度以来最高季度水平。这一数据凸显出,在金价从1月创下的历史高位大幅回落后,央行需求仍是市场的重要支撑。
第三季度购金量同比增长42%,推动今年前三季度央行净购金总量达到675吨,略高于去年同期。世界黄金协会据此上调全年央行购金预期,目前预计2026年购金量至少与2025年的848吨持平。
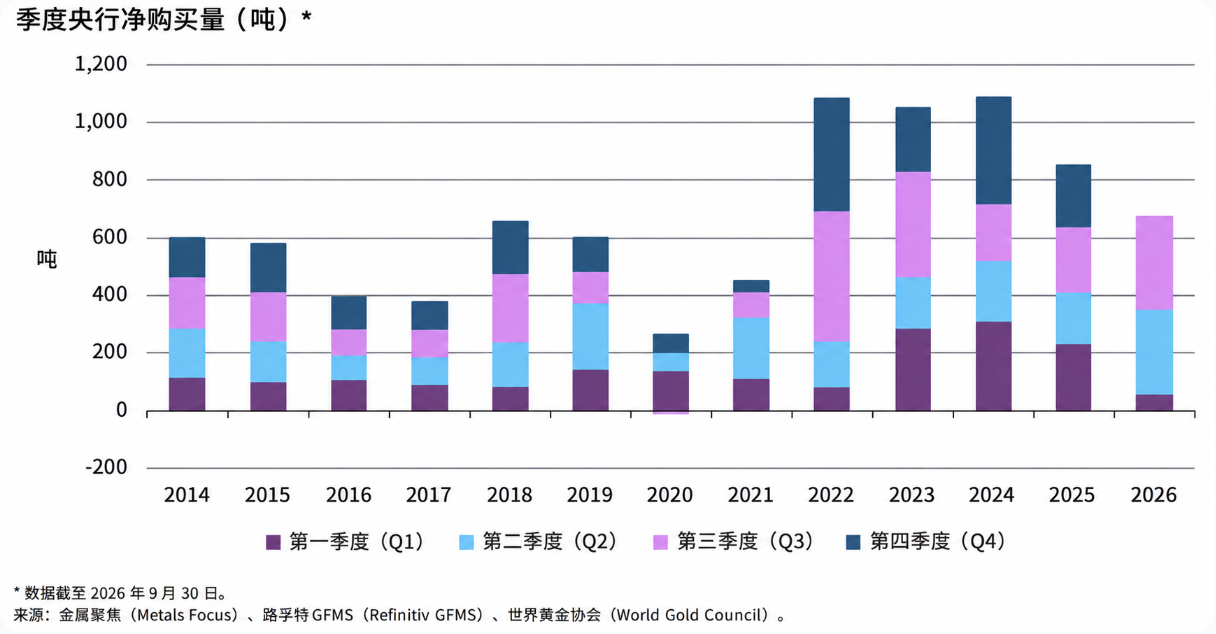
世界黄金协会高级市场策略师约翰·里德(John Reade)表示,第三季度金价走弱可能促使部分央行增加购买。对于看淡美元的央行而言,美元近期反弹也可能使其更愿意将部分外汇储备转换为黄金。
他指出,如果央行预计美元长期走弱,而持有的短期美国国债陆续到期,就可能选择利用手中相对昂贵的美元购买黄金。
中国、波兰领衔公开购金,央行需求或超过去年
第三季度,公开披露购金数据的央行中,中国和波兰是最大的买家,分别增持63吨和41吨;俄罗斯则是主要央行中唯一净卖家,期间出售19吨。
不过,央行实际购金规模可能高于公开数据。世界黄金协会估计,第三季度近三分之二的购金量并未由货币当局直接披露。咨询机构Metals Focus结合公开信息、贸易统计和实地调研,对未披露交易进行估算。
世界黄金协会高级分析师克里尚·戈帕尔(Krishan Gopaul)表示,今年央行全年购金总量有可能超过去年。协会因此提高了2026年央行需求预测,预计至少达到去年848吨的水平。
央行购金持续增长之际,黄金价格却明显回落。自1月创下接近每盎司5600美元的历史高点以来,现货黄金已下跌29%;自2月底伊朗战争爆发以来,金价也累计下跌约四分之一。能源价格上涨推高通胀压力,市场对利率进一步走高的预期增强,令不产生利息收益的黄金承压。
ETF投资强劲,实物消费和珠宝需求走弱
央行买盘之外,黄金ETF资金流入也为市场提供支撑。世界黄金协会数据显示,第三季度全球实物支持型黄金ETF持仓增加211吨,创下历史新高。即使债券收益率大幅上升、美元走强,且地缘政治紧张局势有所缓和,ETF需求仍表现强劲。
协会认为,这反映出财政风险和更广泛的不确定性,在一定程度上抵消了利率上升带来的黄金持有成本压力。不过,零售投资需求明显放缓。第三季度金条和金币需求同比下降19%,至268吨,投资者整体趋于观望。
珠宝消费同样疲软,第三季度需求同比下降17%,至313吨,创下世界黄金协会自2000年开始统计以来的同期最低水平。印度税收政策变化,加上金价处于高位,促使消费者转向重量更轻、黄金纯度更低的首饰。
其他供需数据方面,第三季度全球矿产金产量同比增长3%,达到1071吨,创同期纪录;黄金回收量则下降8%,至314吨,为2023年以来最低水平。
值得注意的是,中国金条和金币需求仍相对强劲,第三季度同比增长7%,达到79吨,推动今年以来累计需求升至创纪录的393吨。
尽管黄金ETF需求超出预期,但金条和金币需求在2026年下半年明显放缓。世界黄金协会因此将今年黄金投资需求增长预期从此前的400吨下调至200吨,同时上调央行购金预估。
美国中期选举也被协会列为市场不确定性来源。协会指出,如果民主党扩大对国会的控制,可能对黄金形成支撑,但具体政策后果及市场反应仍存在不确定性。