- 小
- 中
- 大
- 超大
人工智能(AI)基础设施投资正以前所未有的规模扩张,但这场投资热潮也可能埋下过度建设和金融风险的隐患。
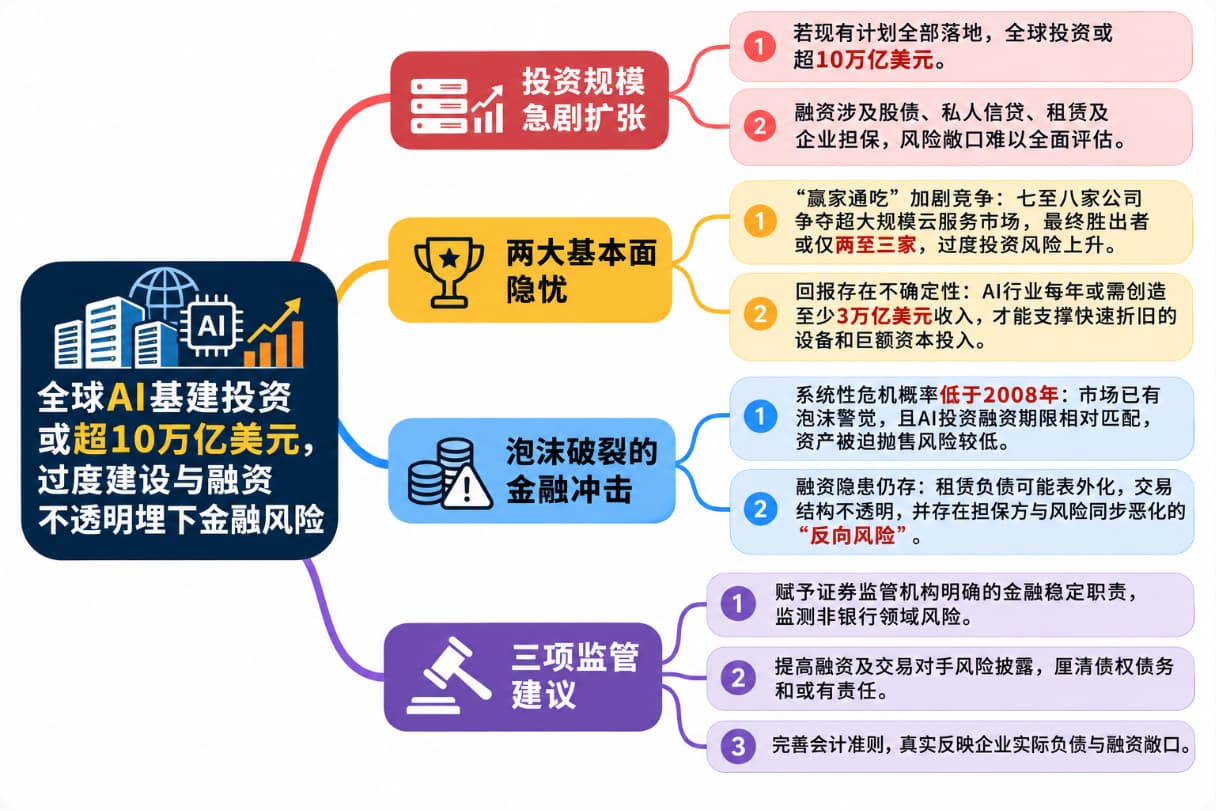
纽约联储前主席、彭博专栏作家比尔·杜德利(Bill Dudley)警告,如果当前所有投资计划最终落地,全球AI基础设施投资规模可能超过10万亿美元。一旦行业无法产生足够收入支撑巨额资本开支,投资热潮可能逆转,并对金融市场造成冲击。
这轮投资扩张的资金来源十分广泛,包括企业现金流、公开市场股权和债券融资、私人信贷、表外租赁负债,以及大型云服务商和英伟达(NVDA.O)向AI数据中心开发商提供的担保。融资结构日趋复杂,也使得投资者难以全面掌握相关风险敞口。
杜德利认为,当前AI投资热潮至少存在两大基本面隐忧:一是行业竞争可能导致过度投资,二是未来收入能否支撑庞大的资本回报要求仍不确定。
赢家通吃加剧过度投资,回报能否覆盖成本存疑
首先,AI行业具有明显的“赢家通吃”特征,可能推动企业竞相扩大投资,最终形成产能过剩。
目前至少有七至八家公司试图成为AI超大规模云服务商,但考虑到规模经济、范围经济和网络效应,最终能够取得成功的企业可能不超过两至三家。杜德利认为,云计算服务市场已经出现的高度集中趋势,很可能在AI计算能力和其他AI服务领域重演。
这意味着,众多企业可能在争夺有限市场份额的过程中投入巨额资金,但最终只有少数公司能够获得足够的市场地位和收益。
其次,AI行业能否创造足够收入,以实现与资本投入相匹配的回报,目前仍不明确。由于AI数据中心设备折旧速度较快,要使相关投资获得合理回报,行业每年可能需要创造至少3万亿美元收入。
如果收入增长无法跟上投资扩张速度,当前建设热潮就可能演变为一轮资本开支收缩。届时,股市可能出现大幅调整,而更值得关注的是,向AI产业提供资金的贷款机构将受到多大冲击。
AI泡沫破裂未必重演金融危机,但融资结构仍有隐患
杜德利认为,AI投资泡沫破裂引发类似2008年全球金融危机(GFC)的系统性危机,可能性相对较低,主要有三个原因。
首先,市场已经普遍意识到AI投资可能存在泡沫风险。相比之下,2008年金融危机爆发前,投资者对次贷风险普遍缺乏警惕。当时,次级抵押贷款被认为风险有限,获得AAA评级的担保债务凭证(CDO)被视为安全资产,市场还相信美国房价自大萧条以来从未出现全国范围下跌。
其次,当前AI投资的融资期限与资产期限相对匹配。2008年危机的一个重要催化因素,是长期、流动性较差的资产,例如复杂的CDO,往往依赖短期负债融资。当次贷违约率上升、房价承压后,CDO价值受到质疑,借款人无法继续滚动短期融资,被迫抛售资产,进一步压低资产价格,形成抛售、损失和融资压力相互强化的恶性循环。
相比之下,AI投资热潮的大部分资金期限更长,与所投资产的期限更为匹配。保险公司和其他长期机构投资者具有更强的资金稳定性;即使部分投资者拥有赎回权,私募股权公司通常也有权限制资金退出。因此,AI资产大规模被迫低价抛售的可能性相对较低。
不过,杜德利指出,当前融资结构仍存在值得警惕的问题。首先,市场难以准确评估不同交易对手之间的风险敞口,以及当投资回报预期或融资环境恶化时,这些风险将如何变化。其次,部分融资条款复杂且不透明。
尤其值得关注的是,许多融资通过租赁结构完成,在数据中心基础设施建成之前,这些负债可能不会出现在资产负债表上。此外,部分融资还存在“反向风险”(wrong-way risk),即风险发生时,相关主体自身的财务状况也可能同步恶化。
例如,如果英伟达为未来芯片价值提供的担保被触发,可能恰逢芯片价格下跌导致公司利润率大幅收缩。这意味着,担保责任可能在担保方最难承受的时候集中兑现。
加强监管披露,防止风险在金融体系内累积
面对AI投资热潮可能带来的金融风险,杜德利提出三项政策建议。
首先,应赋予证券监管机构明确的金融稳定职责。由于大量AI融资活动发生在非银行金融领域,需要有专门监管机构负责识别和监测正在形成的系统性风险。
其次,银行和证券监管机构应推动提高融资透明度,明确不同主体之间的债权债务关系,以及相关合同包含哪些条件和或有责任。只有让金融中介机构和投资者充分了解交易对手风险,才能改善投资决策,并在风险过度累积前及时调整。
第三,应重新审视会计准则,确保财务报表能够真实反映企业面临的风险和实际融资敞口。
杜德利指出,受监管银行体系拥有较为完善的资产负债信息,并受到资本和流动性缓冲要求约束;相比之下,非银行私人信贷领域的信息透明度较低,资本和流动性需求更多由机构自行决定。
因此,要求企业更充分披露实际负债和或有负债,有助于投资者准确评估风险,也能限制金融机构过度承担风险。
杜德利最后强调,考虑到AI投资热潮的规模,投资者需要获得更充分的信息,才能合理评估并为潜在风险定价。AI基础设施建设的长期前景或许广阔,但如果缺乏透明度和有效监管,巨额资本投入也可能成为下一轮金融动荡的风险源头。