- 小
- 中
- 大
- 超大
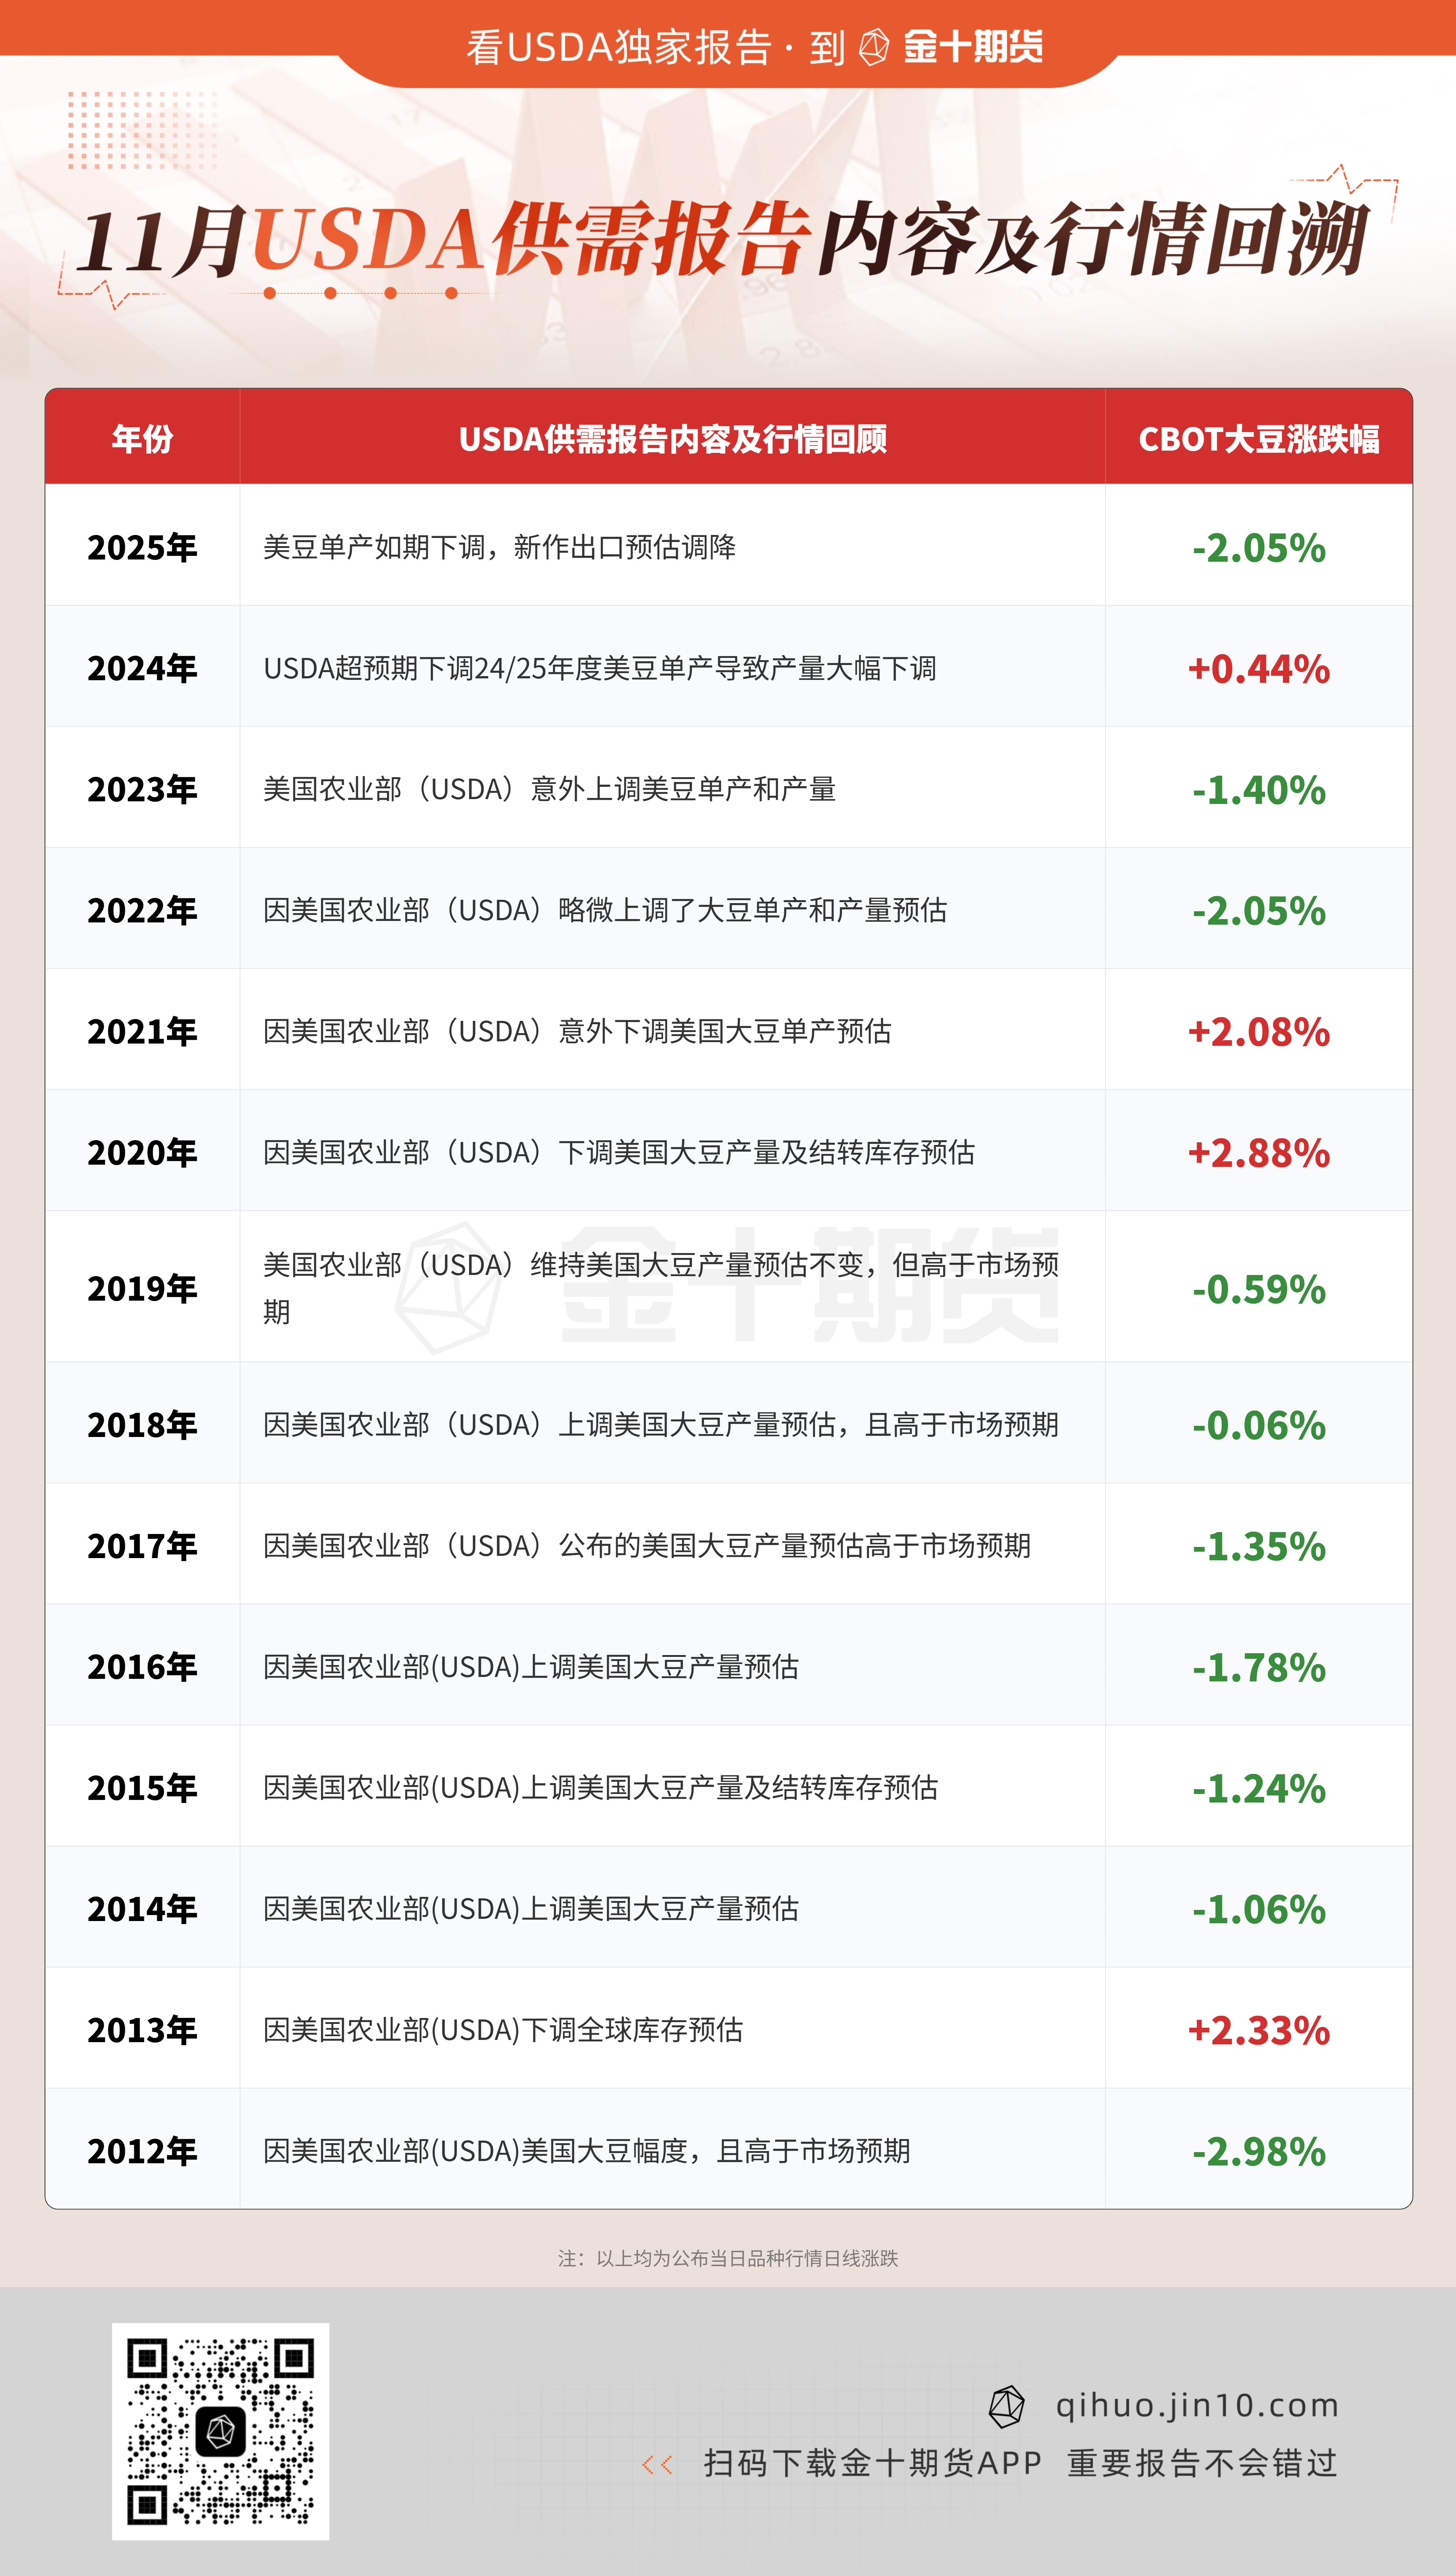
USDA将于北京时间11月11日(周三)凌晨1点公布11月供需报告(点击查看金十期货日历)。在此次报告中,随着美国中西部秋收工作接近尾声,美国农业部(USDA)将结合接近收官的田间实割数据修正2026/27年度美豆与美玉米的单产及总产预估,同时根据近期出口装船与压榨节奏调整需求端及期末库存。在10月报告意外将美豆单产上调至创纪录的53.1蒲式耳/英亩之后,11月份的USDA报告最核心的问题是:面对市场机构进一步看高单产的呼声与大单出口放缓的现状,美国农业部是否会再度上调美豆单产与期末库存,进一步确立全球供应宽松的格局?
关注焦点
1. 11月USDA报告美豆单产无大戏,出口仍有调升预期
据粮油市场报,10月份USDA将2026/2027年度美豆单产上调0.3蒲式耳/英亩,至53.1蒲式耳/英亩,产量上调至45.62亿蒲式耳,收获面积维持8590万英亩,美豆增产概率进一步确认。需求方面,截至10月22日,2026/2027年度美豆累计出口加未装船量合计2877.8万吨,约占USDA年度出口预估的62.4%。其中累计对华销售1507.4万吨,整体销售节奏仍然较快。自7月份我国开启美豆采购以来,USDA已连续三次上调美豆年度出口预估,至16.95亿蒲式耳(折合4613万吨)。虽然美豆10%进口关税暂未调整,但10月下旬我国买船订单持续落地、美豆出口周度数据表现良好,11月报告出口预估仍具备上调空间。整体来看,美豆供给端预计调整有限,需求变化更值得关注。若单产调整有限而出口上调,美豆期末库存及库消比仍有收紧空间。后续关注报告调整情况及我国采购的持续性。
2.厄尔尼诺现象持续增强,海表温度距平创观测史新高
世界气象组织(WMO)在最新气候公报中确认,厄尔尼诺现象已明确确立并正在迅速增强,持续至2027年2月的可能性接近100%,且可能成为至少自1950年以来最强的厄尔尼诺事件之一。监测数据显示,赤道太平洋中东部(Niño 3.4区)海面温度距平已从6月的+1.6°C显著跃升至8月的+2.5°C,预计2026年10月至12月季节平均海面温度距平将达到约+3.7°C,并在12月前后达到峰值,打破此前2015/16年度+2.6°C的历史最高纪录。超强厄尔尼诺带来的“巴西南涝北旱”或极端风暴天气,将是未来数月南美大豆生长期最大的潜在变量。
3. 美豆收获步入尾声叠加南美开局顺利,丰产压力与南美天气博弈加剧
市场交易重心逐步向南美产区转移。巴西主产区近期降雨改善,截至10月30日,巴西2026/27年度大豆播种进度已达54.3%(马托格罗索州更是接近90%),明显快于往年同期。不过天气隐忧依然存在,受强厄尔尼诺扰动,巴西国家气象研究所(INMET)近期已针对圣卡塔琳娜州、帕拉纳州南部及南里奥格兰德州北部发布极端风暴与暴雨红色预警,局部每小时超60毫米或全天超100毫米的强降水可能导致当地农田作业受阻。“北半球收割卖压+南美播种提速与局部极端天气”成为11月报告前后盘面博弈的核心。
市场前瞻美国农产品基本面
紫金天风期货:若12月中西部降雨不及均值将压制灌浆,巴西南部则需防范过湿风险
美豆新作收获与南美播种偏快,CFTC净多持仓回落,市场驱动转向南美天气前景。ANEC下调10月巴西大豆出口至615万吨,全年1.14亿吨目标不变,推算11至12月剩余出口仅约640万吨。10月30日巴西里奥格兰德港与帕拉纳瓜港价格较9月末跌2.47%。播种方面,马托格罗索州进度达75.8%领先均值,巴拉那州为47%落后均值;降雨已现厄尔尼诺特征,若12月中西部降雨不及均值将压制灌浆,南部则需防范过湿风险。
恒银期货:短期豆粕大概率延续偏弱运行,需要耐心等待盘面企稳信号
短期来看,压制因素尚未出清。美豆11月供需报告即将公布,市场普遍预期单产仍有上调空间;巴西播种顺利、天气总体正常;国内豆粕库存高企、去库缓慢;生猪养殖亏损压制饲料消费。短期豆粕大概率延续偏弱运行,需要耐心等待盘面企稳信号。值得关注的企稳条件有三个:美豆能否在成本线附近止跌、国内油厂开机率是否因压榨利润收窄而实质性回落、下游现货成交能否从远月基差转向即期补库。
国投期货:美豆出口是否会超预期?
中长期来看,几个可能打破当前平衡的变量需持续关注。首先是美豆出口是否会超预期?在民主党赢得中期选举之后,对中国出口美豆是否会增加。另外生物柴油端的政策会不会变化都将成为关注重点。其次是USDA11月报告,短期市场预期11月份的USDA报告继续上调单产,供应端仍需要经受考验。最后是南美产区天气,史上最强厄尔尼诺的影响目前尚不明显,巴西播种进度虽快,但部分主产区降水不均,天气扰动可能成为阶段性的情绪催化剂。而国内豆粕方面,当前基本面处于现实压力主导阶段,高到港、高压榨、高库存与养殖亏损下的弱需求形成共振,价格和情绪均受到明显压制。在美豆供需格局改变之前,大连豆粕价格的向上驱动较为有限。
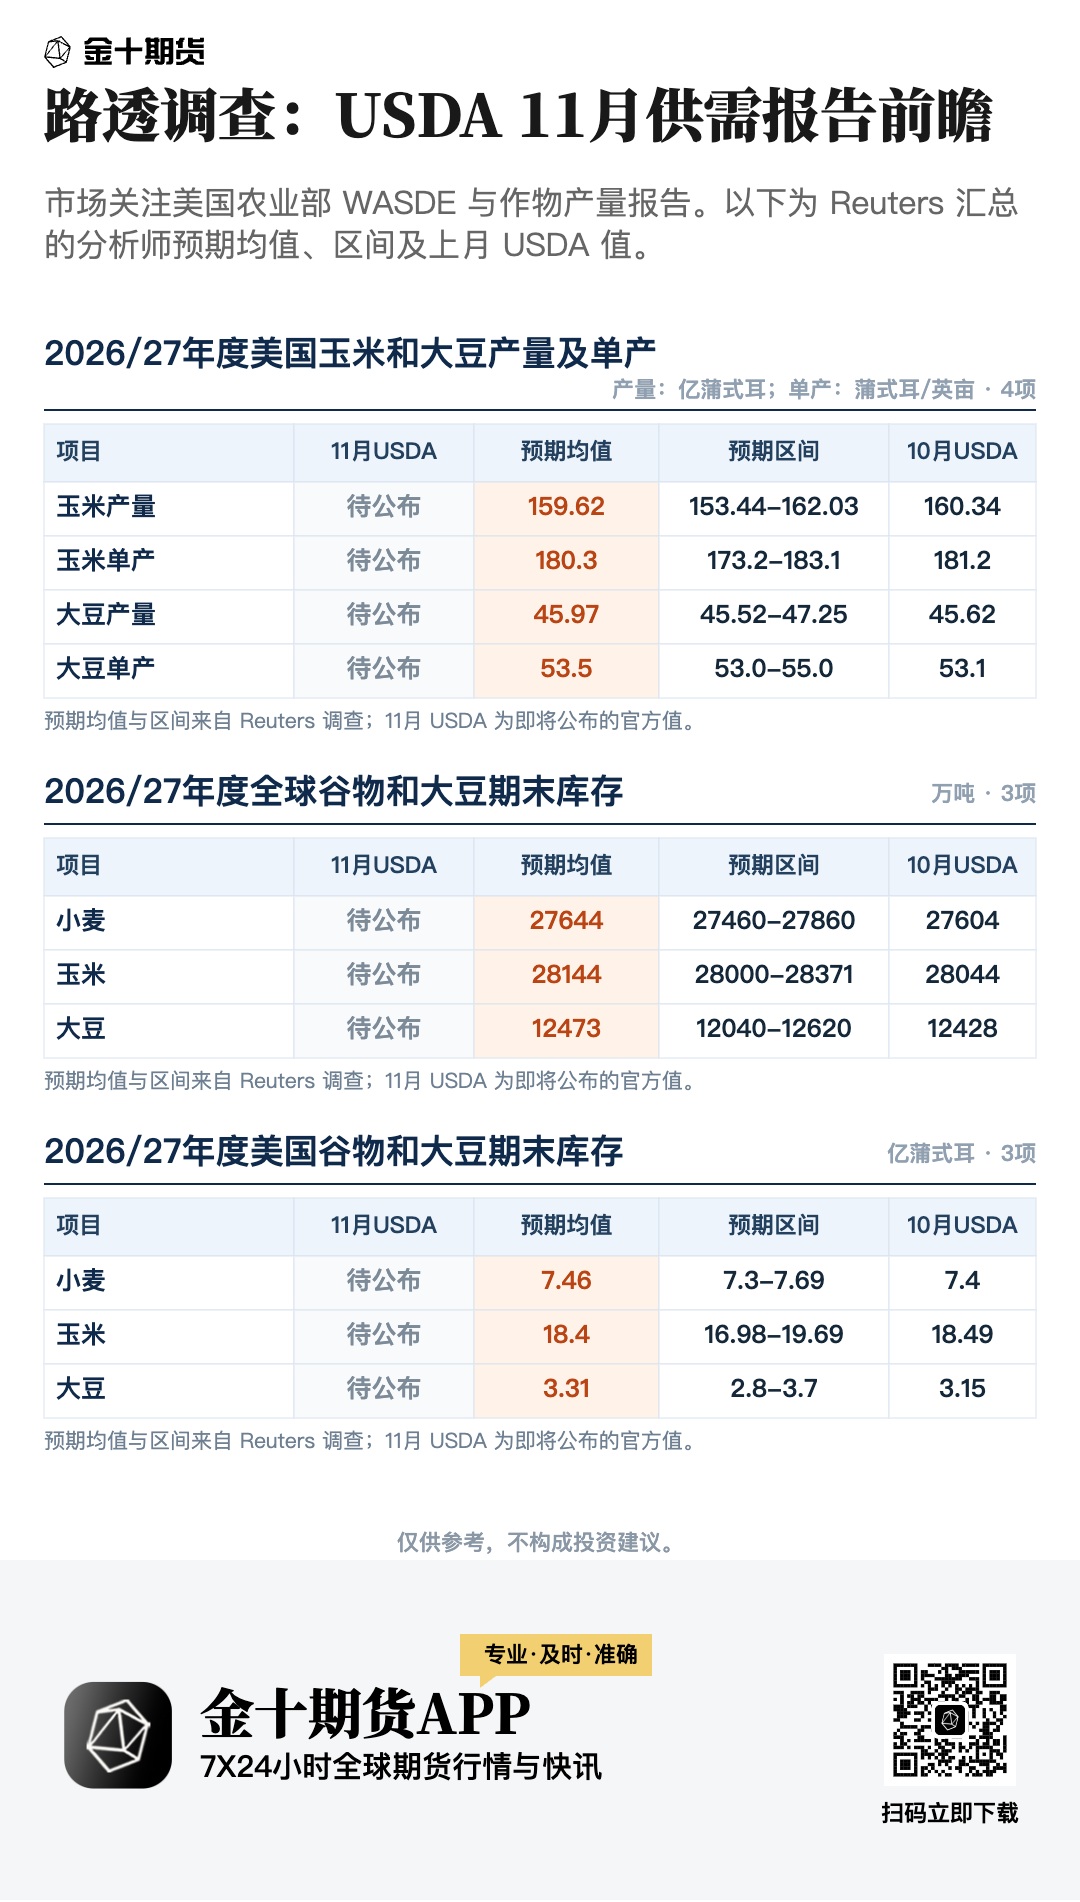
路透前瞻11月报告
过去几年11月USDA月报对行情的影响