- 小
- 中
- 大
- 超大
美国最新的通胀报正在告显示,物价上涨压力正从能源领域扩散至更广泛的商品和服务,令美联储控制通胀的任务进一步复杂化。
早些时候公布的数据显示,美国10月核心消费者价格指数(CPI)环比上涨0.3%,高于市场预期的0.2%,连续第三个月超出预测。整体CPI环比上涨0.4%,同样高于预期。
芝加哥联储主席古尔斯比将10月通胀数据形容为接近令人不安的程度。美联储理事沃勒此前则表示,如果核心CPI达到0.3%或更高,12月会议应考虑加息50个基点。
比单月数据超预期更值得关注的是,最新报告显示通胀压力具有较强的扩散性。
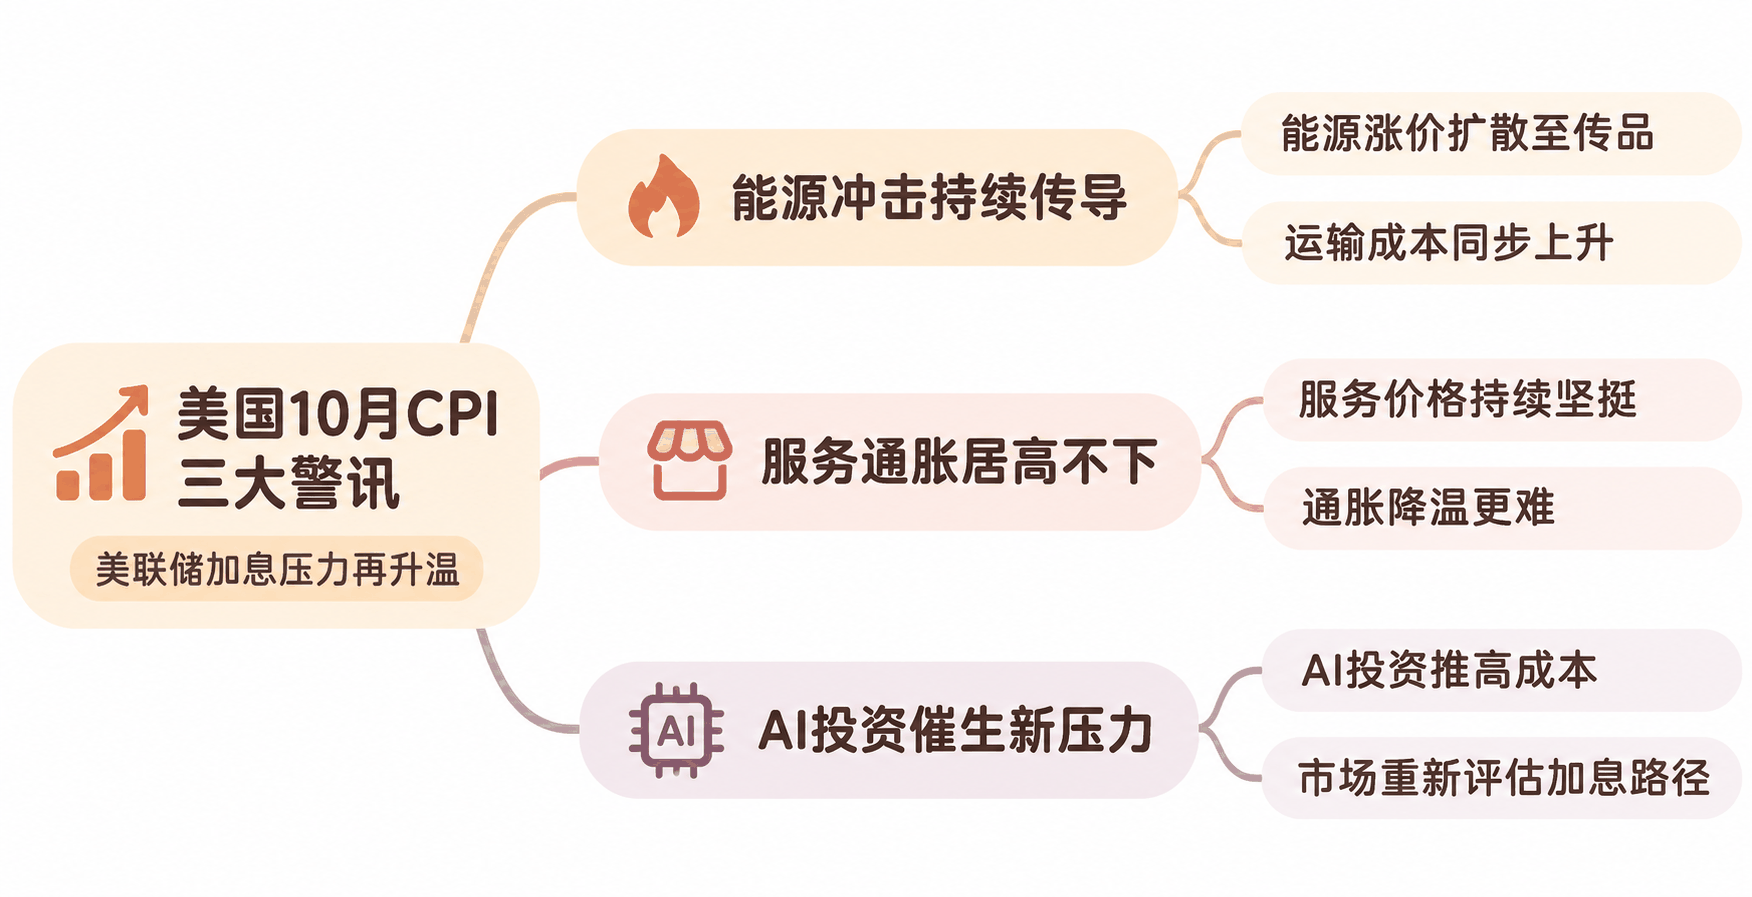
能源冲击持续传导,食品和运输成本上涨
今年以来,伊朗战争导致国际能源价格大幅上涨。美联储原本期待,随着油价回落,相关价格压力将逐步缓解。但10月CPI显示,能源成本向其他消费领域的传导仍在持续。
美国10月食品价格环比上涨0.5%,其中杂货价格创下4月以来最大单月涨幅。
柴油价格此前接近历史高位,不仅推高农用机械运营成本,也增加了食品运输、商品配送及公共交通支出。
数据显示,美国城市内部交通服务价格录得2020年以来最大单月涨幅,机票和配送服务价格同样上涨。
牛津经济研究院美国首席经济学家迈克尔·皮尔斯指出,10月数据凸显了能源价格上涨的滞后传导效应。这意味着,即使近期国际油价出现明显回落,部分企业此前承担的燃料和物流成本仍可能在未来数月逐步反映到消费者价格中。
服务通胀居高不下,降温难度进一步加大
除能源相关领域外,服务价格也没有出现市场期待的明显放缓。10月剔除能源和住房租金的服务价格环比上涨0.4%,延续此前两个月的强劲增长。娱乐服务、汽车保险及多项医疗服务价格均出现上涨。
与此同时,业主等价租金环比增长0.3%。这一指标是CPI中权重最大的单一组成部分,对整体通胀走势具有重要影响。
服务业价格通常受到工资、租金、保险以及其他经营成本影响,调整速度往往慢于商品价格。
因此,服务通胀持续偏高意味着,美联储难以仅仅依靠能源价格回落,就确信整体通胀正在稳定返回2%的目标。此外,部分受进口关税影响较大的商品价格仍在上涨,进一步增加了物价回落的不确定性。
AI投资催生新价格压力,市场重新评估加息路径
人工智能投资热潮也成为最新通胀报告中的一个新变量。过去三个月,美国消费者购买计算机及外围设备的价格折年率涨幅达到25%。10月智能手机价格创下有记录以来最大单月涨幅,不过其中部分变化与苹果推出新款手机有关。
与此同时,数据中心建设扩大了电力需求,推动10月电价环比上涨0.9%,创六个月最大涨幅。
道明证券和摩根士丹利的分析师认为,这些价格变化与AI投资带来的芯片及电子设备需求增长相符。
不过,AI对整体通胀的影响仍需谨慎评估。摩根士丹利估计,今年以来AI相关因素对核心CPI的贡献仅约为6个基点。这意味着,AI尚非整体通胀的主要来源,但如果数据中心投资持续扩大,其价格影响可能进一步增强。
晨星美国首席经济学家普雷斯顿·考德威尔警告,AI投资带来的强劲需求可能推动经济重新升温。如果这一趋势延续至2027年,美联储可能需要多次加息。
货币政策层面,高于预期的通胀数据已强化市场对12月加息的判断。高盛则将2027年3月再加息25个基点纳入预测,预计届时联邦基金利率目标区间升至4.25%至4.50%。
但部分经济学家也警告,能源冲击对通胀的传导存在滞后性,若美联储过度依赖当前数据,可能面临货币政策收紧过度的风险。
对于美联储而言,10月CPI的核心警讯在于:即使油价冲击开始消退,服务价格、关税及AI相关需求仍可能使通胀维持高位。未来政策选择不仅取决于12月是否加息,还取决于这些价格压力能否在明年得到持续缓解。