- 小
- 中
- 大
- 超大
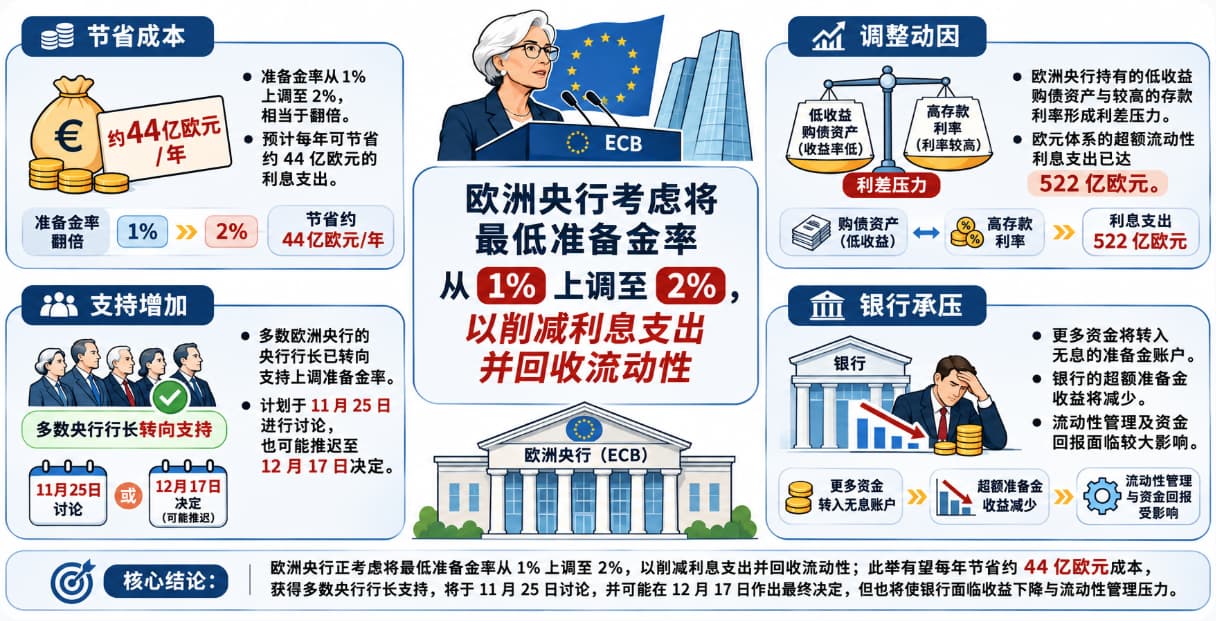
欧洲央行正考虑提高欧元区商业银行的最低准备金要求,以减少央行体系的利息支出,并从金融系统中回收部分流动性。四名知情人士透露,欧洲央行政策制定者计划在11月25日的管理委员会会议上讨论,将银行最低准备金率从目前的1%提高至2%,但最终决定也可能推迟至12月17日的货币政策会议。
这项调整将要求商业银行将更多资金存放在欧洲央行的无息账户中。路透社测算,按照目前的利率水平,提高准备金率每年可为欧洲央行及欧元区21家成员国央行节省约44亿欧元(约合48亿美元)。
推动调整的直接原因,是欧洲央行及成员国央行在过去多年货币宽松政策中积累了大量低收益债券,如今却需要按照较高利率向商业银行支付存款利息。提高最低准备金率,既能降低这部分利息负担,也能减少金融体系中过剩的流动性。
最低准备金率翻倍,将在未来进一步节省利息
目前,商业银行必须将一定比例的存款及其他短期负债存放在欧洲央行,但这部分最低准备金不支付利息。超过最低要求的资金则可以按照欧洲央行存款利率获得利息。
如果最低准备金率从1%提高到2%,将有更多银行资金转入无息账户,欧洲央行需要支付的利息随之减少。
这一变化对欧元体系的财务状况具有直接影响。目前,欧元体系每年需要为略高于2万亿欧元的超额流动性支付522亿欧元利息。随着欧洲央行过去几年持续加息,这项支出不断增加。
欧洲央行目前的存款利率为2.5%。市场预计,明年这一利率可能升至3%至3.25%,届时提高准备金率带来的节省还可能进一步扩大。
过去,欧洲央行通过大规模购债向银行体系注入了大量资金。2015年至2022年间,为防止通缩并刺激经济增长,欧洲央行持续购买政府债券及其他资产。德国等信用评级较高国家的央行买入了大量收益率极低甚至为负的债券。
如今货币政策方向逆转,央行持有的债券收益仍然较低,但向商业银行支付的存款利息已经大幅上升,导致部分成员国央行面临持续亏损。
这些亏损并不意味着央行需要像商业企业一样追求盈利,但在政治层面相当敏感。央行长期亏损可能引发外界对其信誉和财务独立性的质疑,也可能带来是否需要纳税人出资补充资本的争论。
多数央行行长支持,政策阻力有所减弱
提高最低准备金率的想法并非首次提出。今年夏季,欧洲央行内部已经讨论过这一方案,但当时遭到部分重要决策者反对,其中包括欧洲央行执行委员会成员伊莎贝尔·施纳贝尔(Isabel Schnabel)。
知情人士表示,目前支持这一调整的央行行长已占多数。欧洲央行副行长鲍里斯·武伊契奇(Boris Vujčić)和首席经济学家菲利普·莱恩(Philip Lane)也支持这一方向,使方案重新获得推进动力。
部分政策制定者曾建议,将新要求推迟至明年7月实施。届时,施纳贝尔和欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)都将离任。不过,这一建议目前并未获得广泛支持。
欧洲央行发言人拒绝对此发表评论。最终决定是否在11月25日会议上作出,还是留待12月17日会议,仍有待观察。
回收过剩流动性,欧洲央行调整货币政策框架
提高准备金率除了减少利息支出,也能从银行体系中吸收部分过剩流动性。欧洲央行多年来的购债计划向金融系统注入了大量资金,即使此后持续加息,银行体系仍保有规模庞大的超额准备金。
因此,欧洲央行可以将提高准备金要求解释为货币政策正常化的一部分,而不仅仅是为了改善央行财务状况。
不过,最低准备金制度在欧元区银行监管体系中的作用已经发生变化。欧洲央行曾在2012年欧债危机期间,将最低准备金率从2%下调至1%,以缓解银行面临的资金压力。
当时,最低准备金被视为重要的流动性缓冲工具。但欧债危机之后,监管机构引入了流动性覆盖率等新要求,银行必须持有足够的高质量流动资产,以应对短期资金流出。最低准备金作为流动性保障工具的重要性因此有所下降。
如果欧洲央行最终决定将准备金率提高至2%,这将成为其货币政策框架调整的重要一步。对央行而言,政策调整可以降低利息支出、缓解历史购债计划留下的财务压力;对商业银行而言,则意味着更多资金需要以无息形式存放在央行,能够获得利息的超额准备金减少,银行流动性管理和资金收益也将受到影响。