- 小
- 中
- 大
- 超大
11月19日(周四),棕榈油主力合约早盘低开,随后单边震荡下行,截至早盘收盘跌4.06%,报收8347元/吨;国际市场方面,马来西亚棕榈油期货开盘直线下挫,日内跌幅超3%。市场分析指出,本轮下跌并非基本面出现新的重大利空,而是宏观系统性因素冲击下商品空头氛围浓厚、产地出口数据分歧加剧去库不确定性、国内港口库存高企与出口免税政策迟迟未落地共同作用的结果,弱现实继续主导盘面。 (点击查看棕榈油盯盘神器)
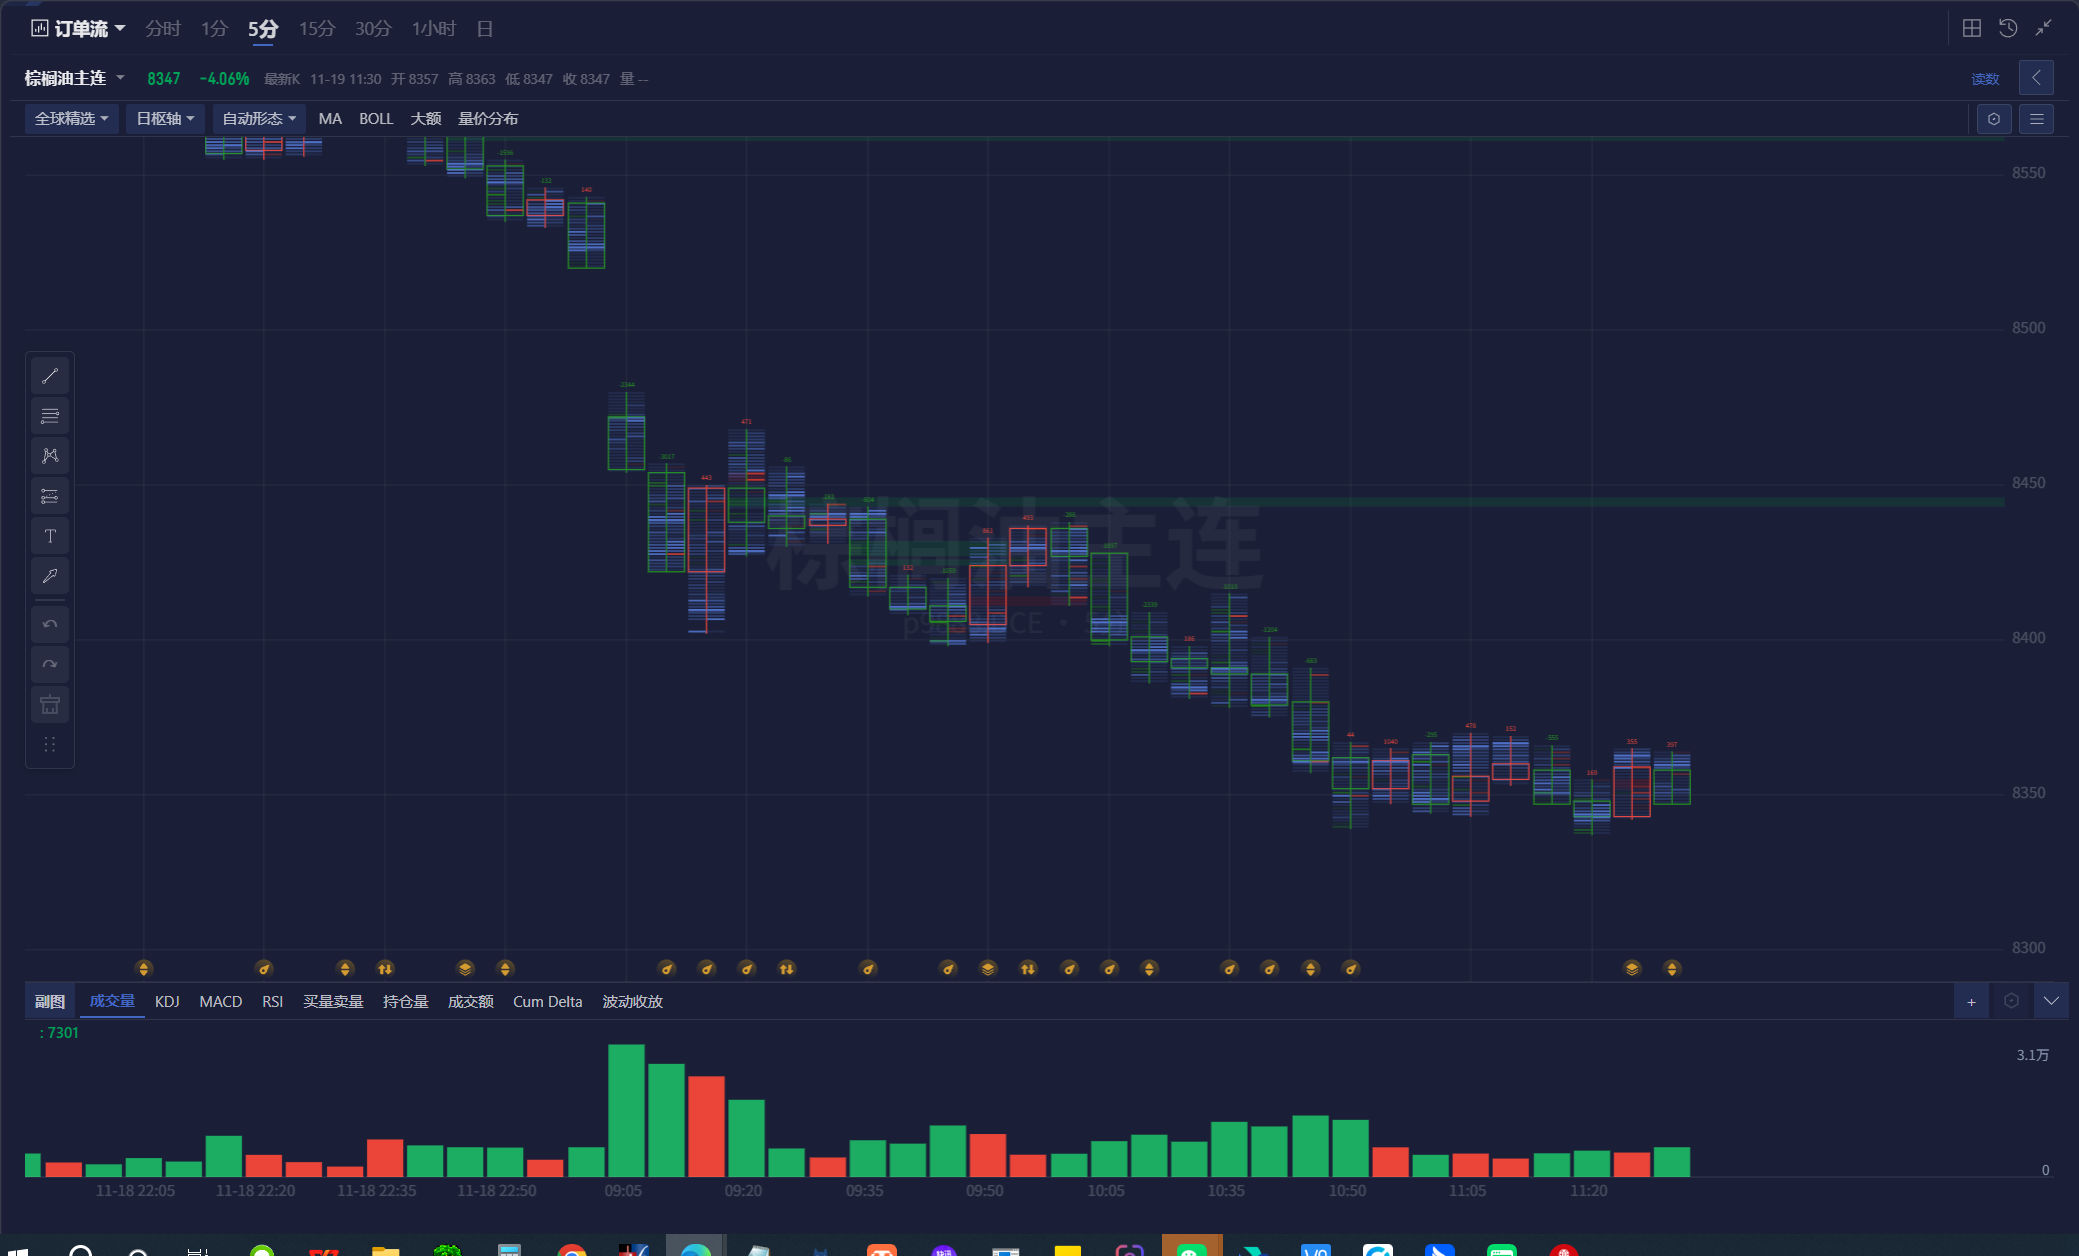
南华期货指出,油脂延续弱势,棕榈油补跌并失守8600关口、创8月中旬以来新低,菜油由抗跌转为补跌、豆油跌势趋缓;马棕11月上半月出口大降、印尼出口与中国进口同步放量,近端供应宽松叠加原油回落削弱生柴溢价,弱现实仍是盘面主导。
东吴期货也指出,油脂再度下挫,棕榈油领跌,因原油下跌和对高库存的担忧。盘面跌破关键支撑后,市场对下方空间的关注度明显上升。
宏观系统性冲击:商品空头氛围浓厚,原油回落削弱生柴溢价
本轮下跌的首要外部压力来自宏观与商品板块的系统性冲击。新湖期货指出,本周棕榈油基本面、消息面并无新利空出现,大跌主因是宏观系统性因素冲击;短期美国加息预期支撑下美元指数持续强势、中国经济数据较差,叠加美国AI泡沫可能破裂等利空,有色、原油等国际主要大宗商品持续重挫,国内商品空头氛围浓厚,本身供需压力就很大的连棕跟盘大跌,马棕、CBOT豆油同样下挫。
中信期货也指出,宏观层面受中东地区石油供应流向出现恢复迹象影响,原油价格大幅下滑,美联储12月加息预期概率较高,商品板块承压回调。
光大期货提到,EIA数据显示美国原油和燃料油库存增幅超过预期,加剧了市场对供应过剩的预期,加菜籽收低、美豆油收低,跟随原油回落。原油走弱直接削弱棕榈油作为生柴原料的溢价支撑,而美元强势与加息预期则从估值端压制整个商品板块,棕榈油在自身供需偏弱的背景下成为空头集中释放的对象。
出口数据分歧:SGS大幅下降与ITS微降并存,去库预期摇摆
产地出口数据的分歧是本轮下跌的重要基本面触发。SPPOMA口径11月1—15日马来西亚棕榈油单产环比减少14.63%,产量环比减少14.63%(上期减26.05%);ITS数据显示出口量794717吨,较上月同期802481吨减少1%(上期减1.9%)。船运调查机构SGS数据显示,马来西亚11月1—15日棕榈油产品出口量为427049吨,较上月同期减少29.49%,降幅明显大于ITS与AmSpec口径,出口动能加速转弱。
东吴期货指出,SPPOMA高频数据显示11月上半月马棕油产量下降16.27%,但不同统计机构对出口数据有较大分歧,ITS数据显示11月上半月马棕油出口量仅小幅下降1%,但SGS数据显示大幅下降近30%,因此11月马棕油库存能否去库有较大分歧。
混沌天成期货表示,产量季节性缩减与出口降幅的分歧,使市场对11月马棕库存能否见顶回落产生疑虑。
广发期货进一步指出,SGS最新数据显示马棕11月前半月出口环比下降接近30%,出口下滑幅度超过同期产量的缩减幅度,季节性减产带来的利好被出口端走弱抵消,产地现实偏弱压制棕油盘面。
产地与国内库存:马来高库存与政策缺席,国内港口库存同比大增
库存压力是压制盘面的核心现实。广发期货指出,马来10月库存仍处在362万吨的历史高位,市场此前期待的出口免税政策迟迟没有落地,库存压力持续压制棕油盘面;马来西亚棕榈油行业呼吁政府尽快就出口免税方案作出决定,该方案已提交财政部、目前等待批复,市场对政策落地的不确定性持续升温。
中信期货也提到,马来西亚11月上半月出口环比下降,令市场顾虑未来库存进一步累积的风险,另外棕榈油主要销区印度和中国库存同环比偏高,采购意愿有所减弱。
印尼方面,GAPKI数据显示印尼9月棕榈油出口392.0万吨、环比增9.20%、同比增78.2%,9月毛棕榈油产量546.7万吨,9月底库存200.6万吨、环比降9.40%,印尼出口放量与中国进口大增共同增加了近端供应。
海关总署数据显示,中国10月棕榈油进口40万吨、同比增83.7%,1—10月累计进口257万吨、同比增31.5%。
国内库存方面,钢联数据显示上周国内豆油、菜籽油和葵花籽油库存回落,棕榈油库存继续攀升,油脂总库存依然处于高位;其中,国内棕榈油库存123.7万吨,环比增加2.2%,同比增加89%。
光大期货提到,产地高库存、政策缺席与国内港口库存高企形成共振,去库尚未开始,弱现实成为盘面主导。
机构观点:弱现实主导短期下跌,中长期减产与生柴逻辑未破
对于后市,机构普遍认为短期棕榈油仍将偏弱运行,但中长期减产与生柴政策支撑逻辑未破。新湖期货认为,中短期国内外棕榈油供需压力依然很大,去库尚未开始;远期利多仍是今年7—10月印尼干旱可能导致的减产兑现叠加B50生柴消费题材,印尼产量受损可能2027年2—4月开始兑现,但近几个月印、马产量高于预期,2026年库存高企料冲击2027年印尼减产的利多影响;整体来看目前宏观氛围偏空、国内外现实供需压力仍大,棕榈油空头格局延续,中期关注2027年印尼生柴产量目标、印马降雨、马棕12月库存是否见顶回落、美国加息预期等因素变化。
南华期货认为,产地已进入季节性减产周期,回调后仍可关注低位配置机会,中长期减产与生柴政策支撑逻辑未破,短期棕油下方关注8450—8500支撑,菜油低库存与高基差提供现实支撑但菜籽豁免延长2年、远月到港集中,强现实与弱预期格局难改。
广发期货判断,连棕短线仍有进一步下跌的压力,国内港口库存整体依旧偏高,后续还有到港货源补充,供应宽松格局未改,部分食品生产企业反馈行情低迷、棕榈油消耗有所下滑,采购更趋谨慎。
中信期货建议关注MPOA对于11月前20日马来产量评估报告,未来关注产量拐点和库存拐点临近后基本面压力减轻,远月合约逢低多配机会。