- 小
- 中
- 大
- 超大
卓创资讯分析师李娜
【导语】2026年以来,山东液化气市场价格呈现震荡推高的走势。其中下游深加工产品链条景气度变化频发,直接传导至原料端,使民用气与醚后C4价格走势出现分化,成为主导行情波动的核心变量。进入11月,随着下游产品同步走弱,两者价格自高位快速回落,此前市场关注的“工民(醚后C4与民用气)价差倒挂”格局亦随之出现新的变化。
液化气价格高位回落,工民价差收窄
从卓创资讯监测数据看,2026年3月以来,受中东局势引发的成本上涨以及供应短缺推动,液化气价格集体跳涨,二季度伴随消息面转弱以及需求偏弱影响,价格虽有部分回落,但三季度继续启动上涨行情。10月份山东醚后C4价格冲至年内最高点8190元/吨附近,民用气最高升至8190元/吨。进入11月后,液化气行情急转直下,其中山东醚后C4自7800元/吨一线回落至6500元/吨附近,民用气自8200元/吨高点急跌至6500元/吨左右,回吐了三季度以来的大部分涨幅。一方面是由于中东局势缓和,市场回吐前期地缘风险溢价;另一方面则是由于下游以MTBE、烷基化油为主的深加工产品面临淡季,价格跌势传导至原料端。
3-6月,受烷烃类液化气进口供应中断以及MTBE偏强影响,民用气维持在6000-6600元/吨,受烷基化油偏弱影响,醚后C4运行于5400-6000元/吨,工民价差出现明显分化。7-10月,随着烷基化油阶段性回升,醚后C4跟涨并一度与民用气持平甚至反超。11月下游烷基化油与MTBE均宽幅下跌,导致醚后C4、民用气两者同步大幅回落,价差重新收窄至平水附近。
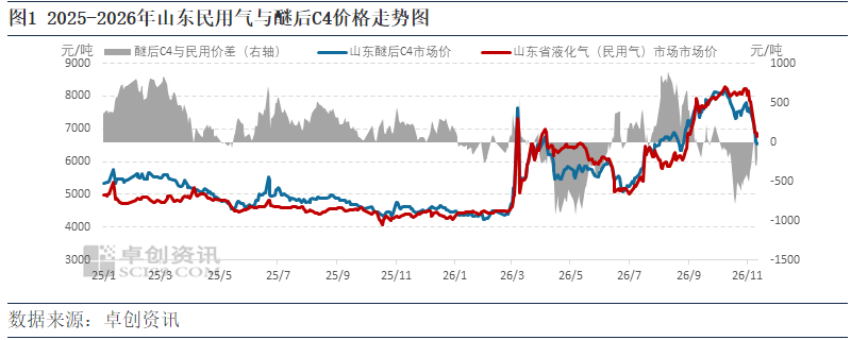
下游产品景气度不同民用气与醚后C4价格走势分化
11月份醚后C4与民用气之间价差收窄,下游产品的景气差异是价格分化的主要推手。民用气下游方面,MTBE出口需求与国内刚需双双减弱,价格快速回落至6400元/吨附近。醚后C4下游方面,烷基化油需求维持疲软,11月回落至9500元/吨附近,绝对价位与抗跌性仍强于MTBE。
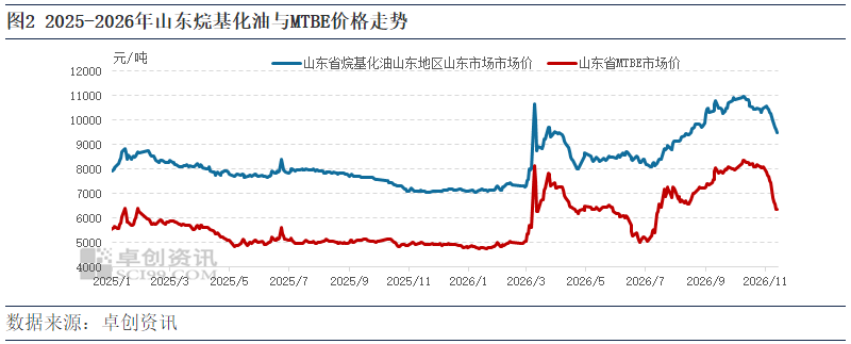
民用气与醚后C4化工需求双双下降
民用气化工下游主力装置MTBE以及醚后C4下游主力装置烷基化装置开工负荷均有下降。截至11月12日国内异丁烷脱氢及混合烷烃脱氢配套MTBE装置平均开工负荷在75.37%,与上周相比下降6.12个百分点;山东地区脱氢配套MTBE装置平均开工负荷在66.63%,与上周相比下降7.44个百分点。MTBE需求不佳,且装置利润亏损放大,陆续有装置选择降负或者停工避险。受此影响,民用气化工需求下降显著。
截至11月12日,全国烷基化装置周均开工负荷率为22.39%,环比上周下降2.98个百分点。山东烷基化装置周均开工负荷率为19.80%,环比上周下降7.97个百分点。烷基化油同样受四季度汽油消费疲软拖累,需求表现不佳,而且装置亏损严重,开工负荷继续下降。因此,醚后C4需求继续降量。
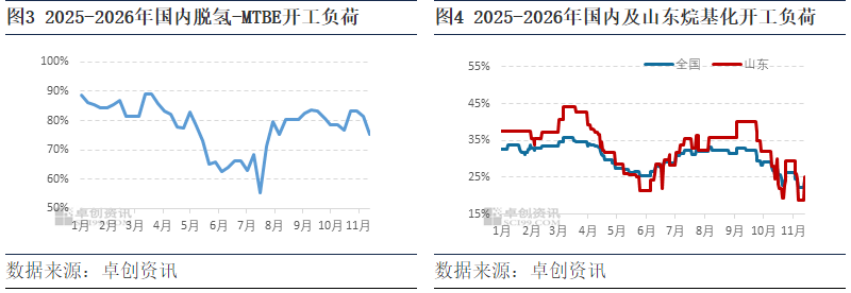
民用气主力化工下游MTBE脱氢装置开工负荷均有下降,民用气与醚后C4需求双双减弱,影响价格均有下跌,两者价差收窄。
国内液化气市场呈现显著的结构性分化特征,下游衍烷基化油与MTBE链条的景气度参差不齐,直接传导至原料端,使得民用气与醚后C4的价格走势出现分化,成为主导当前液化气整体行情波动的核心变量。
“工民价差”或再度倒挂
虽然山东液化气工民价差收窄,但未来或出现倒挂的情况。首先民用气方面,虽然化工下游MTBE景气度较低,但四季度是民用气燃料需求旺季,相较于同样下游需求不佳的醚后C4来讲,民用气价格底部存在刚需托底;其次近期伴随原油,炼厂原油供应有前期紧张局面回归充足,前期停工的催化装置在本周均有复工。而不同于民用气存在燃料需求托底,醚后C4的需求端更多的是依赖烷基化油的需求,但油品四季度偏弱,烷基化油景气度难有提升,醚后C4后期供需宽松,价格存在较强的下跌预期。
整体而言,四季度来看,山东醚后碳四受下游持续偏弱影响,价格存在进一步下跌的预期;而民用气受到燃料需求托底,价格继续下跌空间收窄。民用气强于工业气(醚后C4)的概率较大,工民价差将再度倒挂。