- 小
- 中
- 大
- 超大
11月19日(周四),苹果主力合约跳空低开,日内单边下挫,领跌期货市场,早盘收盘下跌6.32%,报5725元/吨,创11月5日以来新低。市场分析指出,本轮大跌的直接触发是11月冷库库存数据逐渐明朗后,全国主产区入库量大幅超出市场预期并突破前两产季峰值,叠加库存结构以果农被动入库的统货为主、现货需求疲弱、盘面升水结构脆弱,空头情绪集中释放;但多数利空在此前价格下跌中已有提前计价,冷库数据明朗后市场亦存在“利空出尽”的博弈空间。(点击查看苹果盯盘神器)
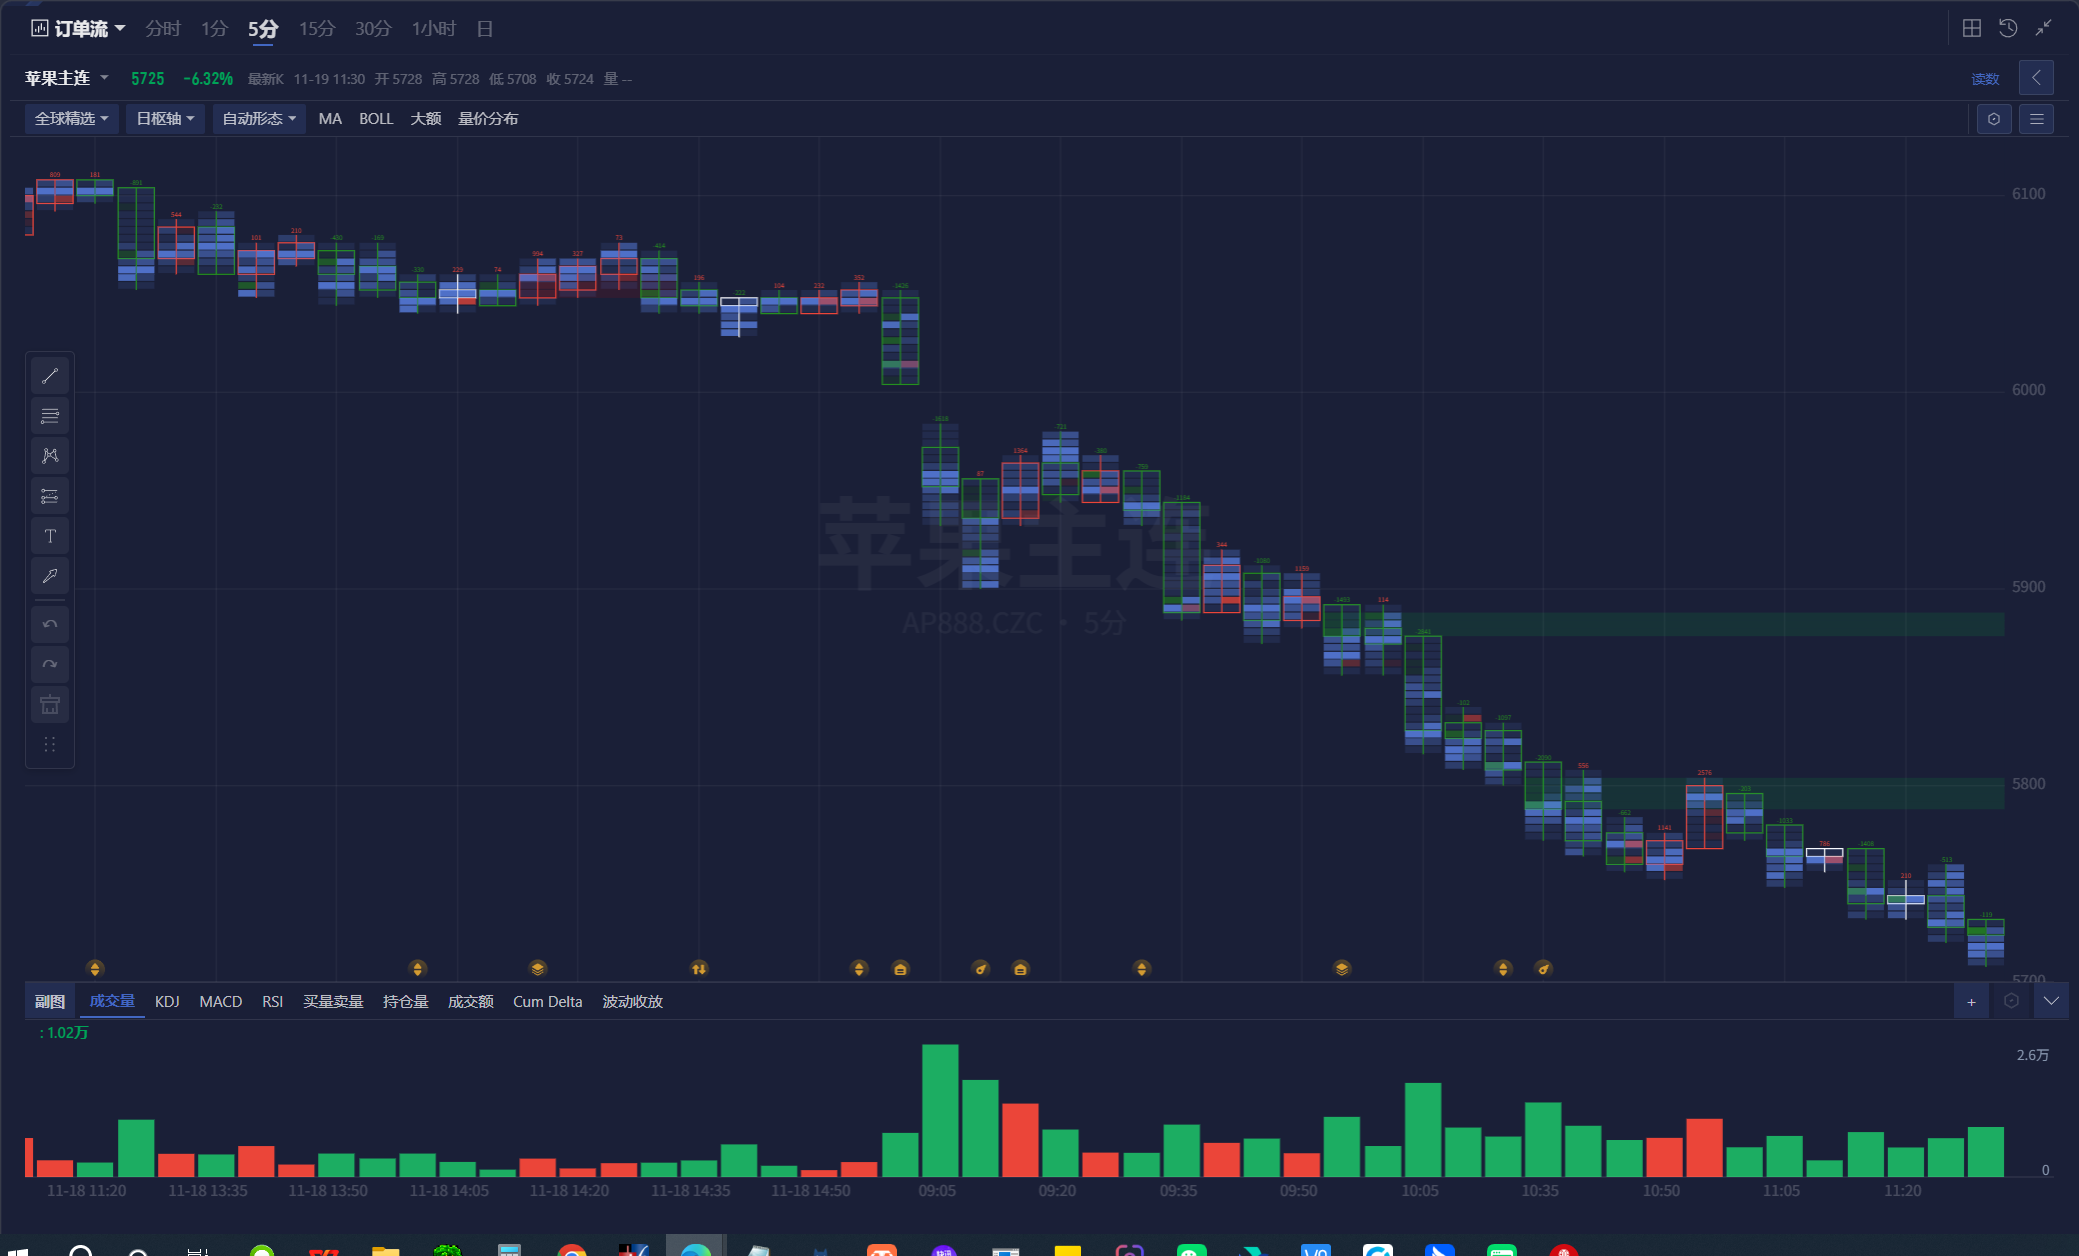
一德期货指出,今日盘面大跌,今年整体现货弱势,果农入库多,上方空间有限,近月受成本影响陷入震荡,正套结束,单边对05合约偏空对待。
混沌天成期货则提到,现货入库进入尾声阶段,第三方机构统计在960—1020万吨区间,近月估值向上修复,远月注入悲观预期,维持正套。盘面呈现近远月分化,近月受仓单成本支撑相对抗跌,远月则集中注入悲观预期。
冷库库存大幅超预期,突破前两产季入库峰值
钢联数据显示,截至2026年11月12日,全国主产区苹果冷库库存量894.07万吨,同比增加202.56万吨,增幅26.5%;卓创数据显示,截至2026年11月12日,全国主产区苹果冷库库存量1018.3万吨,同比增加282.53万吨,增幅38.4%。
钢联数据显示,截至2026年11月18日,全国主产区苹果冷库库存量为989.63万吨,较上周增加22.83万吨。高于去年同期(2025年11月19日773.16万吨)216.47万吨,涨幅28.00%。周内山东、山西产区仍有部分货源入库,陕西、甘肃产区陆续有出库的情况,预计下周开始库存转为减量。
广发期货指出,全国冷库库存总量仍处近年绝对高位,且已突破前两产季的入库峰值。银河期货也表示,随着11月份冷库数据逐渐清晰,今年冷库入库量确实如预期大幅增加。
果农被动入库为主,统货压力与好货稀缺并存
库存结构问题是压制盘面的深层原因。广发期货指出,近期市场交易库存结构以果农被动入库的统货为主,优质好货占比偏低,可交割货源偏少;但这同样意味着后续去库过程中,统货的销售压力将持续存在,而好货的稀缺性虽对近月合约有支撑,却难以带动整体重心系统性上移,叠加短期需求难以提供持续向上驱动。
银河期货提到,今年入库货源当中,有相当一部分为果农被动入库,果品分级一般、整体品质偏弱,后续仓单生成成本相对偏高。一德期货指出,今年整体现货弱势,果农入库多,上方空间有限。
果农顺价销售,客商收购量不多,冷库出库零星
国信期货研报显示,截至11月18日,山东烟台栖霞纸袋富士主流价格稳定,80#以上一二级好货主流价格2.6—2.8元/斤,一二级半主流价格2.2—2.3元/斤,统货主流价格1.8—2.2元/斤,二三级货源价格1.4—1.8元/斤,库内暂无报价,果农卖货较为积极。
东吴期货指出,西部产区地面交易扫尾,冷库出库零星进行,陕北剩余少量地面货源,旬邑、彬县、洛川等产区开始出库,多以客商自发货源为主,果农货源调货不多,有订单客户少量订货;山东产区地面货源上量减少,多集中在毕郭、寺口等市场交易,果农多顺价销售,客商收购量不多。
混沌天成期货表示,陕北、辽宁、河南等产区地面货源仍在交易,整体交易节奏偏慢,山东产区地面货源上量减少,果农多顺价销售,客商收购量不多,价格趋于稳定;西部各产区开始出库,部分货源价格偏弱,多以客商自发货源为主,果农货源调货不多。
广发期货提到,销区市场11月18日广东槎龙批发市场到30车,较前一日增加,市场山东80#晚富士筐装价格主流2.5—3.5元/斤,箱装3—4.5元/斤,实际成交以质论价;陕西产区总体库存量高于去年同期,库内果农货源占比增加。
机构观点:利空出尽与偏空思路并存,近月受仓单成本支撑
对于后市,机构观点呈现分歧但整体偏谨慎。银河期货认为,苹果入库量高、需求弱,基本面虽然偏弱,但之前苹果价格跌幅较大,多数利空已提前计价,伴随冷库库存数据明朗,市场利空出尽;此外今年入库货源当中相当一部分为果农被动入库,果品分级一般、整体品质偏弱,后续仓单生成成本相对偏高;考虑1月合约仓单成本较高,预计短期仍可能在该位置附近震荡。
广发期货则更为偏空,认为盘面对现货的升水结构天然脆弱,一旦冷库开库报价低于盘面隐含的仓单成本预期,套保盘入场将形成直接压制,后续关注冷库货的实际成交情况以及销区走货速度是否出现边际改善,操作上建议偏空思路。
一德期货指出,西部产区冷库果交易不多,山东产区地面仍有零星货源,多由小单车少量采购,走货不快,冷库暂无实质成交;近月受成本影响陷入震荡,正套结束,单边对05合约偏空对待。
混沌天成期货维持正套思路,认为近月估值向上修复、远月注入悲观预期。国信期货操作建议区间震荡思路对待,东吴期货则提示短期重点关注山东入库情况及价格走势,并关注西部产区出库进度。