- 小
- 中
- 大
- 超大
近期美元韧性凸显,美元指数徘徊在103.81附近,逼近2025年4月以来的19个月高位,欧元兑美元跌至1.0977一线,澳元兑美元也因就业数据疲软下探10个月低点。这背后离不开美联储鹰派利率预期的支撑。
美联储最新纪要显示决策层仍警惕通胀持续高于2%的风险,沃勒甚至提出,12月或需一次性加息50个基点,或释放2027年加快加息的信号。
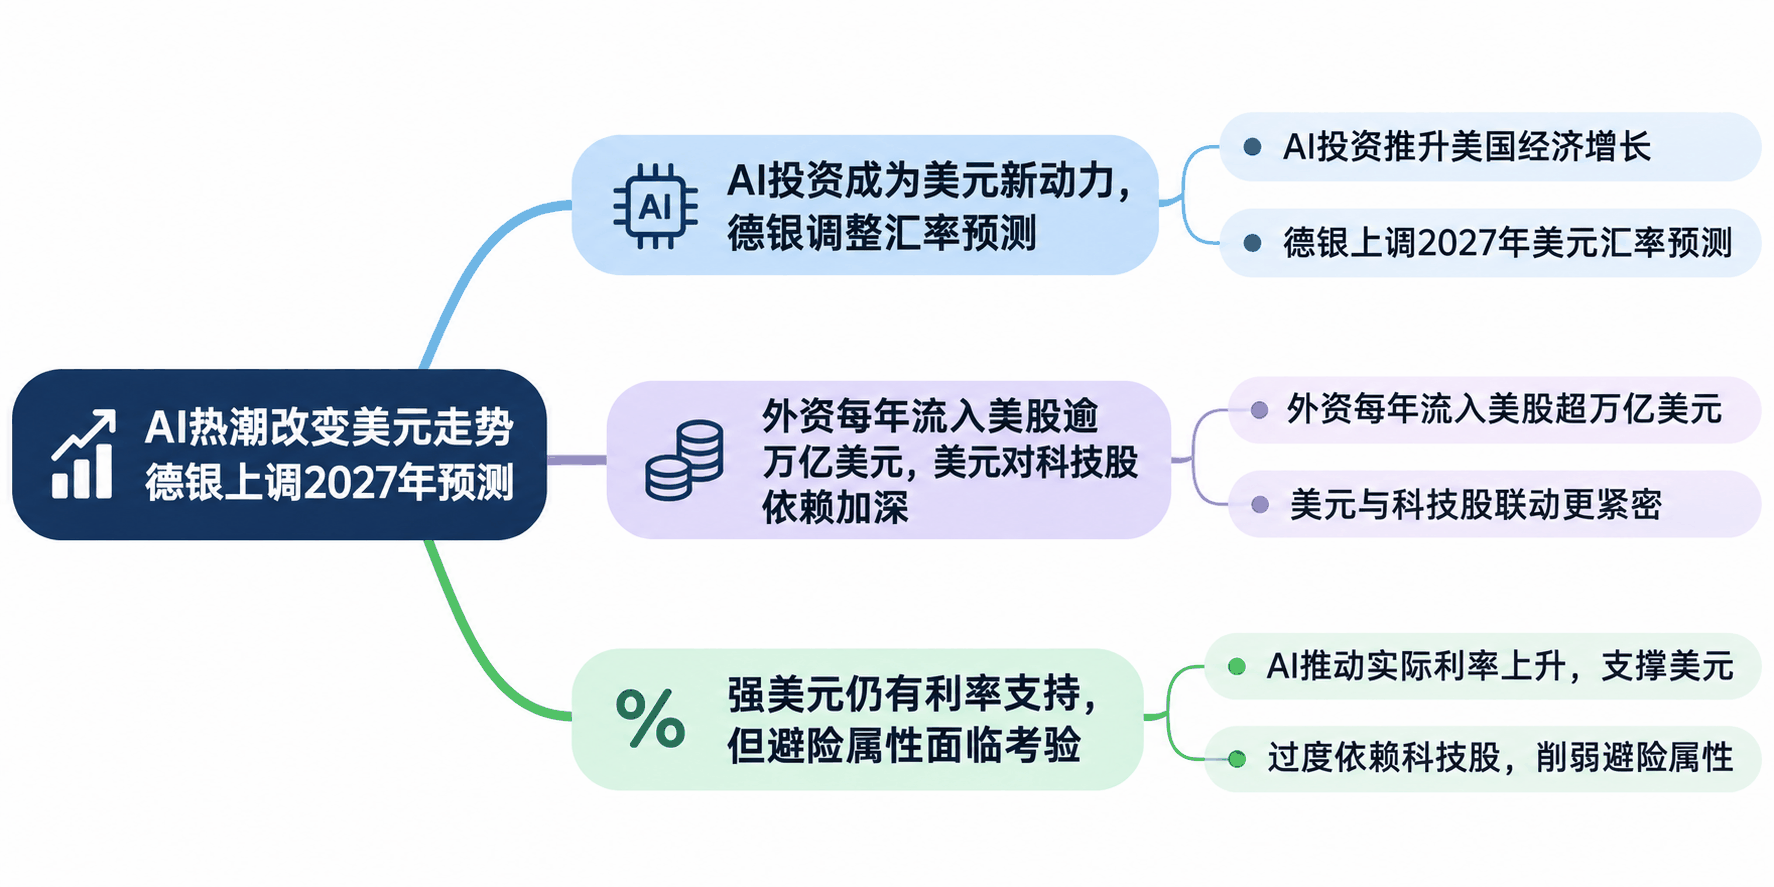
利率之外,AI投资正成为重塑美元前景的新变量。德意志银行策略师蒂姆·贝克(Tim Baker)、乔治·萨拉韦洛斯(George Saravelos)和马利卡·萨奇德瓦(Mallika Sachdeva)上调了2027年美元预测,预计明年上半年美元保持强势,下半年温和回落,全年仍居高位。
这颠覆了此前市场因政策不确定性与经济放缓而看空美元的共识。德银指出,只要AI热潮不出现明显逆转,相关基建不仅能提振美国生产率、企业盈利与实际利率,还能吸引外资购入美股,持续巩固美元的收益率优势。
机构力挺,“芯片美元”接棒美债
多家外资行近期也给出相似判断。巴克莱银行由特米斯托克利斯·菲奥塔基斯(Themistoklis Fiotakis)领衔的团队维持2027年看涨美元的立场,指出尽管美国中期选举改变了国会政治格局,既定数据中心项目仍在推进,大型云计算企业也未明显缩减资本支出。
渣打银行策略师史蒂文·英格兰德(Steven Englander)同样认为,若技术创新持续推高企业利润与均衡利率,国际资本流入甚至有望在2027年之后继续撑起美元。
资本流入路径的质变尤为关键。德银测算,海外资金每年净买入美股已逾1万亿美元,近一年增量主要来自亚洲。
萨奇德瓦表示,全球AI算力需求激增扩大了亚洲的芯片贸易顺差,部分顺差随后通过证券投资回流美国科技股。她将这种海外资金从流向美债转向流向美股的循环,概括为从传统“石油美元”向“芯片美元”的演进。
然而,这套新循环也潜藏脆弱性。美股尤其科技板块的波动率远高于美债,一旦AI投资回报不及预期并迫使企业削减开支,芯片出口、国际资金流动与美元需求将遭受连环冲击。
虽然高利率预期近期对冲了科技股调整的负面影响,但德银警告,若未来市场动荡源于美国AI前景恶化,外资可能同步抛售美股与美元资产。
萨拉韦洛斯指出,过去一年美国实际利率与股市估值的抬升均受AI资本支出预期推动,一旦相关预期遭到下调,实际收益率与股市将双双承压,美元传统的避险光环也将面临严峻考验。