- 小
- 中
- 大
- 超大
随着美国中期选举、AI交易波动和伊朗战争等风险事件逐渐被市场消化,投资者对年末美股反弹的期待正在升温。尽管芝加哥期权交易所波动率指数(VIX)仍徘徊在反映市场压力的水平,但机构投资者已经大幅削减股票敞口,市场仓位下降可能为新一轮上涨腾出空间。
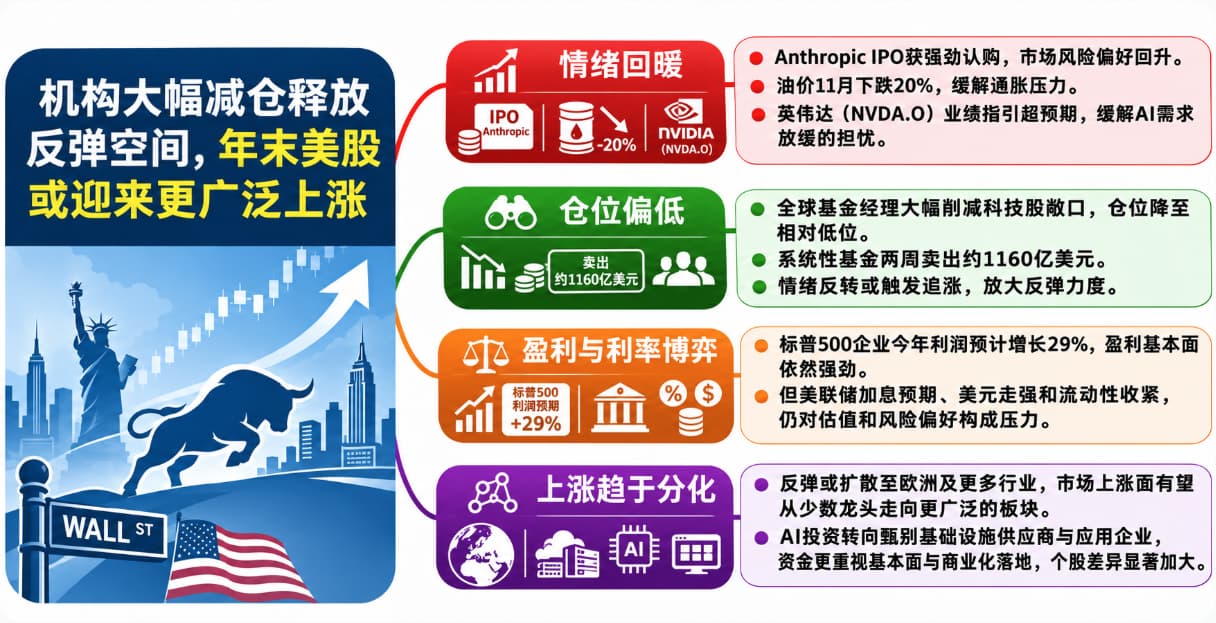
Anthropic规模达1073亿美元的IPO及私募配售获得强劲认购,成为市场情绪可能转变的信号。该交易规模超过SpaceX此前创下的纪录,Anthropic股票在暗盘交易中预计开盘涨幅最高可达24%。纳斯达克100指数期货也反弹1.8%。
投资者对经济和企业盈利前景仍抱有信心。11月国际油价已下跌20%,英伟达(NVDA.O)本周公布的销售指引缓解了市场对AI基础设施建设的担忧,重新提振了相关交易。
法国巴黎银行股票衍生品策略师贝内迪克特·洛(Benedicte Lowe)表示,年末市场面临的事件可能减少,美国和欧洲投资者的仓位都已降低,只要没有新的风险因素出现,股市便有空间从当前水平反弹。
机构大幅减仓,反弹可能受到仓位推动
此前数周,市场对动量交易的去杠杆过程相当迅速。美国银行本周公布的一项调查显示,全球基金经理中超配科技股的比例11月下降25个百分点,创20年来最大单月降幅。
整体市场仓位也已处于低配水平。机构投资者情绪低迷,抵消了部分散户交易热情。高盛主经纪业务数据显示,基本面多空基金的净杠杆率仍接近过去四年的区间低位。
系统性策略基金同样持续抛售股票。野村跨资产策略师查理·麦克埃利戈特(Charlie McElligott)估算,过去两周,系统性股票策略累计卖出约1160亿美元股票,整体敞口降至历史第10百分位。
由于市场已经消化了相当一部分风险敞口,如果投资者情绪改善、波动率开始回落,系统性策略可能迅速转向买入。麦克埃利戈特认为,这种仓位反转可能引发一轮剧烈的追涨行情。
盈利预期支撑股市,利率风险仍是主要阻力
彭博汇编的数据显示,30多位市场预测人士对标普500指数(SPX)的平均目标位为2026年底7952点,意味着较当前水平还有约9%的上涨空间。对2027年的预测更加乐观,预计指数将从当前水平上涨约20%。
企业盈利是这一预期的重要支撑。彭博情报数据显示,经历又一个强劲财报季后,标普500成分股企业今年利润预计增长29%,为2021年以来最大增幅。欧洲斯托克600指数成分股企业2026年盈利预计增长20%,有望结束此前连续三年的疲弱增长。
不过,市场看多情绪并不一致。TS Lombard在11月资产配置报告中将全球股票评级下调至低配,并削减AI相关敞口。策略师丹尼尔·冯·阿伦(Daniel Von Ahlen)警告称,利率上升与劳动力市场持续偏热,正在增加美国企业盈利面临的风险。
利率市场也开始对货币政策前景更加敏感。掉期市场目前定价显示,美联储到明年6月前可能累计加息三次。美联储理事克里斯托弗·沃勒(Christopher Waller)周三则再度敦促央行考虑在12月会议上加息50个基点。
自9月以来,金融环境已经收紧,美元兑一篮子货币走强。流动性下降和美元升值历来会对股市构成压力,也可能限制年末反弹的幅度。
反弹或从科技巨头转向更广泛的市场
即便存在利率和流动性方面的压力,企业盈利持续增长、部分估值泡沫得到消化,以及全球经济增长预计明年加快,仍可能吸引投资者重新入场。市场策略师认为,下一轮上涨或许不再集中于少数科技巨头,而是呈现行业和地区更加多元化的特征。
欧洲股票被部分机构视为潜在受益者。瑞银财富管理团队认为,科技股风险相对较低,使欧元区股票在2027年具备吸引力。AI领域内部的分化也将成为市场主线,投资者需要区分AI基础设施供应商与实际应用企业,而非继续不加区分地买入相关股票。
杰富瑞策略师莫希特·库马尔(Mohit Kumar)表示,近期抛售已经创造了一些买入机会,但2027年的市场将更加注重个股差异,即使在科技行业内部也不例外,过去那种买入任何相关股票都能获利的阶段已经结束。