- 小
- 中
- 大
- 超大
沪银:紧缩预期与流动性挤兑叠加,白银仍处高波动窗口
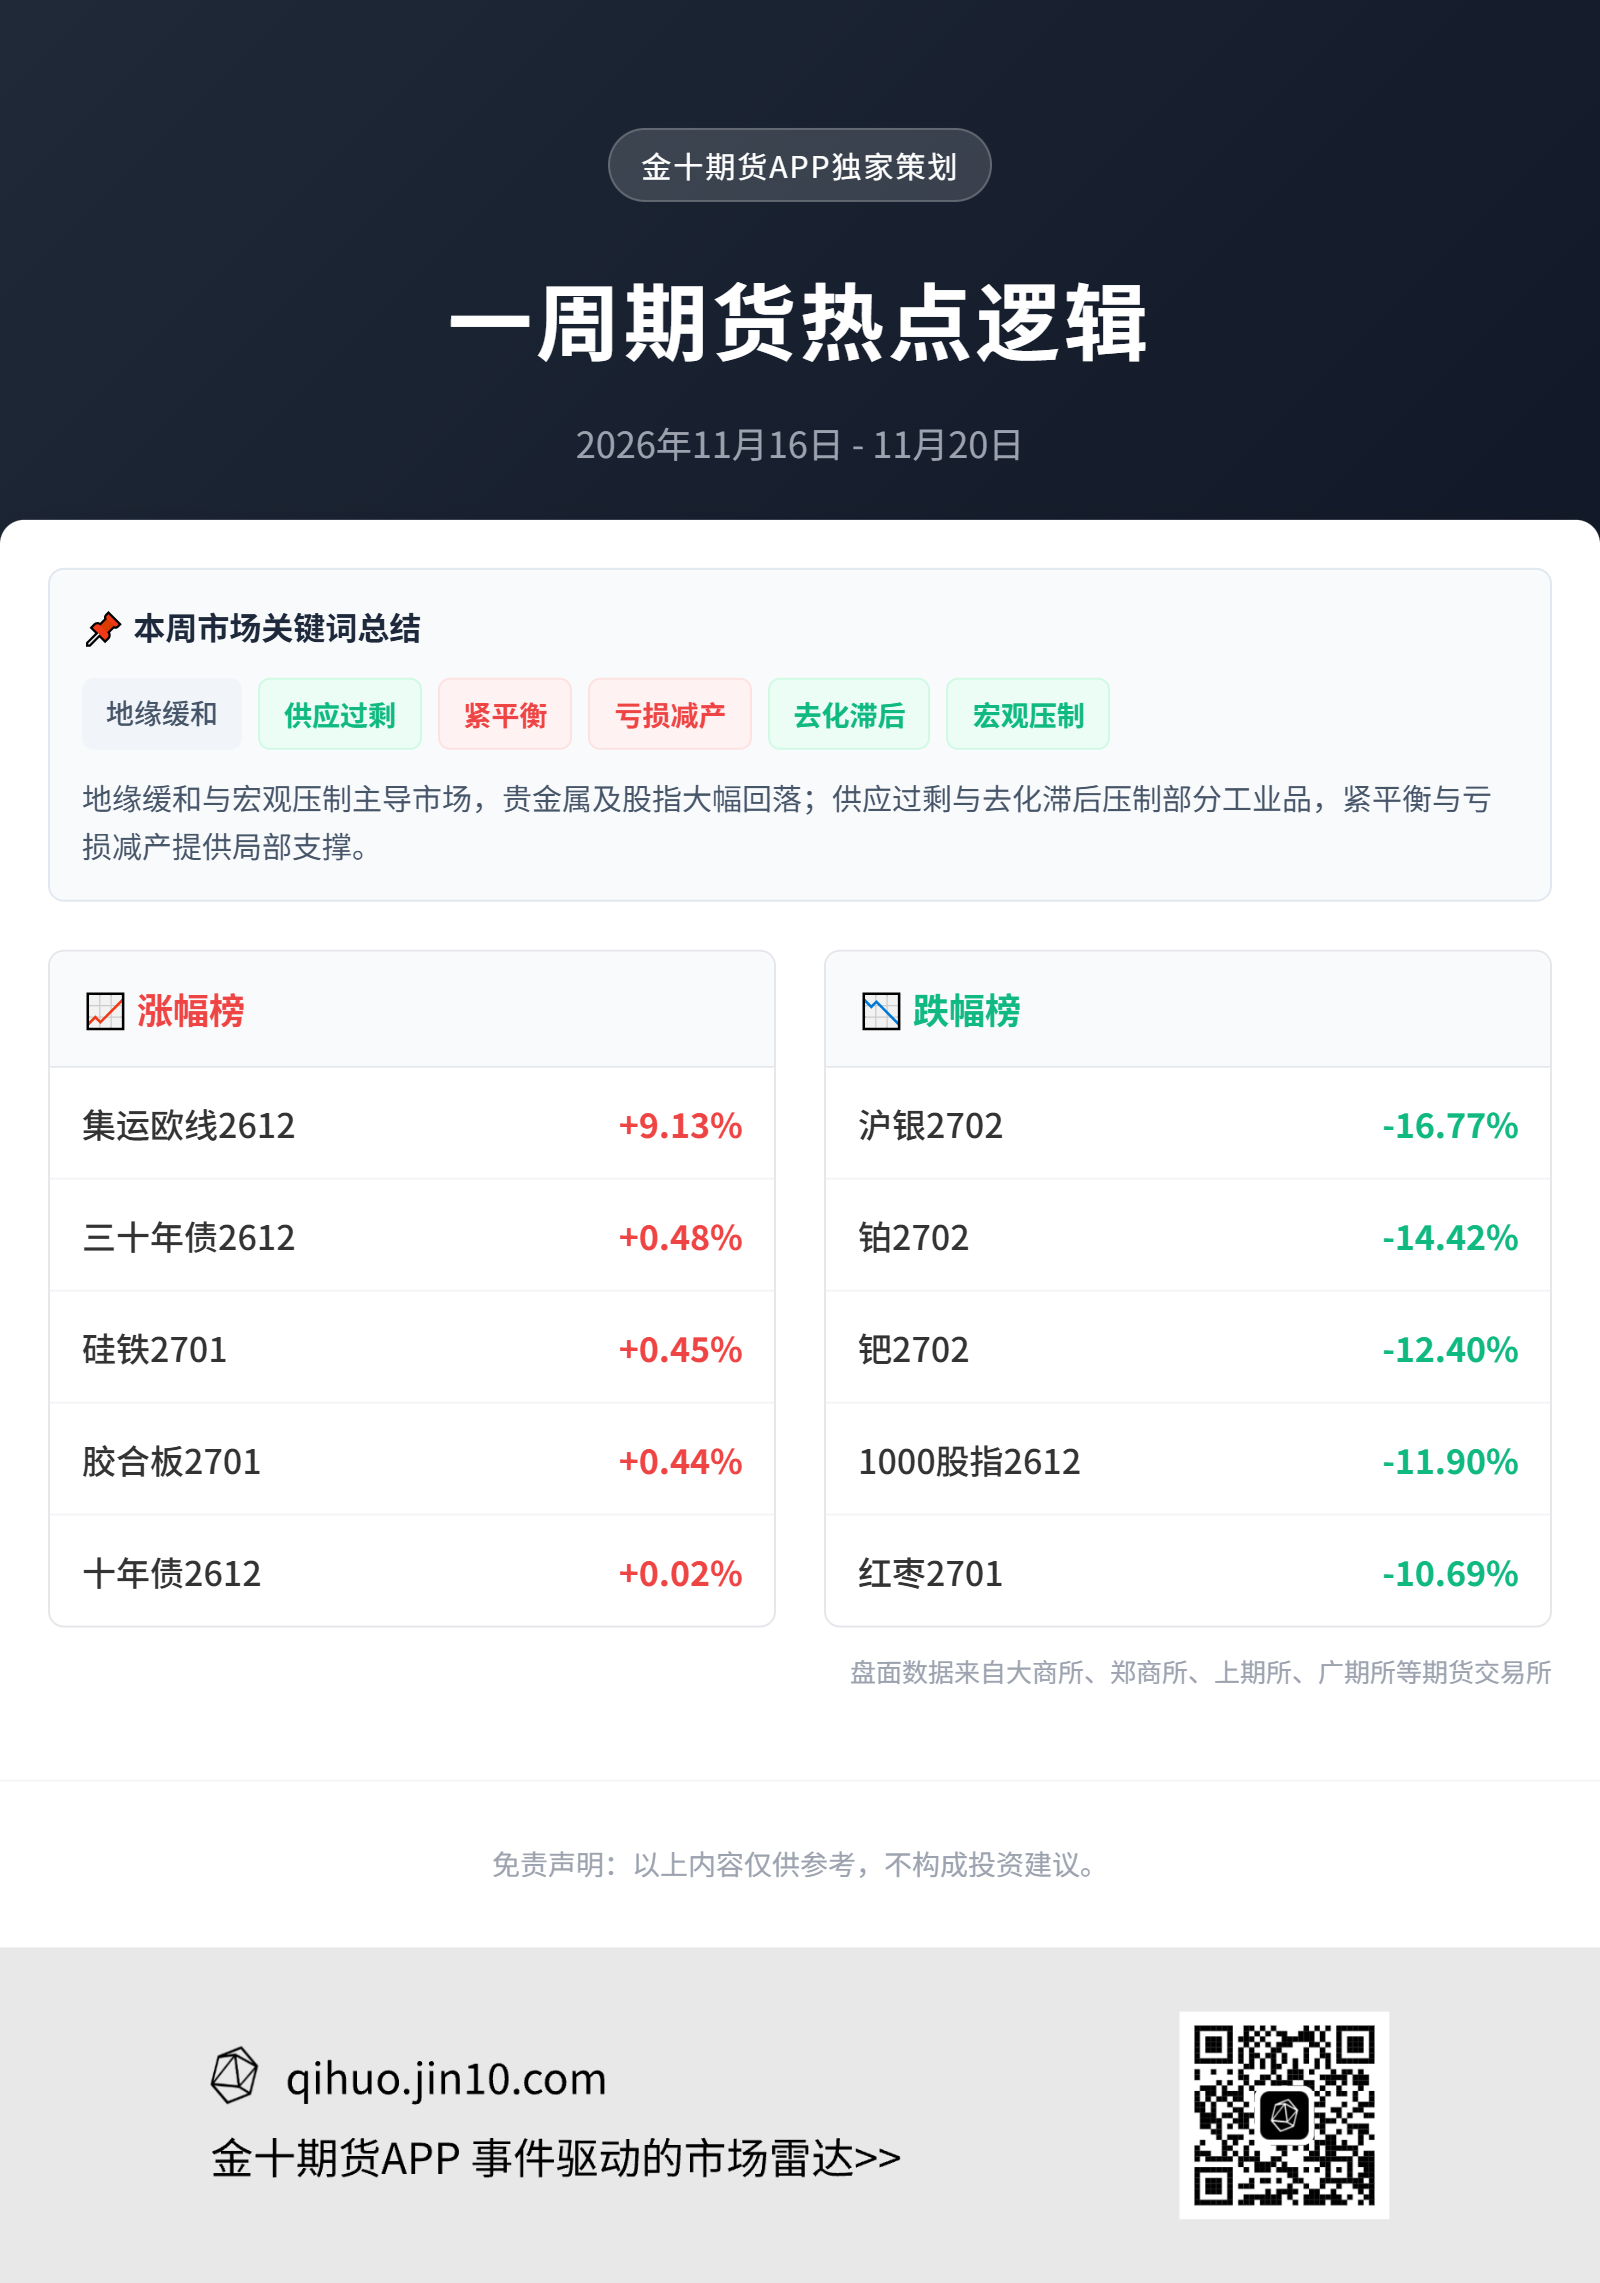
贵金属周五集体下挫,沪银一度失守10000关口,下探至去年9月以来最低,收盘跌7.11%,报10038元/千克。华闻期货表示,本轮下跌主线为“紧缩预期未退+Anthropic IPO抽筹触发美股流动性挤兑+白银高Beta放大抛压”三重叠加。短期Anthropic上市后科技股筹码消化未完成,年末流动性偏紧难迅速逆转,预计白银仍处高波动窗口。后市关注:其一,Anthropic股价能否在首日收盘价附近企稳,英伟达、AMD等AI核心标的抛压是否收敛;其二,后续通胀分项与美联储表态是否释放加息50bp降温信号,10年期美债收益率在5%上方持续性;其三,光伏需求边际变化能否托底工业端。若任一条件缓和,叠加白银已大幅计价短期利空,预计存在超跌修复窗口;若美股流动性挤兑与强美元持续共振,预计白银将延续震荡偏弱。
关注:英伟达、AMD等AI核心标的抛压,通胀分项与美联储表态、10年期美债收益率在5%上方持续性,光伏需求边际变化。
沪铜:宏观压制与基差极值拉扯
周五,铜延续暴跌模式,沪铜主连盘中最大跌幅超4%。LME三个月期铜隔夜收跌5.7%,创4月初以来新低,20日凌晨进一步下探。本周迄今沪铜累计跌超10%,跌势创近十年来最差单周表现之一。光大期货表示,铜短期处于宏观破位与基差极值的拉扯之中,单边追空的性价比正在随着跌幅的扩大而下降。宏观端的压制短期内看不到松动迹象——12月加息定价接近饱和,但“50个基点”的选项尚未被完全排除,美元指数站稳103.9上方意味着金融属性对铜的压制仍是主导变量。产业端的关键观察点则集中在基差收敛的路径与节奏:如果进口货源集中到港、现货升水从7,000元以上的极值快速回落,近月挤仓溢价将进一步瓦解,盘面或仍有下探空间;如果到港节奏偏慢、低库存维持,极端贴水结构反而可能为空头回补提供反向催化。
关注:12月加息定价及美元指数走势,进口到港与现货升水/基差收敛节奏,库存与近月挤仓结构变化。
集运欧线:船司挺价与空班调控支撑,短期震荡偏强但远月受运力过剩压制
上海中期期货表示,本周EC主力合约大幅走强,EC2612周线收涨9.13%,周五收报2784点涨3.73%,EC2701同步走强涨7.37%至3003.5点。驱动方面,马士基12月初开舱报价上调至大柜3300美元环比涨300美元,MSC报价4040美元环比涨700美元,DT舱报4340美元,多船司密集发布涨价函及旺季附加费,年末长协签约季挺价态度明确,11月涨价落空后市场关注点已转向12月旺季提涨预期。供给端苏伊士运河复航持续推进,约60%亚欧运力已重返运河,但船司通过空班调控收缩短期供给,11月周均运力环比降约10%。需求端DHL报告显示春节前发运需求强劲,船舶利用率已达99%,10月出口同比增35.2%外需韧性较强。不过中长期运力过剩预期仍在,新船交付与复航加速将持续压制远月估值。短期EC可能以震荡偏强走势为主,关注船司12月涨价实际落地成色及长协谈判进展。
关注:船司12月涨价实际落地成色,长协谈判进展,苏伊士复航与空班运力变化。
红枣:新季供应宽松叠加需求不及预期,弱势延续
周五红枣期货延续弱势,主力合约小幅低开后偏弱运行,盘中下探5760元/吨,刷新纪录低点,下跌3.6%。国元期货表示,新疆产区新季灰枣陆续进入采收阶段,种植户出货意愿偏强,而客商采购态度普遍谨慎,产区报价整体趋于走弱。从已下树货源看,品级不及上年,但新季总产仍维持充裕预期,加之上一产季货源尚未充分消化,供应宽松的大基调并未改变。需求端,天气转凉后的滋补消费并未如期放量,贸易商维持小批量按需补库,终端需求对盘面支撑不足。短期弱势格局预计延续。
关注:新疆产区采收与报价变化,客商采购及走货节奏,终端滋补消费与旧作库存消化。
焦煤:蒙煤通车恢复不及预期支撑反弹,总需求偏弱制约高度
周五焦煤主力合约走强,盘中重回1400点上方,尾盘收报1397元/吨,涨幅2.61%。一德期货表示,蒙煤通车恢复不及预期,国内煤矿产量释放偏慢,下游库存又处于低位,这些因素会限制盘面的持续下跌空间。12月还需要关注冬储补库。焦企和钢厂即使利润偏低,也需要维持基本生产所需的安全库存。价格回到产业可接受区间后,低价补库需求有望释放,并带来一轮阶段性反弹。补库能够改变采购节奏,却很难改变总需求偏弱的格局。当前矿山精煤库存和港口库存均有累积,上游资源并不紧张。钢厂盈利率偏低,铁水产量仍在下降,焦企也面临焦炭提降压力。下游补库预计仍以分批、低价和刚需为主,形成持续抢货的可能性较低。冬储有望推动价格反弹,反弹高度仍会受到上游库存和终端需求制约。
关注:蒙煤通车与国内煤矿复产节奏,冬储补库节奏,铁水产量及焦钢利润修复情况。
棕榈油:高库存现实压制近月,去库斜率决定修复空间
周五棕榈油主力合约延续弱势,期价连续4日大幅收阴,再度刷新近一年低位,跌幅1.4%。华鑫期货表示,棕榈油将延续近弱远强的结构,P2701定价的是已经发生的高库存现实,362万吨马棕库存与国内港口高库存构成明确上方压制,印度节后需求真空、印尼出口税下调分流份额、原油重心下移压缩能源溢价,使近月合约在库存拐点被数据切实确认前缺乏趋势性上行催化,但盘面已逼近进口成本,继续深跌需要新的增量利空,所以后续01合约更可能维持区间内震荡消化。库存拐点大概率出现在11至12月间,但拐点本身意义有限,去库斜率才是关键变量,以当前库存起点,即便减产季兑现、出口回落至常态水平,绝对去化幅度仍偏温和,只有连续两个月产量同比明显下滑、库存切实转向去库,行情才具备从修复升级为趋势的基本面条件。
关注:马棕及国内港口库存去化斜率,产量与出口变化,印度需求、印尼出口税及原油价格。
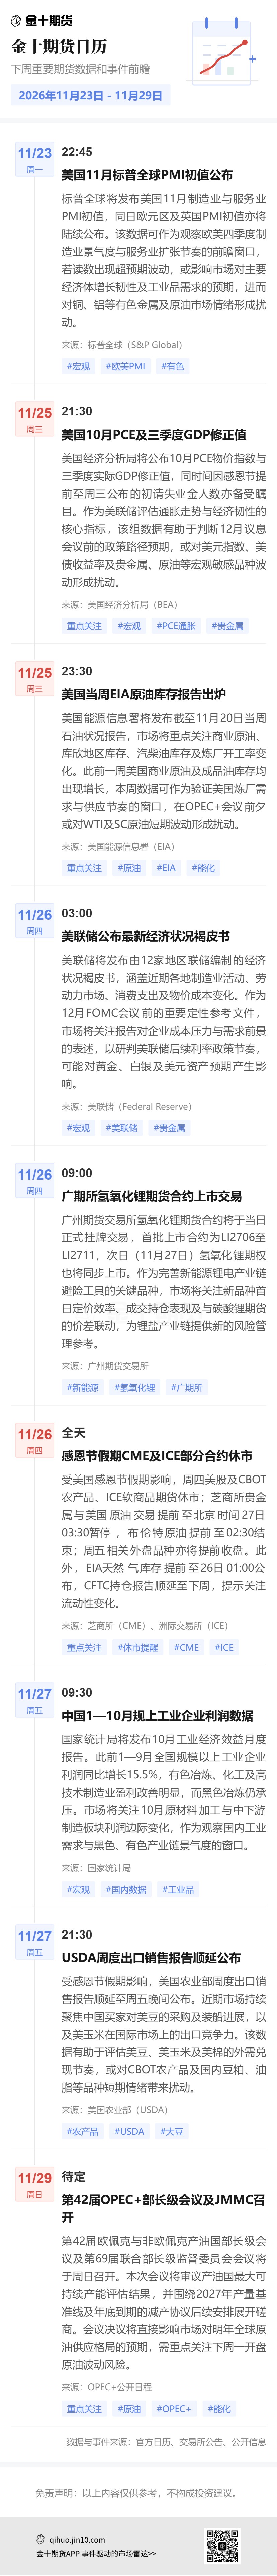
下周重要期货数据和事件前瞻
1. 11月23日22:45,美国公布11月标普全球PMI初值;
2. 11月25日21:30,美国公布10月PCE及三季度GDP修正值;
3. 11月25日23:30,美国公布当周EIA原油库存报告;
4. 11月26日03:00,美联储公布最新经济状况褐皮书;
5. 11月26日09:00,广期所氢氧化锂期货合约上市交易;
6. 11月26日全天,感恩节假期CME及ICE部分合约休市;
7. 11月27日09:30,中国公布1—10月规上工业企业利润数据;
8. 11月27日21:30,USDA周度出口销售报告顺延公布;
9. 11月29日待定,第42届OPEC+部长级会议及JMMC召开。