- 小
- 中
- 大
- 超大
标普500指数(SPX)经历了自2025年“解放日”关税冲击以来最糟糕的一周,但历史统计显示,连续六个交易日下跌且累计跌幅达到5%的行情,往往更接近抛售力量耗尽,而非更大规模下跌的开端。
MarketWatch回顾了过去九次符合这一条件的行情。数据显示,标普500指数在六连跌后的下一个交易日有七次上涨,中位数涨幅为1.9%。OddStats此前统计为九次中有八次上涨,但其中一次发生在感恩节假期前后,统计口径可能存在差异。
惠灵顿-阿尔图斯投资组合经理本·基泽姆丘克(Ben Kizemchuk)将观察区间扩大至1975年以来,发现标普500指数仅有57次连续六个交易日收跌。MarketWatch进一步测算发现,此后各个观察周期的平均回报均为正:一周后上涨0.6%,约六周后涨幅扩大至2.6%;在10至25个交易日后,指数上涨的概率为68%至70%。
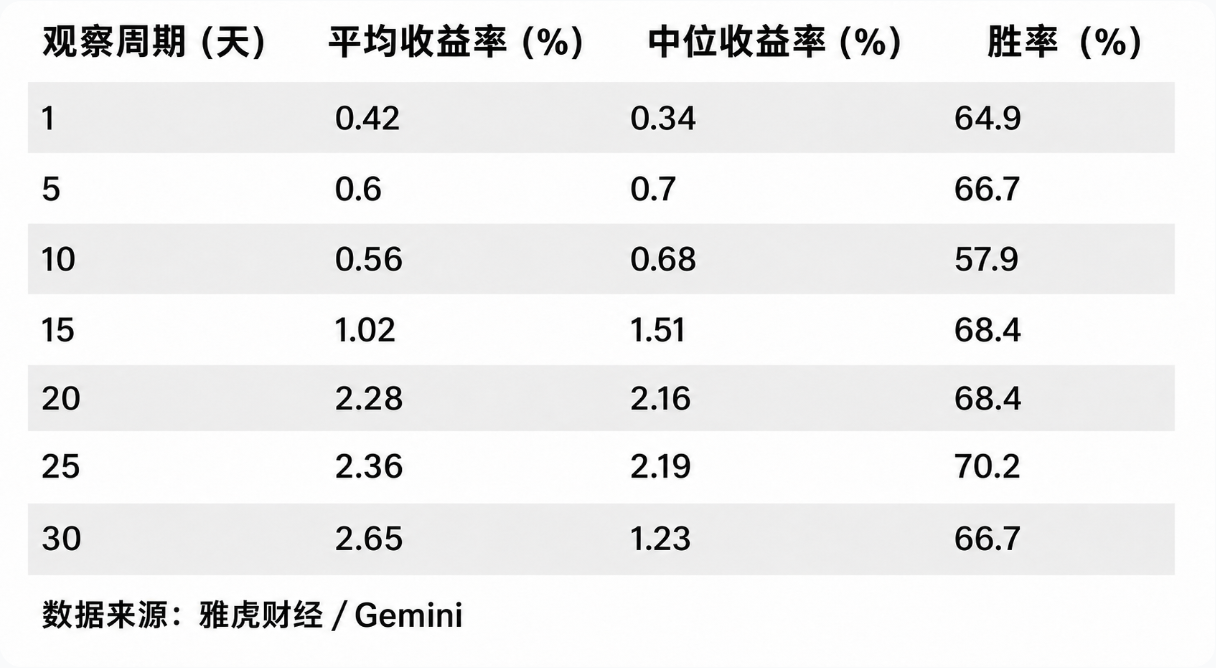
基泽姆丘克强调,这并不是择时信号,但历史表现说明,持续抛售更常与卖方力量耗尽相关,而不一定意味着更大幅度的下跌即将到来。
美银警告硬着陆风险被低估
历史统计提供了反弹依据,但经济前景仍是关键变量。美国银行策略师迈克尔·哈特内特(Michael Hartnett)认为,若美国能够避免衰退,标普500指数跌破7000点将构成买入机会。不过,他同时警告,华尔街可能低估了经济硬着陆的风险,投资者不宜急于买入风险资产。
哈特内特团队指出,市场接下来取决于美联储的政策取向。如果美联储仍愿意在企业信贷和标普500指数持续下跌时放缓加息,市场动荡可能迫使加息周期提前中止;但如果中期选举后美联储转向更强硬的抗通胀立场,经济硬着陆的风险就会升高。
近期美联储官员的表态正趋于鹰派。圣路易斯联储主席阿尔贝托·穆萨莱姆(Alberto Musalem)谈及截至明年春季最多加息四次的可能性,美联储理事克里斯托弗·沃勒(Christopher Waller)则表示,央行应考虑在12月加息50个基点。
美国银行周二公布的基金经理调查显示,受访者中50%预计经济软着陆,42%认为经济不会着陆、增长将持续或加速,只有3%预期衰退。哈特内特认为,市场对硬着陆风险的定价明显不足。
他担心经济与市场可能陷入负向循环:GDP和企业每股收益预期下调,促使投资者削减股票配置,而资金撤离又进一步加剧市场下跌。目前投资者正转向低波动率和防御型股票避险。
哈特内特建议,投资者等待市场叙事从“美联储加息”转向“美联储降息”后,再考虑买入周期性资产,包括芯片、铜、消费品和公寓地产。
失守关键均线后技术面博弈加剧
标普500指数周四收于7175.83点,较200日移动平均线低逾2%。而华尔街技术分析师有句老话:“跌破200日移动平均线,就不会有什么好事发生。”
不过,技术指标显示市场已相当超卖。标普500指数14日相对强弱指数(RSI)降至31,接近通常被视为超卖的30关口,也是自3月以来首次接近这一水平。目前,指数成分股中只有9%高于各自的10日移动平均线,反映短期抛售已十分集中。
与此同时,仍有49%的标普500成分股高于200日移动平均线。这一比例是2025年4月关税冲击期间指数触底时的两倍多,说明当前市场内部状况虽明显恶化,但尚未达到当时的极端水平。
不同技术分析师关注的支撑位置并不一致。Fundstrat技术策略主管马克·牛顿(Mark Newton)将7160点视为重要观察位,该位置对应10月6日至11月5日、以及11月12日以来两段跌势的等幅下跌目标。按照斐波那契回撤分析,7080点则对应今年3月盘中低点至10月高点跌幅的50%回撤位。
牛顿认为,市场可能已接近阶段性底部。他预计,周四早盘反弹后再度转跌的走势,可能帮助指数在周五附近形成低点。
Macro Risk Advisors技术策略主管约翰·科洛沃斯(John Kolovos)则更为谨慎。他关注7000点附近的支撑,该位置对应标普500指数第一季度高点;若跌至这一水平,意味着指数较当前水平还将下跌约2.5%。他还将7170点视为判断空头是否进一步占据主导地位的重要界线,若失守,下一道长期支撑可能在6900点。
在反弹阻力方面,科洛沃斯关注7515点,其对应上周高点以来的61.8%回撤位,之后是约7640点的50日移动平均线。他指出,周期性股票正在测试重要阻力位,科技股虽试图从超卖状态中恢复,但防御板块占据主导、投机意愿低迷以及宏观环境承压,都意味着投资者仍需保持谨慎。