- 小
- 中
- 大
- 超大
本周市场在AI交易退潮与通胀顽固的双重压力下运行。一方面,围绕数据中心等AI基础设施巨额支出的疑虑持续发酵,科技股估值大幅下修;另一方面,通胀读数居高不下,美联储10月会议纪要显示几乎所有与会者认为未来进一步加息可能是合适的,紧缩预期重新主导资产定价。
美元继续占据上风。美元指数周内一度逼近104关口,创约19个月新高,此后小幅回吐,全周仍录得连续第四周上涨,周五收于103.87,单日涨幅0.44%。
贵金属是抛售的中心。美元上行、实际利率抬升,加上股市下跌带来的变现需求,共同压制金价。国际现货黄金单周大跌8.84%,创下逾8个月来最大单周跌幅,周五收于3537美元/盎司。
白银一周之内接连失守七道关口,一度逼近41美元,较1月高点回落约80美元,周五收于41.2美元/盎司,单周大跌15.39%。铂金与钯金同步走低,整个贵金属板块承压。铜与全球股市同期下挫,风险资产几乎全线收缩。
油价连续第三周走低,全周震荡下行。美国原油与成品油库存增幅超出预期,中东出口恢复、供应过剩预期升温,均对价格形成压制;霍尔木兹海峡的航运袭击与地区冲突则限制了下方空间。多空拉锯的结果,是油价在宽松的基本面与地缘溢价之间来回摆动。
非美货币整体承压。欧元兑美元一度失守1.1,英镑跌至1.31附近、接近一年低位,美元兑日元逼近160这一干预敏感水平,澳元则因就业数据疲弱跌至约10个月低位。
美股遭遇大幅抛售。道指全周跌8.02%,标普500指数跌8.61%,纳指跌10.02%,其中标普500与道指均已确认进入回调。VIX恐慌指数盘中触及40。AI与半导体板块领跌,金融及多数周期板块同步承压,能源股则受油价疲弱牵制。
英伟达(NVDA.O)季度业绩稳健,股价却未能守住,周五单日下跌14%,市值蒸发逾4900亿美元。Anthropic上市首日一度上涨38.6%,收盘涨幅收窄至17%,次日盘中向发行价靠拢,距破发仅差5美分。
以下是新的一周里市场将重点关注的要点(均为北京时间):
重要事件:白宫催促1月3日前达成乌克兰停火
下周市场将把目光投向乌克兰停火谈判的进度。据《金融时报》报道,特朗普政府已向欧洲和乌克兰官员明确,希望在明年1月3日前完成停火谈判。这一日期对应新一届国会开幕、中期选举获胜的民主党正式掌握国会多数,白宫推动协议的窗口被认为正在收窄。
欧洲方面的抵触情绪正在上升。一名会见美国特使的欧洲官员表示,华盛顿正在“猛推”,并担心乌克兰“可能不得不做出重大让步才能接近协议”。
另一名欧洲官员点出了双方节奏的差异:“美国人在着急,但普京不急。”一名乌克兰高级官员则担心美方设定的期限会迫使基辅接受俄方条件,“特朗普喜欢普京,想在1月前把一切搞定。如果赶在那之前达成协议,俄罗斯能拿到更好的条款”。
为此,美国特使威特科夫(Steve Witkoff)与特朗普女婿库什纳(Jared Kushner)近期在莫斯科、都柏林与柏林之间穿梭,会晤俄罗斯、乌克兰与欧洲高级官员,反复强调达成协议的紧迫性。
期限的紧迫感部分来自美国国内政治。《金融时报》称,特朗普目前拥有斡旋停火的广泛权限,但一旦民主党控制国会,这一权限可能发生变化。民主党方面计划运用立法权强化对乌克兰的支持、收紧对俄罗斯制裁,并对特朗普的外交政策以及威特科夫、库什纳的商业利益展开审视。
多边场合也被视为潜在窗口。美方官员提出,特朗普可能在下月于佛罗里达州迈阿密举行的G20峰会期间,与欧洲领导人讨论停火方案。不过一名法国高级官员表示,由于泽连斯基未获邀请,欧洲不会借G20进行乌克兰问题谈判。特朗普已邀请普京出席。
观察人士普遍认为,俄方短期内接受快速停火的意愿有限。两名消息人士称,莫斯科可能抵制过早达成协议,正通过持续空袭强化自身谈判地位。
与乌克兰议题并行的是美伊接触。据Axios报道,威特科夫与库什纳周四在柏林会见了正在调解美伊恢复谈判的卡塔尔官员,卡塔尔总理穆罕默德(Sheikh Mohammed bin Abdulrahman Al Thani)据称出席,白宫未予证实。特朗普当日在白宫记者会上表示:“伊朗想要协议,但不是我能够接受的协议。”
央行动态:美联储褐皮书领衔,欧、加央行线索待读
美联储:
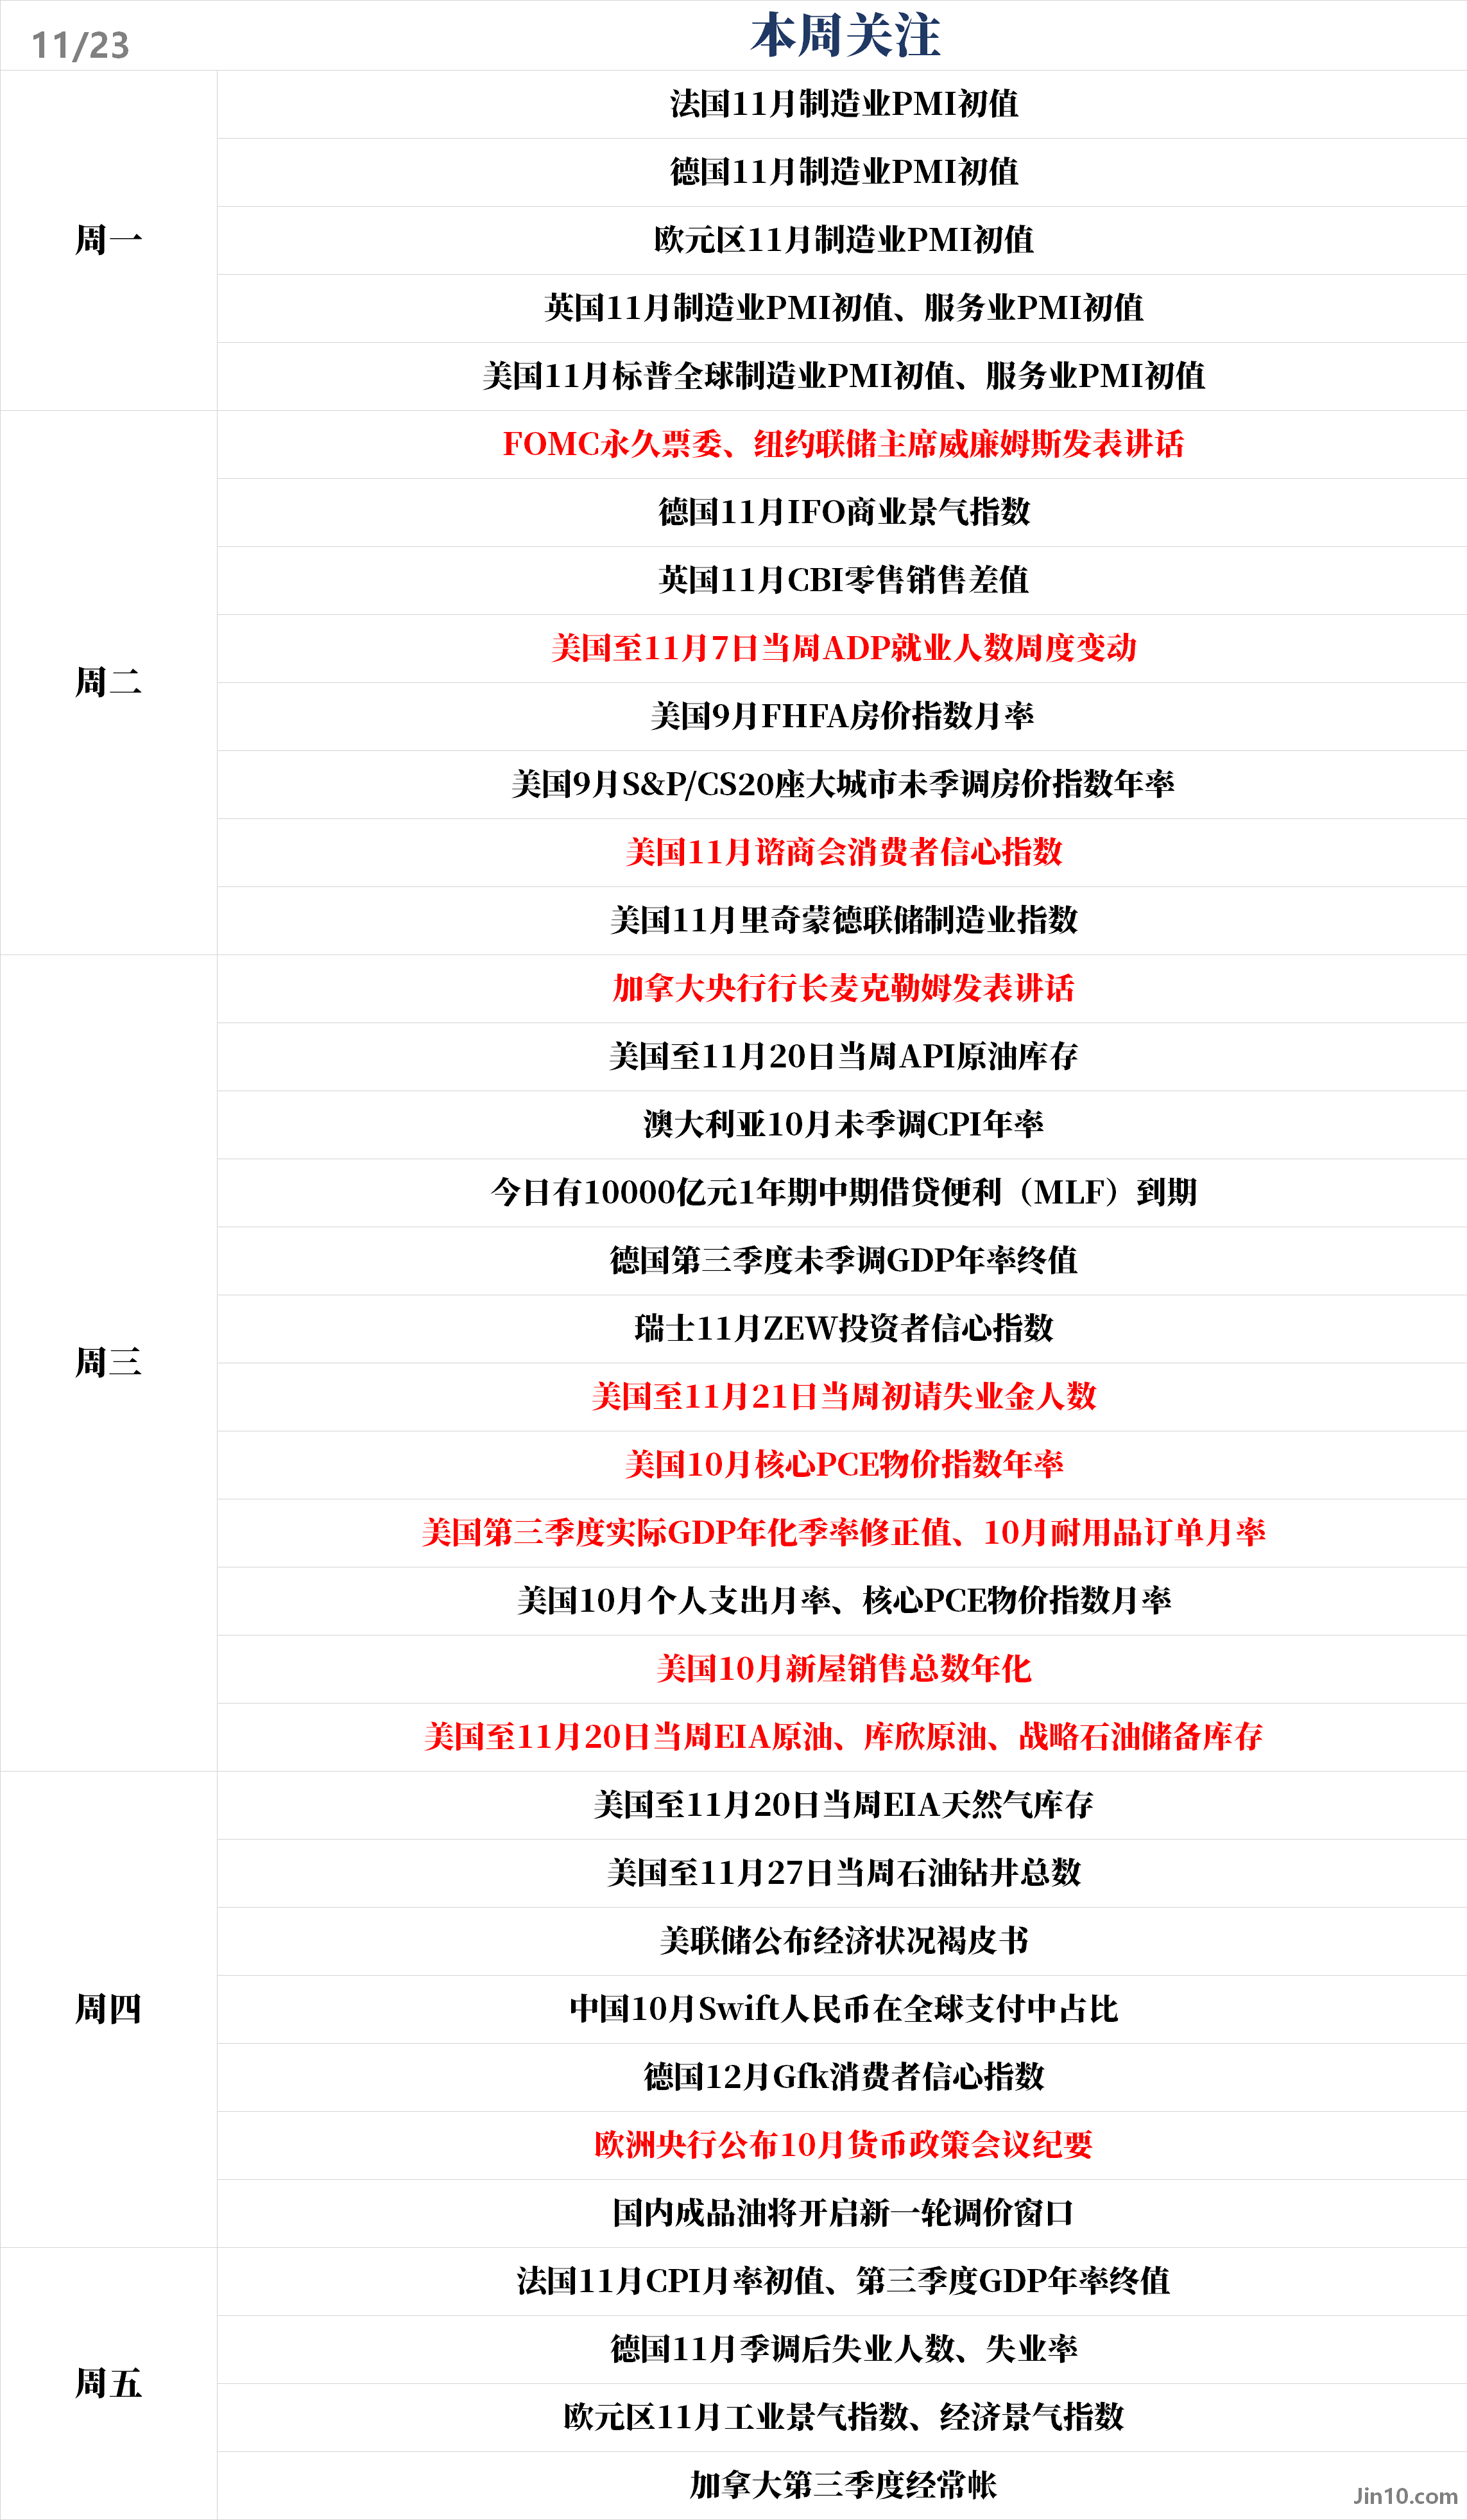
周二05:00,FOMC永久票委、纽约联储主席威廉姆斯发表讲话;
周四03:00,美联储公布经济状况褐皮书。
其他央行:
周三00:30,加拿大央行行长麦克勒姆发表讲话;
周四20:30,欧洲央行公布10月货币政策会议纪要。
周二,FOMC永久票委、纽约联储主席威廉姆斯将发表讲话;周四,美联储将公布经济状况褐皮书。在12月议息会议临近之际,这两项安排提供了观察决策层思路的窗口。
围绕政策路径的分歧已经公开化。美联储主席沃什上任六个月来刻意避免就利率走向给出指引,但他的同僚并不打算保持沉默。美国银行统计显示,过去两周美联储官员的公开发言数量,超过2025年初以来任何一个可比时期。
这种沟通格局本身就是沃什任内的新现象。他在上任后的头六个月里有意不给货币政策与利率路径提供信号,同僚则乐得填补空白。
分歧由此更为公开:一部分官员倾向按部就班,等待数据逐月演变后再定节奏;另一部分则公开讨论缩短加息间隔。美国银行的统计把这种密集发声视为可量化的变化,而非偶发现象,这也解释了为何市场对12月动作的定价在两周内迅速集中。
主张继续加息的声音占据上风。理事库克(Lisa Cook)在智利一场央行会议的讲稿中表示,当前政策利率水平不足以压低通胀,她对通胀读数“高度担忧”。“在另一个环境下,委员会可以有耐心,但我始终认为,在当前的经济环境中我们没有这种余裕。”
她认为9月15日至16日会议上的25个基点加息并不足够,此后公布的通胀数据也没有提供通胀正回归可持续路径的充分证据。
更激进的选项同样被摆上台面。据CNBC报道,理事沃勒与圣路易斯联储主席穆萨莱姆都谈及在更短时间内加快加息的可能。10月会议纪要显示,几乎所有与会者认为未来进一步加息可能是合适的,甚至有官员提出若通胀数据不利,12月可考虑更大幅度的加息。
政治压力则来自另一个方向。特朗普本周再次呼吁美联储降息,称“利率太高,因为美联储非常政治化”。在市场已把12月加息视为大概率事件的背景下,白宫与美联储之间的张力预计仍将持续。
对下周而言,威廉姆斯的表态与褐皮书对地区经济状况的描述,将成为检验官员们“继续加息”共识是否稳固的直接材料。
周三,加拿大央行行长麦克勒姆(Tiff Macklem)将发表讲话;周四,欧洲央行将公布10月货币政策会议纪要。两家央行下周均无利率决议,市场关注点落在措辞细节上。
加拿大方面,就业数据近期走弱,市场关注麦克勒姆是否会对下一步政策给出更明确的倾向。欧洲方面,10月纪要预计将披露管委会内部对通胀回落速度的判断差异,以及对于后续行动的讨论。在美元强势、欧元一度跌破1.1的背景下,欧洲央行的政策空间与表态分寸同样受到关注。
重要数据:美国10月核心PCE登场,感恩节前数据密集前置
周一16:15,法国11月制造业PMI初值;
周一16:30,德国11月制造业PMI初值;
周一17:00,欧元区11月制造业PMI初值;
周一17:30,英国11月制造业PMI初值、英国11月服务业PMI初值;
周一22:45,美国11月标普全球制造业PMI初值、美国11月标普全球服务业PMI初值;
周二21:15,美国至11月7日当周ADP就业人数周度变动;
周二23:00,美国11月谘商会消费者信心指数、美国11月里奇蒙德联储制造业指数;
周三15:00,德国第三季度未季调GDP年率终值;
周三21:30,美国至11月21日当周初请失业金人数、美国10月核心PCE物价指数年率、美国10月个人支出月率、美国第三季度实际GDP年化季率修正值、美国10月核心PCE物价指数月率、美国10月耐用品订单月率;
周五15:45,法国11月CPI月率初值、法国第三季度GDP年率终值;
周五18:00,欧元区11月工业景气指数、欧元区11月经济景气指数;
美国10月核心PCE物价指数年率将于周三21:30公布,这是美联储衡量通胀的核心指标。市场预期由3.1%升至3.2%。同一时段还将公布10月个人支出月率、核心PCE物价指数月率、第三季度实际GDP年化季率修正值与10月耐用品订单月率。
加拿大皇家银行(RBC)的预测更为激进。该行预计10月整体与核心PCE平减指数均环比上涨0.3%,同比分别升至3.8%与3.3%,认为通胀正在重新加速。该行指出,若不是生产者价格中的机票分项回落,读数可能更高;真正的疑问在于消费者能否继续消化能源价格上涨的传导,10月零售销售显示家庭尚能承受,代价则是储蓄率走低与个人利息支出上升。
劳动力市场的韧性同样受关注。截至11月21日当周的初请失业金人数预期为19.7万人,前值20.3万人。若读数继续处于低位,将与通胀上行形成叠加,强化12月加息的合理性。
周一公布的11月制造业与服务业PMI初值,为各经济体景气度提供同步参照。法国、德国、欧元区与英国制造业PMI初值将先后发布,美国标普全球制造业与服务业PMI初值在22:45公布。
通胀路径与加息预期的组合,直接决定了无息资产的定价环境。
金价连续实体阴线之后卖压仍未缓解。若核心PCE如RBC所料继续上行,实际利率的抬升会进一步削弱黄金的配置吸引力;反之,若读数低于预期,金价在超跌之后存在修复空间。两者的拉扯,构成了下周贵金属交易的主线。
感恩节假期使美国数据集中前置到周三。周四与周五的发布明显减少,市场更多依赖欧洲数据与企业端的消费信号来判断景气位置。
美股:消费接棒财报季,AI交易疑虑犹存
下周美股的焦点从财报转向消费。感恩节假期后的“黑色星期五”开启年末购物季,投资者将借此观察家庭支出能否承受通胀、能源与借贷成本的多重压力。消费约占美国经济的三分之二,其强弱直接影响对企业营收与盈利的判断。
与此同时,AI交易的调整尚未结束。标普500与道指在周五下挫并确认进入回调,Anthropic上市首日的强势表现未能稳住市场情绪。围绕数据中心等AI基础设施巨额融资需求与政治阻力的疑虑,正在动摇过去四年牛市的核心支撑。
Plante Moran Financial Advisors首席投资官贝尔德(Jim Baird)表示,如果消费者保持强劲,应当有助于提振经济,“这直接转化为更强的企业营收与盈利增长,并为投资者提供超越AI交易的催化剂”。Murphy & Sylvest财富管理高级顾问诺尔特(Paul Nolte)则称,市场与投资者“正带着更多疑问看待科技板块”。
假期零售的预期并不悲观。牛津经济研究院预计今年假日零售销售增长4.2%。这一数字能否兑现,将检验消费的实际成色,也决定着资金是否愿意从AI主题扩散到更广泛的经济板块。
个股层面,英伟达(NVDA.O)本周公布了稳健的季度业绩,却未能提振股价,周五收跌14%。Anthropic作为首家上市的AI实验室,首日开盘大涨后回吐部分涨幅,收涨17%,其后续走势被视为AI板块情绪的晴雨表。
从估值角度看,科技权重股的回调使标普500的市盈率有所回落,但相对历史均值仍处高位。若“黑色星期五”销售数据不及预期,叠加12月加息落地,估值压缩的压力可能进一步释放。下周假期交易时间缩短,流动性下降也可能放大波动。
休市提醒:
11月23日(周一),日本东京证券交易所因劳动感恩节假期休市一日。
11月24日(周二),印度国家证券交易所因古鲁那纳克诞辰日休市一日。
11月26日(周四),美国迎来感恩节假期,纽约证券交易所休市一日,芝商所(CME)旗下贵金属与美国原油期货合约交易提前于27日03:30结束,股指与美债期货合约交易提前于27日02:00结束,洲际交易所(ICE)旗下布伦特原油期货合约交易提前于27日02:30结束。
11月27日(周五),纽约证券交易所提前于28日02:00休市,芝商所旗下贵金属、美国原油与外汇期货合约交易提前于28日03:45结束,洲际交易所布伦特原油期货合约交易提前于28日04:00结束。