- 小
- 中
- 大
- 超大
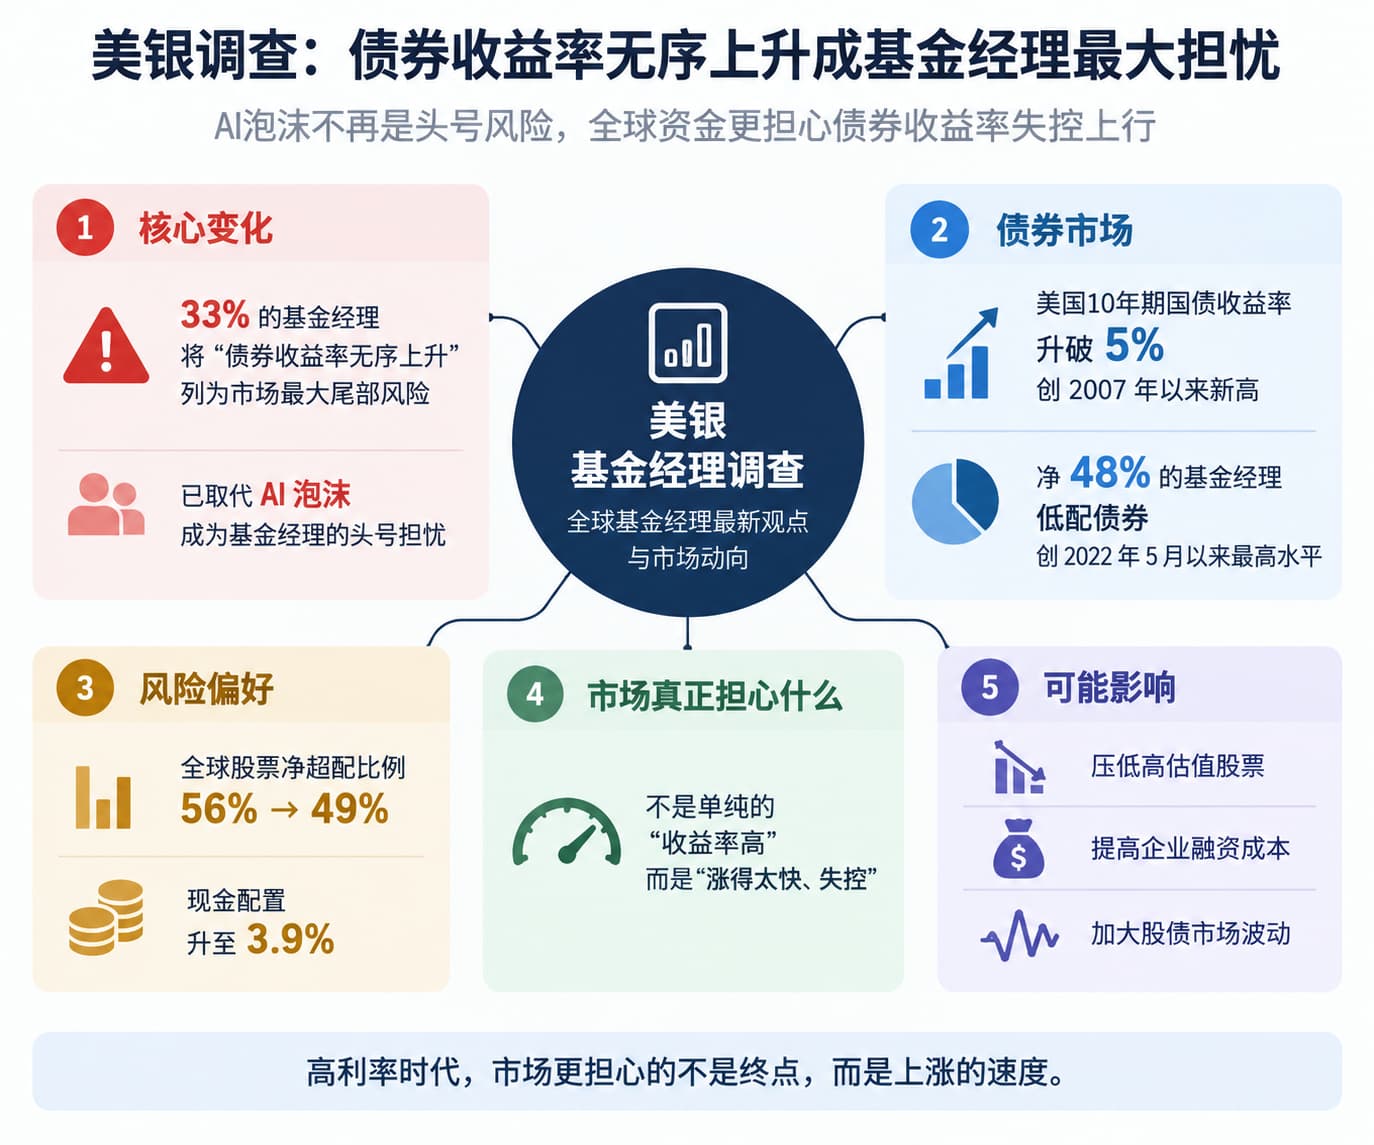
全球基金经理正在重新评估债券市场的风险。美国银行最新全球基金经理调查显示,33%的受访者将债券收益率“无序上升”列为当前最大的市场尾部风险,此前居首的“AI泡沫”退至第二位。
这种担忧出现时,美债收益率正突破多年高位。周二,美国10年期国债收益率一度升至约5.04%,创2007年7月以来最高水平。美银调查本身在上周四已经结束,基金经理给出答案时,本周这一轮债券抛售尚未完全展开。
债券收益率成为基金经理头号风险
过去一段时间,投资者对风险资产仍保持较高仓位,但对利率继续上行的容忍度正在下降。美银调查显示,基金经理对全球股票的净超配比例从上月的56%降至49%,现金在投资组合中的占比升至3.9%。
债券市场的变化更加突出。净48%的基金经理目前低配债券,为2022年5月以来最高水平。即使主要国债收益率已经升至多年高位,大型资产管理机构仍没有大规模转向债券。
《华尔街日报》援引调查结果称,在被问及什么条件会促使他们转为超配政府债券时,27%的受访者选择了“收益率升至更有吸引力的水平”,例如美国30年期国债收益率达到或超过6%;另有19%认为,需要先看到股票市场形成重要顶部。周二,美国30年期国债收益率约为5.37%。
收益率越高,债券的票息和潜在配置价值越高。只要基金经理判断收益率还有进一步上行空间,提前买入长期债券就意味着承担价格继续下跌的风险。当前仓位数据显示,不少机构仍在等待更高的收益率或更明确的市场转折。
对利率路径的担忧正在加深
美银调查还显示,净25%的基金经理认为当前货币政策过于宽松,这一比例为2022年以来最高。美银策略师迈克尔·哈特内特(Michael Hartnett)表示,投资者对宏观经济和企业盈利前景依然偏乐观,当前最突出的担忧集中在债券收益率失控上行。
这一判断与近期市场走势同时出现。油价上升重新推高通胀压力后,美国国债遭到抛售,10年期收益率突破5%。美国财政部长周二表示,近期债券收益率上升受到“全球性问题”影响,当天美国10年期国债收益率触及2007年以来高位。
投资者对稳定长期收益率的政策措施同样缺乏信心。调查显示,接近一半的受访者认为美国财政部的国债回购计划不会对收益率产生影响。《华尔街日报》披露,另有29%的基金经理预计该计划可能伴随更高的收益率。
股票仓位回落,但风险偏好尚未逆转
基金经理虽然降低股票配置,整体仓位仍明显偏向风险资产。全球股票净超配比例仍有49%,现金占比虽然回升至3.9%,但按照美银的风险偏好指标,仍处于较低水平。
企业盈利预期也没有明显转弱。调查中,预计未来12个月企业盈利能够实现两位数增长的受访者比例升至2021年8月以来最高。基金经理当前的调整更接近于削减此前较激进的仓位,而非全面撤离股票。
债券成为当前资产配置中较为特殊的一环:基金经理最担心收益率进一步失控,却仍维持四年多来最高程度的债券低配。收益率能否稳定,直接关系到这种仓位何时出现逆转。
截至周二,掉期市场定价显示,美联储本周三加息的概率约为94%,若最终加息,将是三年来首次上调政策利率。美银调查中的基金经理则已经提前给出了自己的判断:在利率和通胀路径重新稳定之前,他们仍不急于增加长期债券仓位。