- 小
- 中
- 大
- 超大
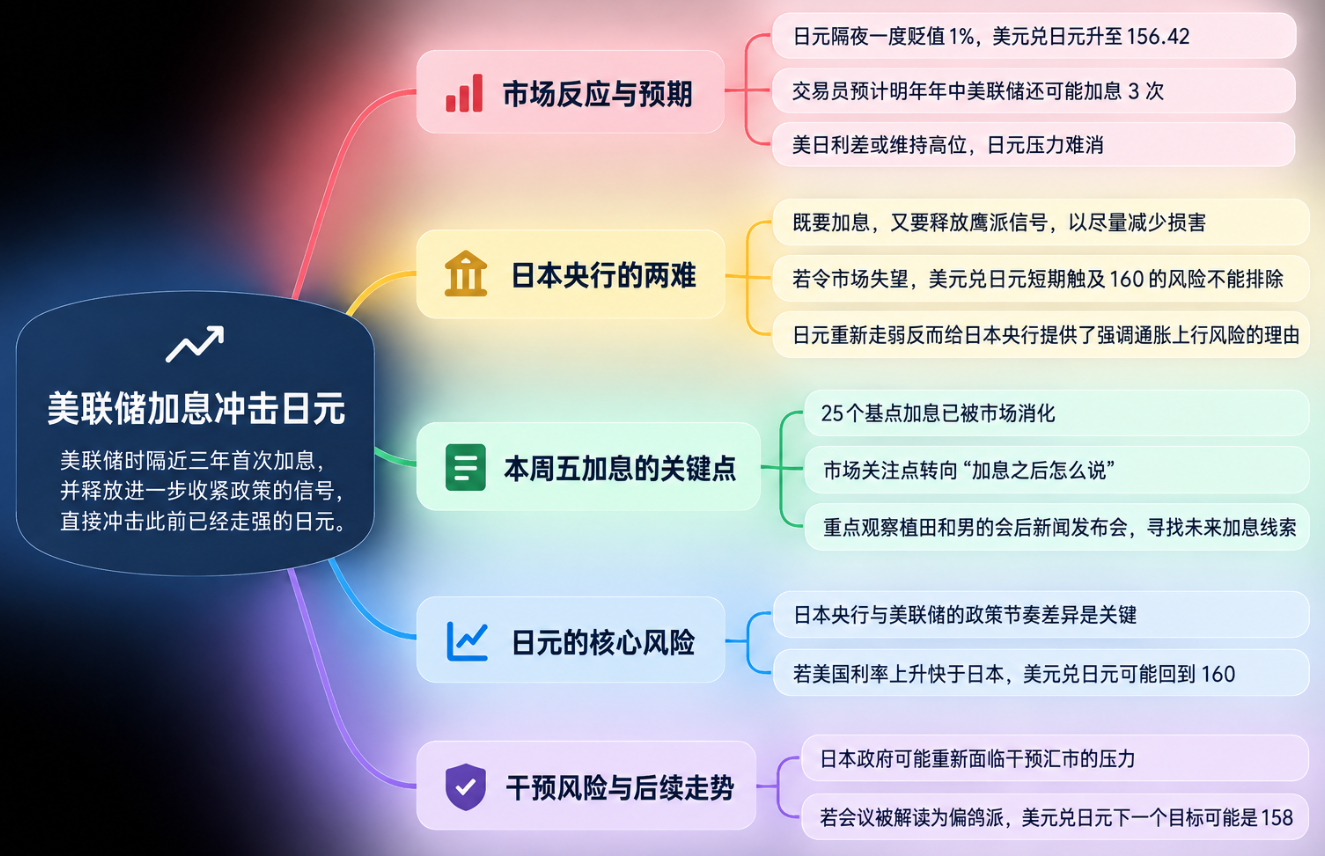
当地时间周三,美联储时隔近三年首次加息,并释放进一步收紧政策的信号,直接冲击了此前已经明显走强的日元。
美联储行动后,日元隔夜一度贬值1%,美元兑日元升至156.42。交易员目前预计,到明年年中美联储还可能加息3次。
这意味着,即便日本央行本周五按预期加息,美日利差仍可能维持在较高水平,日元面临的压力也不会轻易消失。
墨尔本ACCM研究总监格伦·殷(Glenn Yin)表示,日本央行面临的压力在于,既要加息,又要释放鹰派信号,“以尽量减少损害”。
如果日本央行令市场失望,他认为美元兑日元短期触及160的风险不能排除。
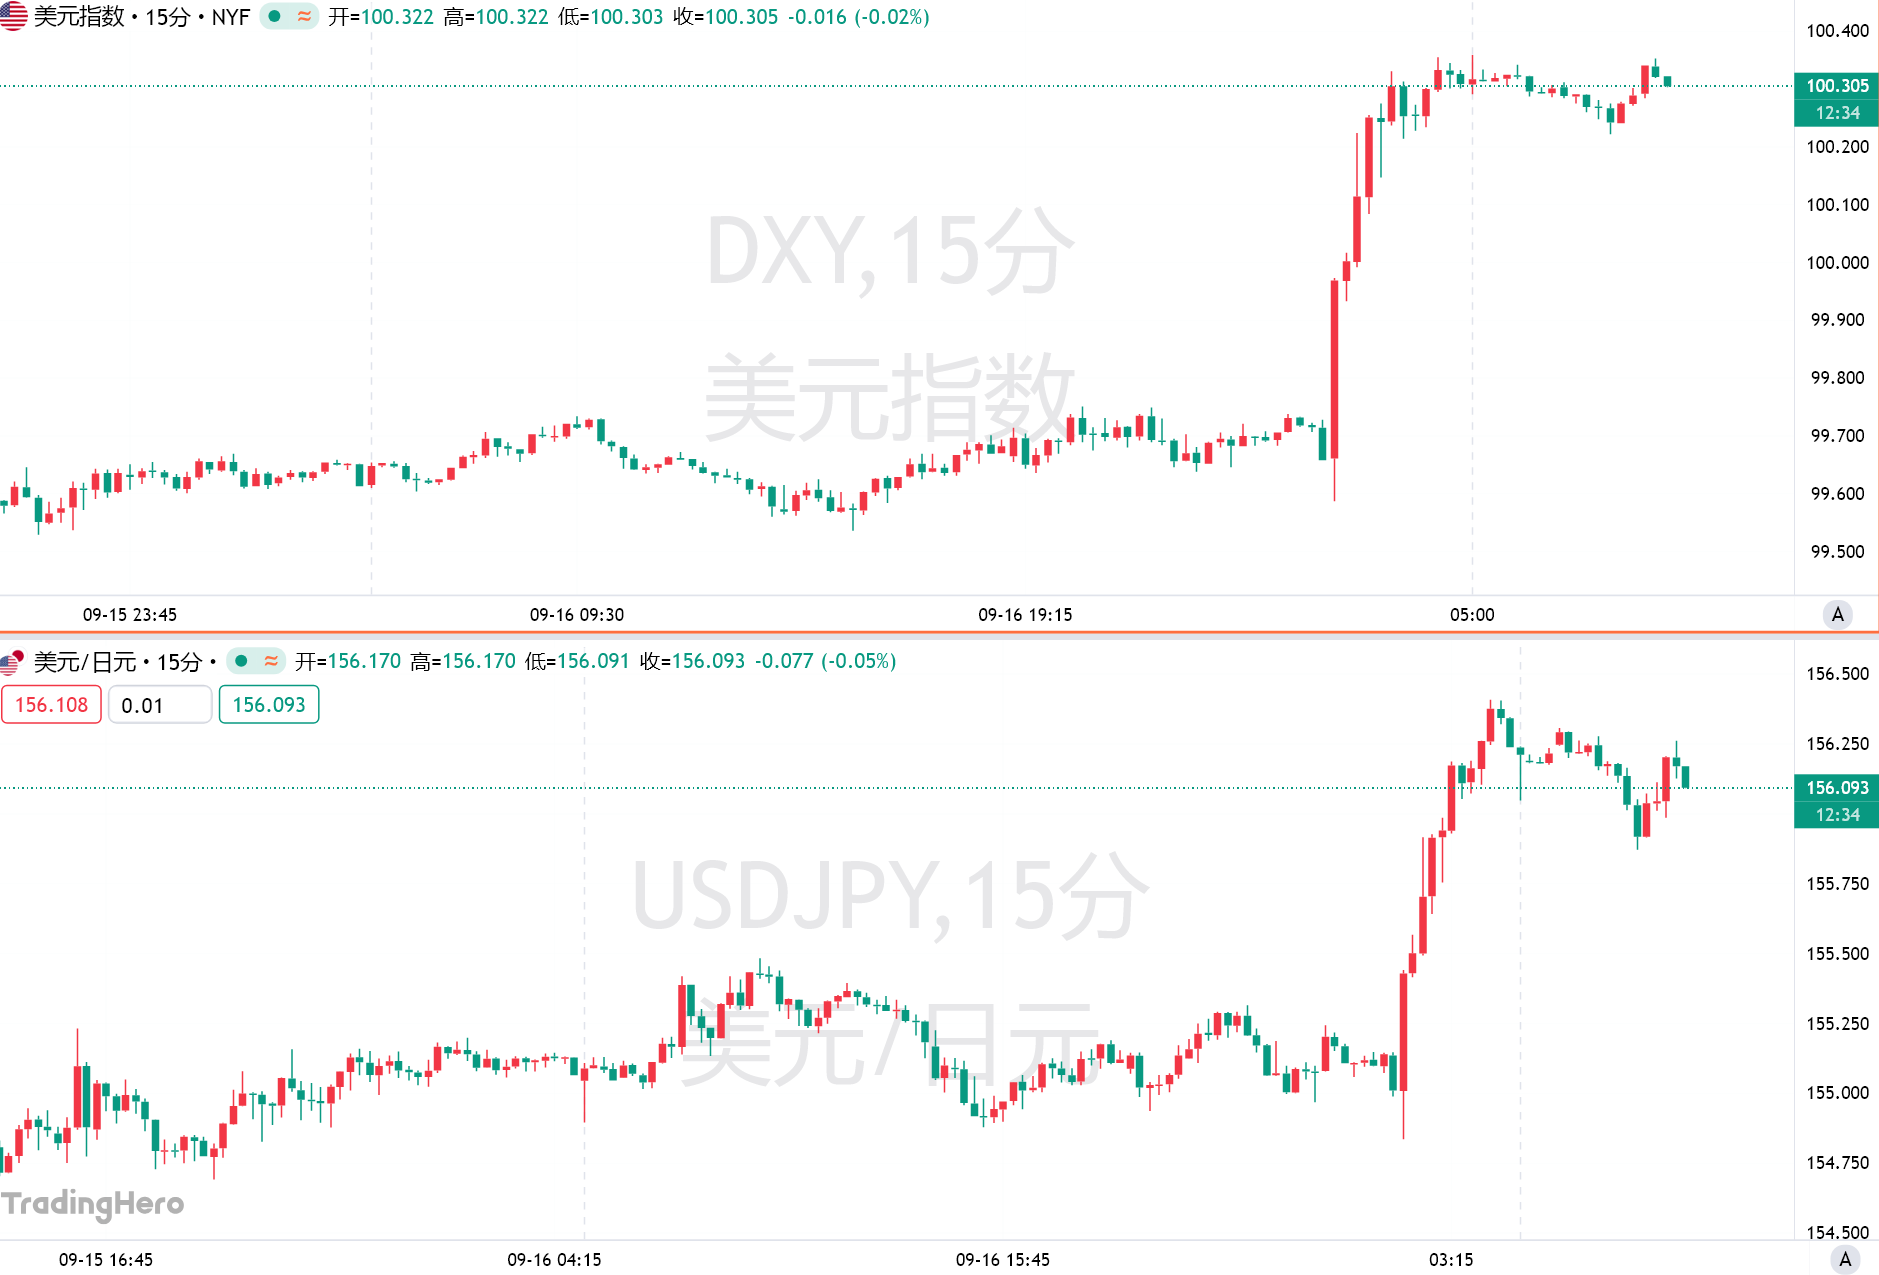
25个基点加息已经被市场消化
目前,隔夜指数掉期几乎完全定价日本央行本周五加息25个基点。
因此,市场关注点已经从“加不加息”转向“加息之后怎么说”。
投资者将重点观察日本央行行长植田和男的会后新闻发布会,寻找未来加息速度和幅度的线索。
日本央行鹰派委员会成员高田创此前甚至没有排除超常规加息或连续加息的可能性。
三井住友日兴证券(SMBC Nikko Securities)高级利率和外汇策略师丸山凜人(Rinto Maruyama)认为,日元重新走弱反而给日本央行提供了强调通胀上行风险的理由。
他指出,油价上涨也可能进一步强化日本央行收紧政策的理由。
但丸山认为,周五的加息可能已经足以让日本政策利率进入中性区间的估计范围,因此日本央行未必会释放50个基点加息或连续加息的信号。
如果会议最终被市场解读为偏鸽派,他认为美元兑日元的下一个目标可能是158。
日元真正的风险在美日利差
日本央行与美联储之间的政策节奏差异,是日元后续走势的关键。
如果市场认为日本央行的紧缩周期难以跟上美联储,日元就会重新承压。
丸山预计,如果未来美国利率上升速度快于日本,美元兑日元可能逐步回到160。
日元本月早些时候曾出现明显升值。当时市场押注日本央行加快收紧政策,同时日元融资套利交易平仓,日本养老基金可能增加国内资产配置的猜测,也进一步推动日元上涨。
但这轮涨势也让部分套利交易者遭受损失。
根据美国商品期货交易委员会(CFTC)数据,截至9月8日当周,杠杆交易者已经削减日元空头头寸。与此同时,美元兑日元重新走高,也意味着此前推动日元上涨的一部分仓位已经被消化。
干预风险可能限制日元跌幅
日元如果再次快速贬值,日本政府可能重新面临干预汇市的压力。
日本和美国此前已经表现出联合介入市场的意愿,美国财政部长贝森特也持续释放支持日元走强的信号。
因此,即使日元重新进入贬值通道,也未必会重复此前那种快速下跌行情。
但周五的日本央行加息本身可能仍然不够。
青空银行(Aozora Bank Ltd.)首席市场策略师诸冈晃(Akira Moroga)表示,日本央行“可能不会采取像美联储那样鹰派的立场”,这反而可能成为日元进一步走弱的即时催化剂。
他认为,158.50附近、也就是200日移动均线所在位置,将成为日元下一道重要关口。
换句话说,市场现在等待的已经不只是日本央行是否加息25个基点,而是植田和男能否用足够鹰派的政策信号,抵消美联储加息后重新扩大的美日利差压力。