- 小
- 中
- 大
- 超大
上周,日本央行把政策利率升至31年来最高水平,日元却没有得到市场期待中的支撑。瑞银资产管理(UBS Asset Management)全球主权货币固定收益主管Kevin Zhao甚至已经在等待日本当局下一次出手干预汇市,并准备利用干预带来的日元反弹重新卖出日元。
Zhao认为,日本央行上周五加息并未改变日元面临的基本环境。在美联储重新进入加息周期、日本央行仍保持渐进紧缩的情况下,美日利率差难以迅速收窄,单靠日本进一步加息或官方入市干预,很难推动日元持续升值。
Zhao此前一度超配日元,但在今年7月美元兑日元汇率升至164附近、创约40年来高位后,美日两国协调买入日元,他利用这一轮政策推动的反弹卖出了日元。他判断,美元兑日元仍可能重新走高,日本政府随后可能再次被迫干预,这种干预造成的短线升值将重新提供卖出机会。
市场对日本央行感到“失望”
日本央行上周五将政策利率上调25个基点至1.25%,创1995年以来最高水平,也是自2024年启动货币政策正常化以来较快的一次连续加息。距离上一次加息只有三个月,明显短于此前大约半年一次的调整节奏。
但市场对这次会议的反应明显偏向失望。日本央行以7票对2票通过加息,两名委员反对进一步收紧政策。日本央行行长植田和男虽然表示货币政策已经进入“新阶段”,却没有明确说明此后加息速度,也表示目前难以判断本轮紧缩周期的最终利率水平。
日元因此在加息公布后转弱,在日本进入连续三天假期、市场流动性下降之际,美元兑日元汇率持续上行,并冲上157关口上方。
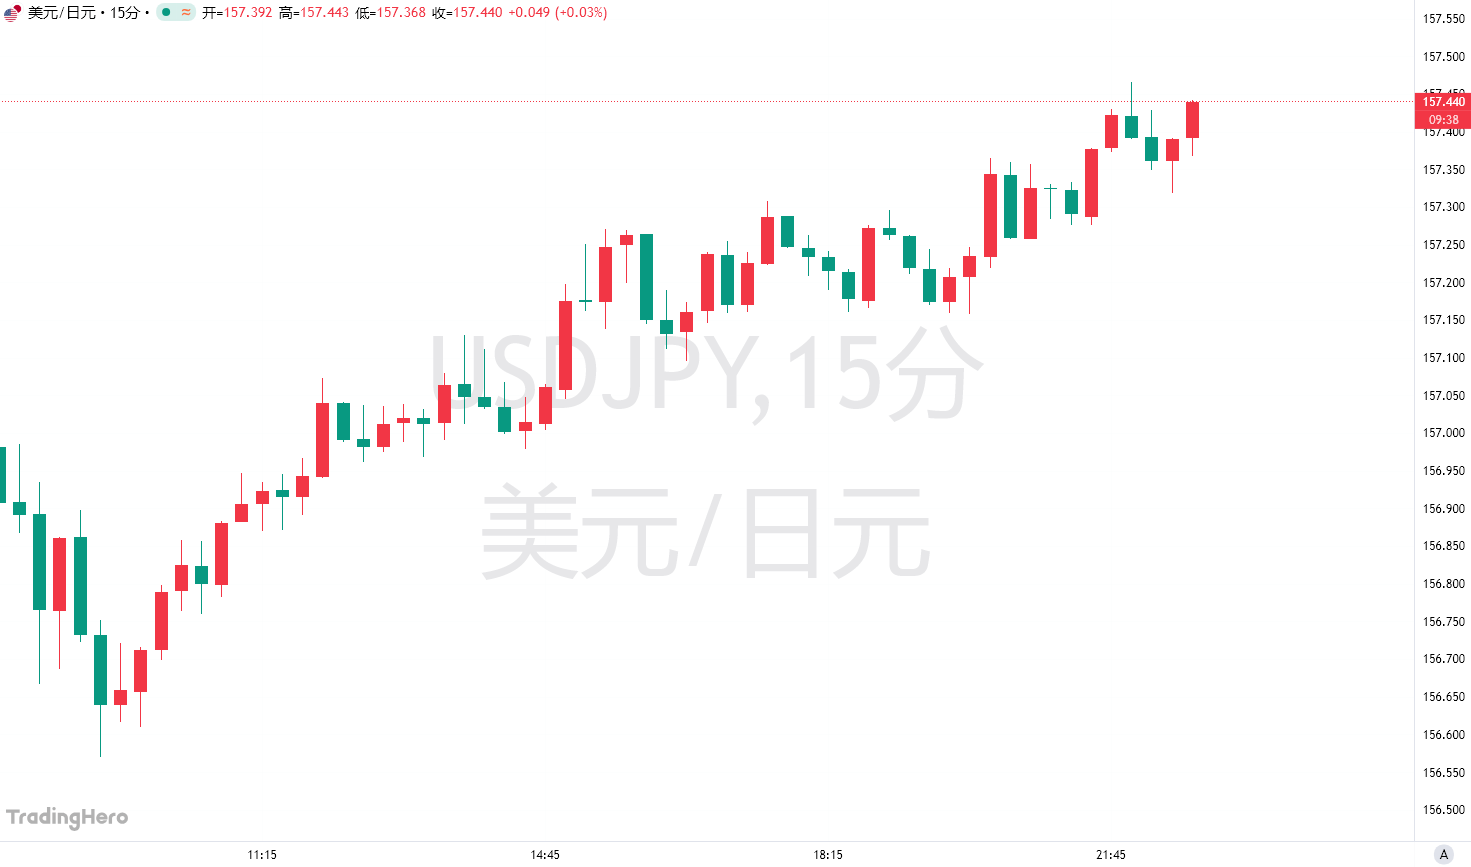
这一走势与月初形成明显反差。此前市场押注日本央行可能加快加息,同时日元融资套利交易出现部分平仓,美日一度跌至152.89附近。但日本央行会议结束后,投资者重新评估紧缩速度,前期涨幅迅速缩小。
掉期市场目前计入日本央行10月底再次加息的概率不足20%,而12月加息的预期接近90%。
换言之,市场仍相信日本利率会继续上升,但对短期内明显加快紧缩并没有形成共识。
美日利差仍是关键约束
Zhao对日元持续走强持怀疑态度的核心理由来自美国。
美联储上周同样加息,并释放可能继续收紧政策的信号。美元指数随后一周上涨超过1%。市场计入美联储10月再次加息的概率约为55%,高于一周前的42.5%。
交易员预计,截至明年6月,日本央行仍可能进行数次加息,但同期美联储也存在进一步加息空间。Zhao认为,如果美国利率继续上升,日本央行即使继续正常化,美日收益率差也未必出现足以支撑日元大幅升值的变化。
他特别指出,此前美联储处于降息阶段时,美元兑日元都没有出现持续大幅下行;如今美联储重新加息,要依靠货币政策推动日元明显升值更加困难。
其他机构近期也表达了相近判断。汇丰亚洲外汇研究主管Joey Chew认为,今年以来美日联合干预以及日本央行加快加息,可以帮助美元兑日元企稳,却未必足以形成持续下跌趋势。
摩根士丹利三菱日联证券策略师则认为,外部利率环境目前仍对日元不利。
干预可以制造急升,却未必改变趋势
然而,真正让做空日元交易变得复杂的,是日本政府随时可能再次入市。
上周五日元快速下跌后,日本媒体报道称,日本当局进行了汇率询价。所谓汇率询价,是政府或央行向金融机构了解即时外汇报价和市场状况,历史上经常出现在正式干预之前。消息传出后日元一度反弹,但没有完全收复当日跌幅。
今年7月,当美元兑日元升破164附近时,日本和美国实施了协调买入日元行动,这是两国自1998年以来首次采取类似操作。随后日元累计反弹超过6%。
日本财务省数据显示,截至8月26日的一个月,日本用于汇市干预的资金达到创纪录的15.4万亿日元,约合980亿美元。
这也是Zhao选择等待下一次干预的重要原因。他并不否认官方入市能够在短期内制造剧烈行情,而是认为,如果美日货币政策和收益率差没有发生根本转变,政策推动的日元快速升值更适合作为重新建立空头仓位的窗口。
目前市场对日本再次干预的警惕已经明显升温。日本金融市场因假期休市至周三,外汇市场流动性较低,官方行动对价格的影响可能被放大。