- 小
- 中
- 大
- 超大
美联储上周完成了三年多来的首次加息,18名决策者中有16人预计今年至少还会再加息25个基点,政策信号明显转鹰,但市场并未简单交易“连续快速加息”,而是开始区分“鹰派但可预期”和“鹰派且路径不确定”。
这种反应延续到了本周一,利率上行、能源价格上涨与风险资产估值承压之间原本紧绷的传导关系出现松动,市场开始把注意力从“美联储已经重新加息”转向“这轮紧缩到底还会走多远”。
高盛全球对冲基金客户覆盖主管负责人托尼·帕斯夸里洛(Tony Pasquariello)在周一发布的市场报告中把这种现象概括得更直接:联邦基金利率重新进入上升周期后,长端利率趋于稳定,通胀盈亏平衡水平收窄,股票波动率下降,长久期股票相对走强。市场对“一次加息就结束”的期待已经消失,但金融条件反而比决议前更宽松。
原因之一是债券市场已经提前完成了相当部分的重新定价。高盛内部的基准判断也偏向美联储最终加息幅度低于市场此前担心的激进路径。
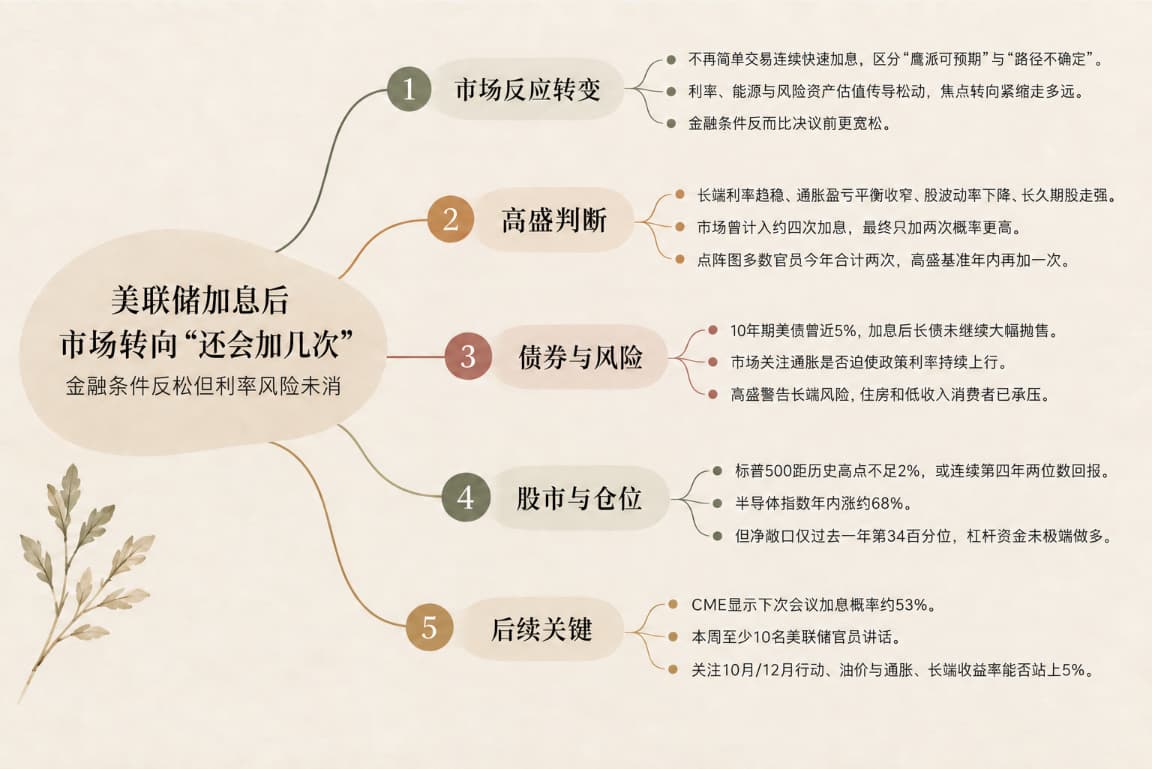
美联储自己的点阵图也没有给出连续快速加息的路径。高盛资产管理固定收益与流动性解决方案全球主管凯·海格(Kay Haigh)认为,多数联储官员今年合计只预期两次加息;该机构当时的基准情形是年内再加一次,但具体仍取决于后续CPI和能源价格。
这种预期差对股市尤其重要。高盛指出,标普500距离历史高点不足2%,如果当前涨幅维持,今年将成为该指数连续第四年取得两位数回报;半导体指数年内已经上涨约68%。但部分仓位指标仍显示投资者相对谨慎,高盛主经纪商业务统计的净敞口仅处于过去一年的第34百分位,说明杠杆资金并没有以极端多头仓位参与上涨。
债券市场先替美联储收紧了一部分,下一轮定价取决于“还会加几次”
上周决议公布前,10年期美债收益率已经触及5%附近。Allspring Global Investments多资产团队负责人马蒂亚斯·谢伯(Matthias Scheiber)认为,这次加息此前已经得到充分预告,收益率曲线本身也完成了明显调整。美联储加息后,长债没有继续大幅抛售,说明市场更关注通胀能否迫使政策利率持续上行,而不是单次25个基点的变化。
不过,高盛并未因此认为利率风险已经消失。帕斯夸里洛明确指出,任何紧缩周期都需要认真对待,住房和低收入消费者等利率敏感领域已经承受压力;他最担心的仍是收益率曲线长端。
报告同时提到,美国消费约占GDP的70%,如果汽油价格维持在每加仑4.50美元附近、30年期房贷利率约7%,家庭部门会同时面对能源和融资成本上升。
截至周一,CME的美联储观察工具显示市场给予下次会议再次加息的概率约53%。市场并没有否认继续加息,只是没有把当前局面重新定价为一轮连续、快速的紧缩周期。
本周,至少有10名美联储官员将进行公开讲话,接下来的敏感点将落在官员是否继续支持10月或12月行动,以及油价和通胀数据能否让长端收益率重新站上5%。