- 小
- 中
- 大
- 超大
美国财政部正在研究一项可能改变短期资金市场运行方式的方案:将财政部一般账户(TGA)中的部分现金定期投入私人回购市场,而不是全部停放在美联储。
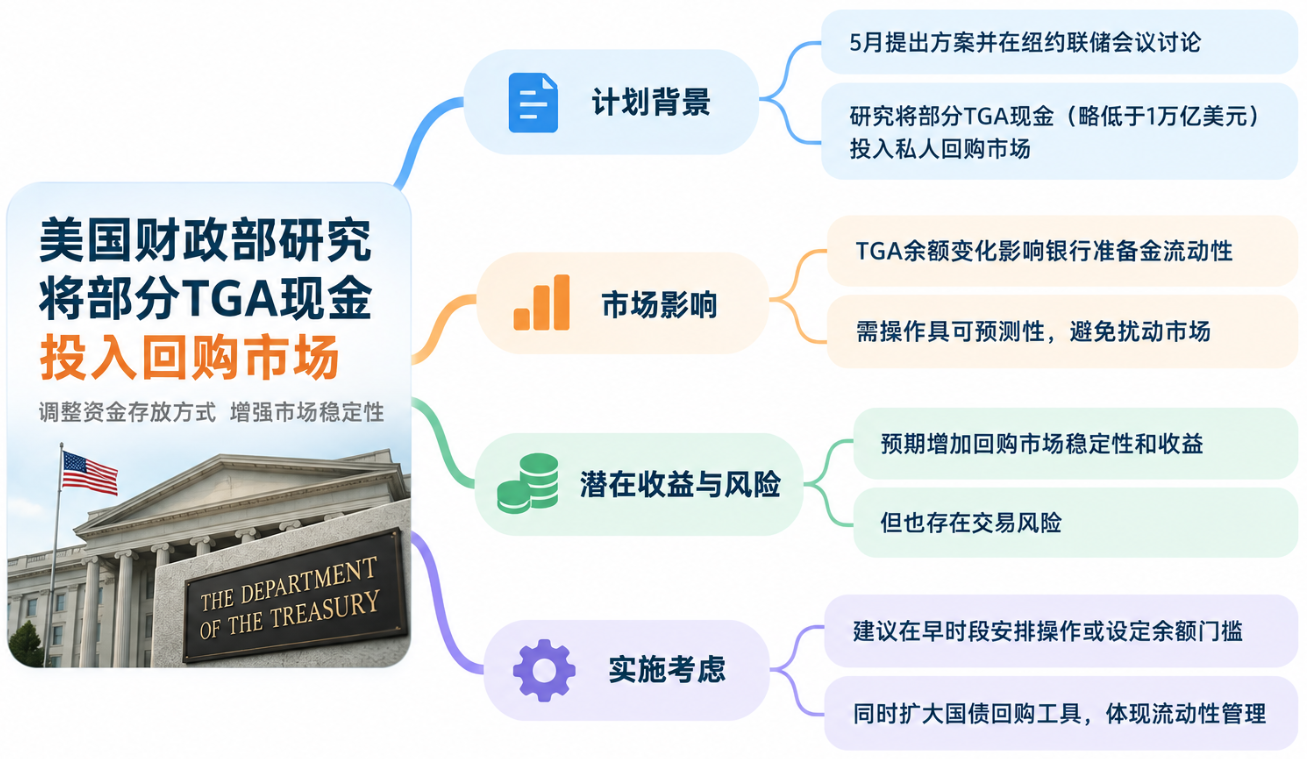
这一设想本周在纽约联储年度美国国债市场会议上获得多名市场参与者支持。需要明确的是,目前讨论的只是TGA中的部分资金,规模和操作频率均未确定,并非将整个账户投入回购市场。
TGA目前规模略低于1万亿美元,是财政部日常使用的现金账户。财政部今年5月已经提出过这一设想,本周的讨论进一步转向具体的执行方式。
财政现金进入回购市场
回购市场是美国固定收益交易体系的重要融资渠道。交易机构以美国国债等资产作抵押借入现金,为持仓融资、做市和调整头寸,因此现金供应和回购利率会直接影响国债市场交易。
高盛银行与市场业务合伙人理查德·钱伯斯(Richard Chambers)表示,从整体逻辑看,财政部把部分资金重新投入回购市场是合理的。他认为,全球最大的债务发行人参与支持国债交易的货币市场,也可以从债务可持续性的角度理解。
BNY Investments Dreyfus投资组合管理与交易主管弗兰克·古铁雷斯(Frank Gutierrez)表示,新现金进入市场可以给货币市场增加“压舱石”。
摩根大通董事总经理吉尔·芬克(Jill Funk)则认为,即使财政部并非每天使用这一工具,它也可能成为市场的重要稳定器。
对财政部而言,资金使用还存在直接的财务考量。TGA现金停放在美联储时不获得市场回报,进入回购市场后则可以产生收益,但同时也意味着财政部需要承担私人市场中的交易和对手方风险。
TGA变化会传导至银行准备金
TGA与银行体系准备金存在直接联系。财政现金留在TGA时,资金处于美联储体系内部;当现金流出TGA并进入私人部门后,会转化为银行体系准备金。
因此,TGA余额本身就是影响市场流动性的重要变量。纳税日会让大量资金集中进入财政部账户,美国国债拍卖结算也会造成余额变化。
如果财政部主动将部分TGA现金投入回购市场,相当于为传统财政现金流增加了一条直接进入货币市场的渠道。市场参与者因此尤其关注操作是否具有可预测性。
参会机构建议,若财政部最终采用这一方案,应提前明确操作规则,避免资金在市场无法预期的时间突然进入或退出,反而形成新的流动性扰动。
具体操作方面,参会者建议尽量安排在一天较早时段,因为主要回购交易通常集中在早间。另一种方案是设置TGA余额门槛,只有当账户现金高于某一水平时,财政部才将超出部分投入回购市场。
财政部扩大市场稳定工具
TGA方案出现之际,美国财政部也在扩大美国国债回购操作,希望缓解融资成本上升带来的市场压力。
将TGA现金投向回购市场与财政部回购国债并不是同一种工具,但两者都意味着财政部更直接地参与二级市场流动性管理。
路透社此前报道,市场也曾出现利用TGA现金扩大美国国债回购的设想。不过,这仍属于市场讨论和推测,并非财政部已经确认的安排。
如果直接动用财政部运营现金支持债券回购,还需要考虑日常财政支出的资金需求,以及账户余额是否能够始终保持充足。
目前,财政部尚未公布计划投入回购市场的具体资金规模,也没有确定操作频率。纽约联储会议上的讨论主要集中在三个执行条件:操作应当具有可预测性,时间尽量贴近市场主要交易时段,同时为TGA余额设置明确的触发门槛。