- 小
- 中
- 大
- 超大
美国10年期国债收益率站上5%关键关口,但曾经被视为风险资产“减速带”的警戒线,这一次并未立刻引爆全球股市的剧烈回调。
华尔街对利率风险的研判正在出现微妙分化。BlueBay Asset Management市场策略主管迈克·贝尔(Mike Bell)认为,金融市场上从来不存在一个绝对触发抛售的“魔法点位”,关键在于国债收益率与股票盈利回报之间的相对溢价。当无风险收益率持续走高,而企业盈利未见显著扩张时,股市提供的风险补偿被极限压缩,资产配置的天平才会真正发生倾斜。
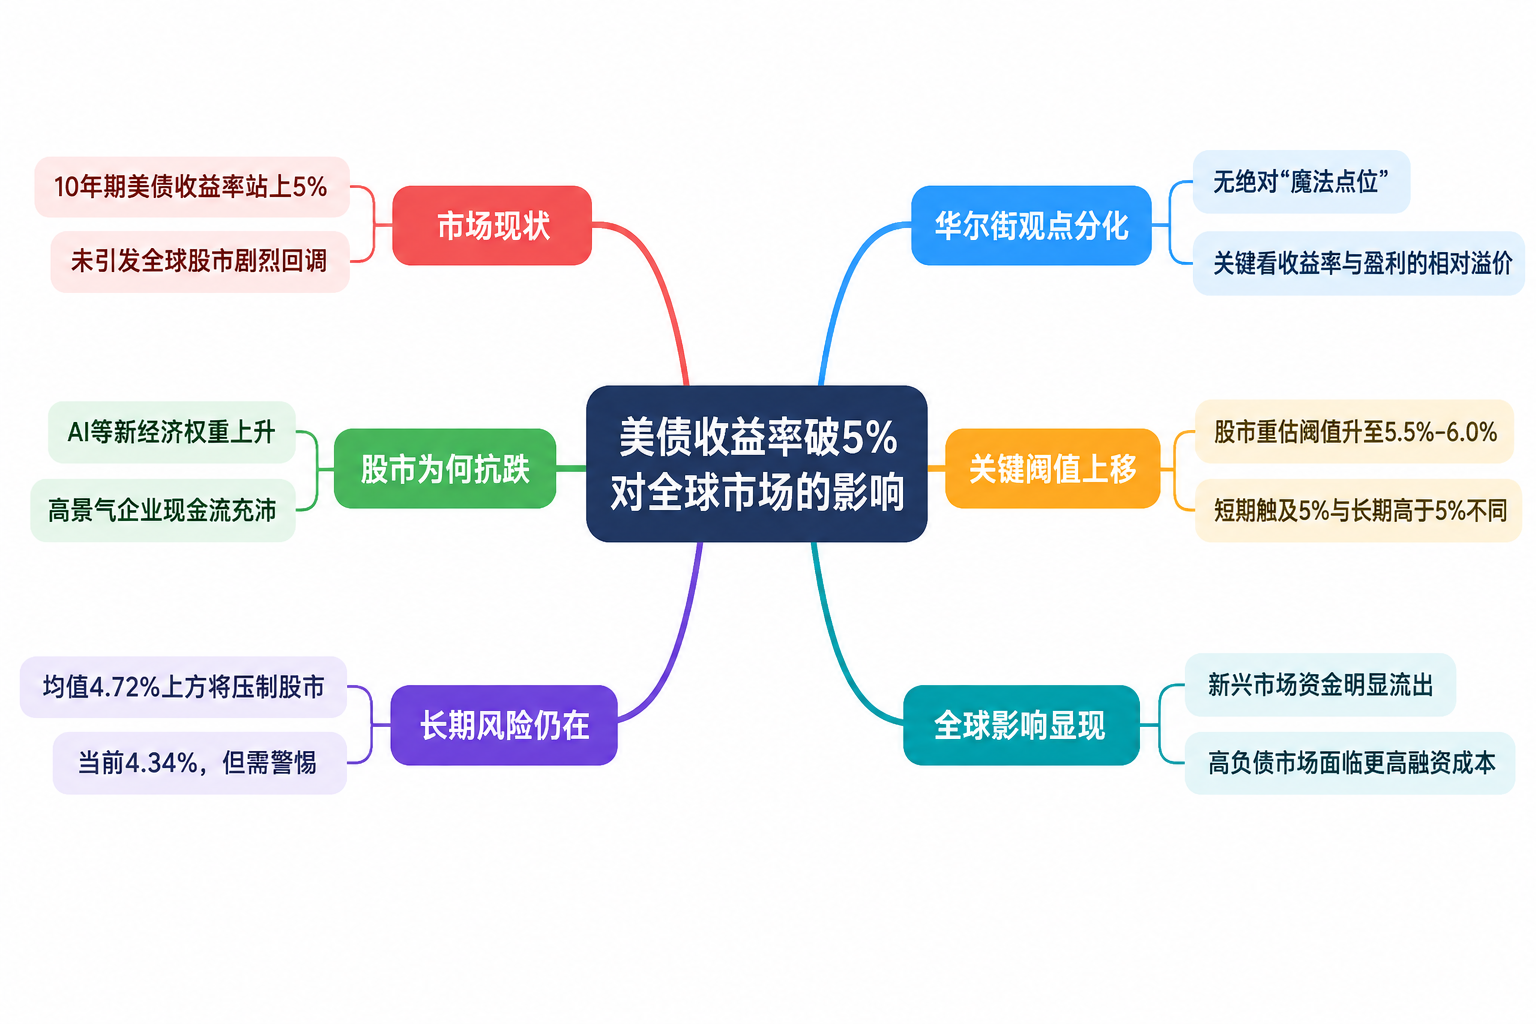
股市表现出超预期的抗跌性,与当前经济结构的深层变化密切相关。摩根大通分析指出,随着人工智能、先进制造与高端服务业在经济中权重上升,大量高景气企业即便面对昂贵的融资成本,仍有充沛现金流维系资本扩张,从而削弱了传统货币政策的收紧传导。
摩根大通在近期与大型机构的沟通中发现,投资者普遍认为能够真正迫使股市全面重估的“破坏阈值”,已经从5%被动上移至5.5%到6.0%区间。
但这绝不意味着5%以上的资本成本可以被长期无视。景顺(Invesco)全球资产配置研究主管保罗·杰克逊(Paul Jackson)指出,美国国债作为全球资产定价的基础锚,当收益率突破5%时,无风险回报对追求确定性的资金已经具备极强吸引力。
杰克逊的历史量化模型显示,当10年期美债收益率过去12个月的移动均值攀升至4.72%上方时,全球股市往往会开始感受到实质性压制。目前该均值在4.34%左右,距离拐点仍有一定缓冲,但他已开始缩减股票持仓并加仓主权债券。
美联储官员古尔斯比同样提出了警示。他坦言,收益率短期触及5%与长期停留在5%以上完全是两回事,时间一长,债务滚动的沉重压力终将侵蚀企业预算与真实资本开支。
Premier Miton首席投资官尼尔·伯雷尔(Neil Birrell)补充分析称,当前股票资产表面的波澜不惊,很大程度上源于多数机构的盈利模型尚未彻底把“长期5%以上”的折现率带入计算。真正的考验,往往发生在全市场集中重跑模型、下修远期现金流假设的时刻。
在这场由29万亿美元美债市场主导的重新定价中,边际压力早已在防线薄弱处暴露。
数据显示,伴随美债收益率走强吸引全球资本回流美元资产,新兴市场债券基金与股票基金近期出现了规模达数十亿美元的明显流出,主权债务的海外发行节奏也大幅降温。对高负债与依赖外币融资的市场而言,资本成本跳升的苦果正以更快速度兑现。