- 小
- 中
- 大
- 超大
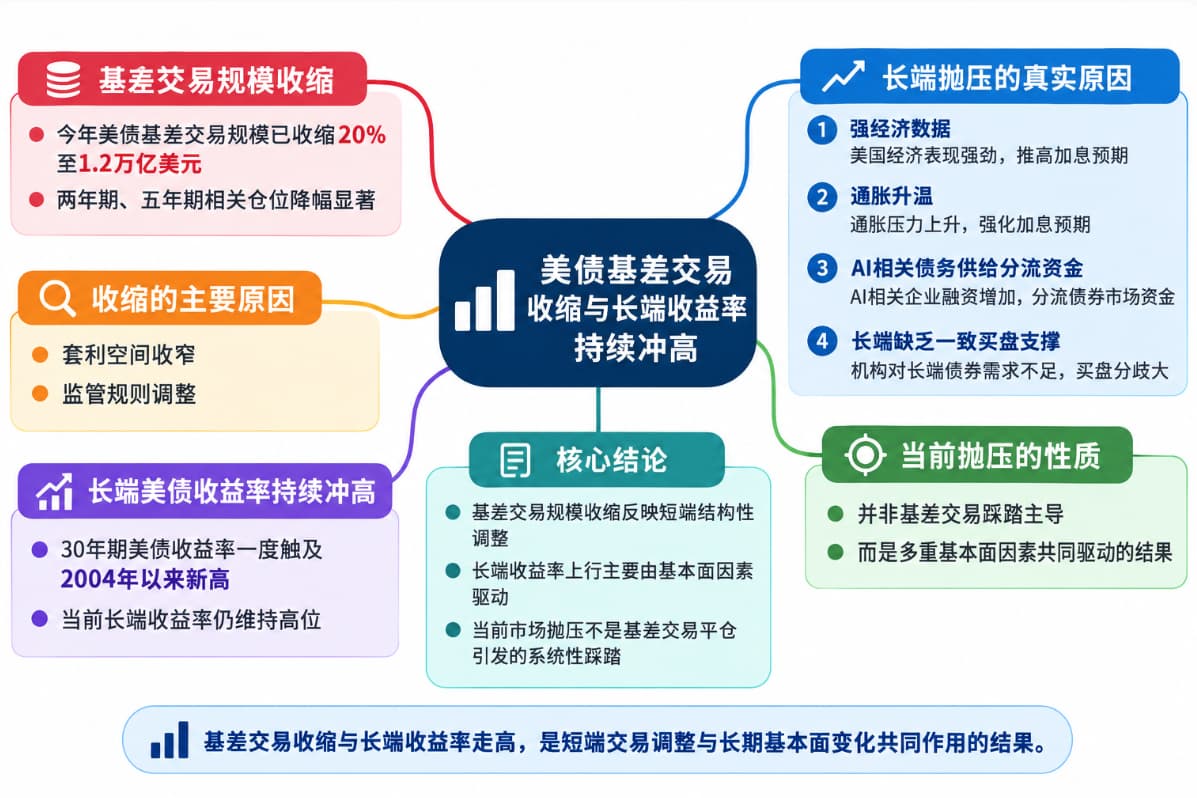
美债市场出现了一个看似矛盾的组合:高杠杆基差交易正在收缩,长端收益率却继续上冲。摩根士丹利估算,今年投入美债基差交易的资金规模已下降20%至约1.2万亿美元,但本周美债收益率仍在飙升。
过去几年,市场担心基差交易的高杠杆会在利率剧烈波动时引发追加保证金、被迫平仓和债券抛售。眼下这类仓位正在主动下降,却没有阻止收益率走高,当前抛压并未呈现由基差交易踩踏主导的特征。
套利空间变小,前端仓位先收缩
基差交易的核心做法,是对冲基金通过隔夜融资买入现券,同时卖出对应的美债期货,赚取两者之间很小的价差。由于单笔价差有限,策略通常依赖较高杠杆放大收益。
今年这项交易吸引力下降,首先是现券与期货之间可利用的价差缩小。美国银行利率策略师Meghan Swiber表示,基差仓位减少,是因为可交易机会变少,资产管理机构对美债期货的需求也在降温。
监管变化也改变了市场结构。去年底补充杠杆率规则放松后,大型银行和交易商可以持有更多美债库存,做市能力提高;财政部回购较老的非基准债券,也抬高了这些券的价格,进一步压缩了相对价值套利空间。
仓位下降目前主要集中在两年期和五年期美债期货。CFTC数据显示,对冲基金两年期美债期货净空头较3月触及的15个月高点减少超过40%,比2024年12月的纪录水平低逾一半;资产管理机构净多头也比3月纪录高位下降超过30%。
摩根士丹利认为,基差交易规模虽然缩小,但并没有消失,当前也没有证据显示交易商参与增加或收益率上升已经触发广泛的基差交易压力。高杠杆仓位仍然庞大,纽约联储近期仍在关注大型对冲基金持有美债可能带来的系统性风险。
收益率上行转向基本面和利率预期
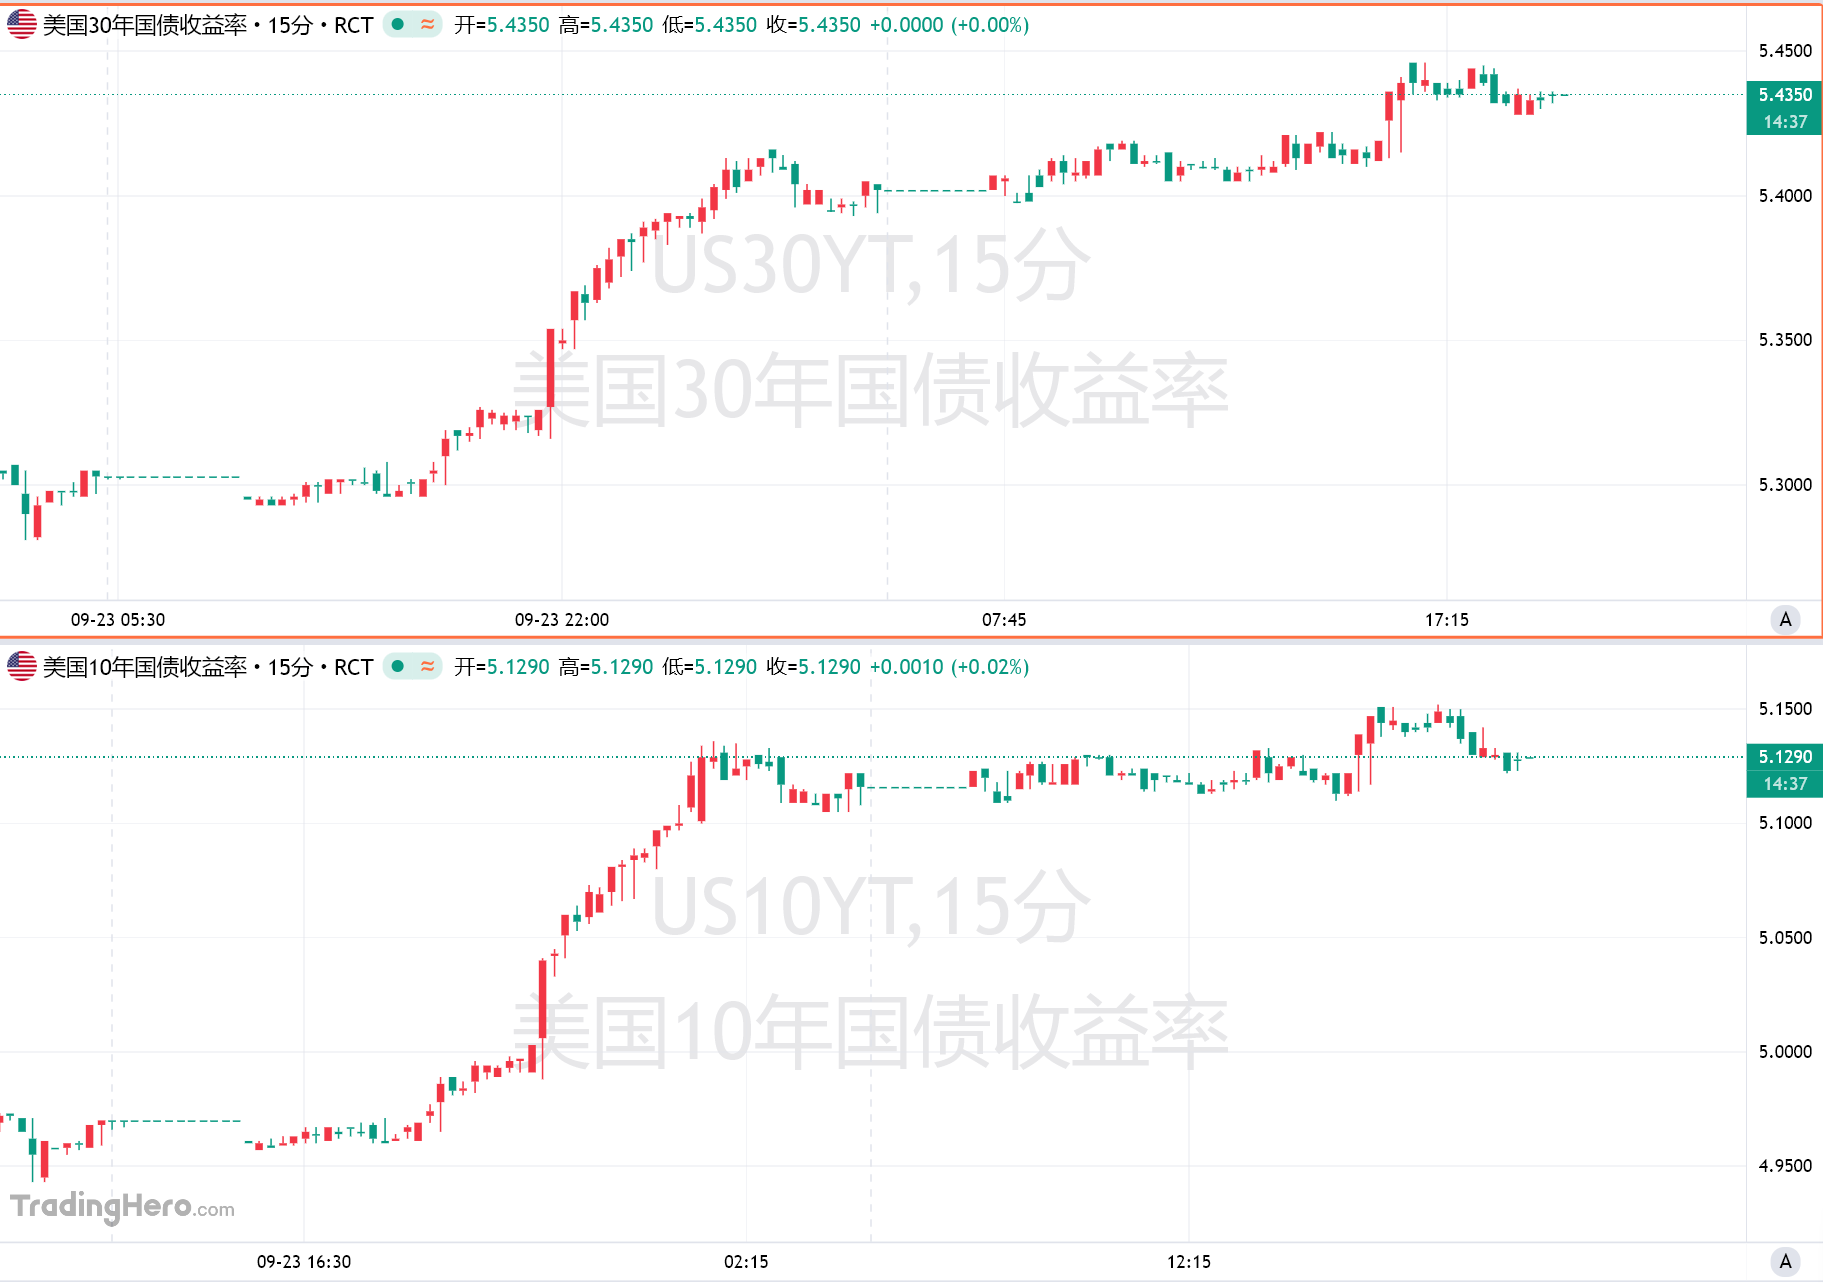
本周长债抛售的直接推动力来自更强的经济数据和更高的通胀压力。本周三公布的PMI数据强化了美国经济仍具韧性的判断,交易员随后提高了对美联储再次加息的押注,美债和其他主要国债收益率同步上升。
Axios记录显示,本周四30年期美债收益率一度达到5.44%,创2004年以来最高;10年期收益率一度达到5.15%,周三单日上升约15个基点,是2025年4月以来最大单日升幅。
周三早些时候的企业采购经理调查显示,制造业和服务业活动都较强,企业支付价格也在上升。摩根大通经济学家据该调查估算,相关数据与约5%的GDP年化增长速度一致,强增长与价格压力同时抬高了利率预期。
货币市场目前给美联储10月和12月各加息25个基点的概率都超过50%。当短端美债市场重新定价未来政策利率时,长端还要吸收通胀、财政赤字和政府债务水平带来的期限风险溢价,收益率因此可以在基差交易降杠杆的同时继续上行。
另一股压力来自企业债供给。Axios指出,数据中心相关融资正在大量进入债券市场,科技企业与美国财政部争夺同一批投资者资金;路透对大型债券经理的采访也提到,市场正面对一波AI相关债务发行。
彭博美国综合债券指数今年迄今下跌约1%,为2022年以来最差年度表现。收益率从更高起点出发虽然提高了票息收入,但价格波动仍让大型基金经理普遍降低宏观方向性押注,转向更具体的券种选择。
长久期买家没有形成一致支撑
路透采访了八位大型美国债券基金经理,合计管理资产接近7000亿美元。多数人当前避免押注单一宏观方向,更倾向短久期、高质量资产或证券化产品,反映投资者愿意持有长债的条件正在变得更苛刻。
Vanguard的Arvind Narayan偏好短期高质量资产;Baird Asset Management的Warren Pierson也低配长期美债。PIMCO首席投资官Dan Ivascyn和Capital Group的Pramod Atluri则认为,收益率升高后,部分长期美债已经重新出现价值。
这种取向也反映在信用债上。多位经理对AI相关大额债券保持谨慎,部分发行规模已经接近国债交易的量级;在无风险收益率升高后,企业必须提供更有吸引力的利差,才能让投资者承担额外信用风险。
这种分歧使美债长端市场缺少足以迅速压低收益率的一致买盘。基差套利退潮降低了一类技术性杠杆,但本周的价格发现更多由增长、通胀、政策利率预期以及最终投资者对久期的真实需求共同决定,下一轮美债拍卖与政策预期变化将继续检验真实买盘的承接能力。