- 小
- 中
- 大
- 超大
美国商务部经济分析局(BEA)周三公布的数据显示,价格压力虽然没有市场此前预计的那么高,但美国消费者在8月继续扩大支出。
美国8月核心PCE物价指数年率录得3%,创2月以来新低,低于市场预期的3.3%,前值从3.3%修正为3%。美国8月核心PCE物价指数月率录得0.2%,同样低于预期的0.3%,前值由0.2%修正为0.1%。美联储官员通常将核心PCE视为判断长期通胀趋势的重要参考。
与此同时,美国8月整体PCE同比和环比增速分别录得3.4%和0.3%,分别低于预期的3.7%和0.4%,前值分别从3.7%和0.2%下修为3.4%和0.1%。美国8月个人支出月率录得0.9%,高于预期的0.80%,前值由0.20%修正为0.1%。
美国PCE数据公布后,美国短期利率期货上涨,交易员降低对美联储加息的押注。据CME“美联储观察”,美联储10月维持利率不变的概率为52.9%。
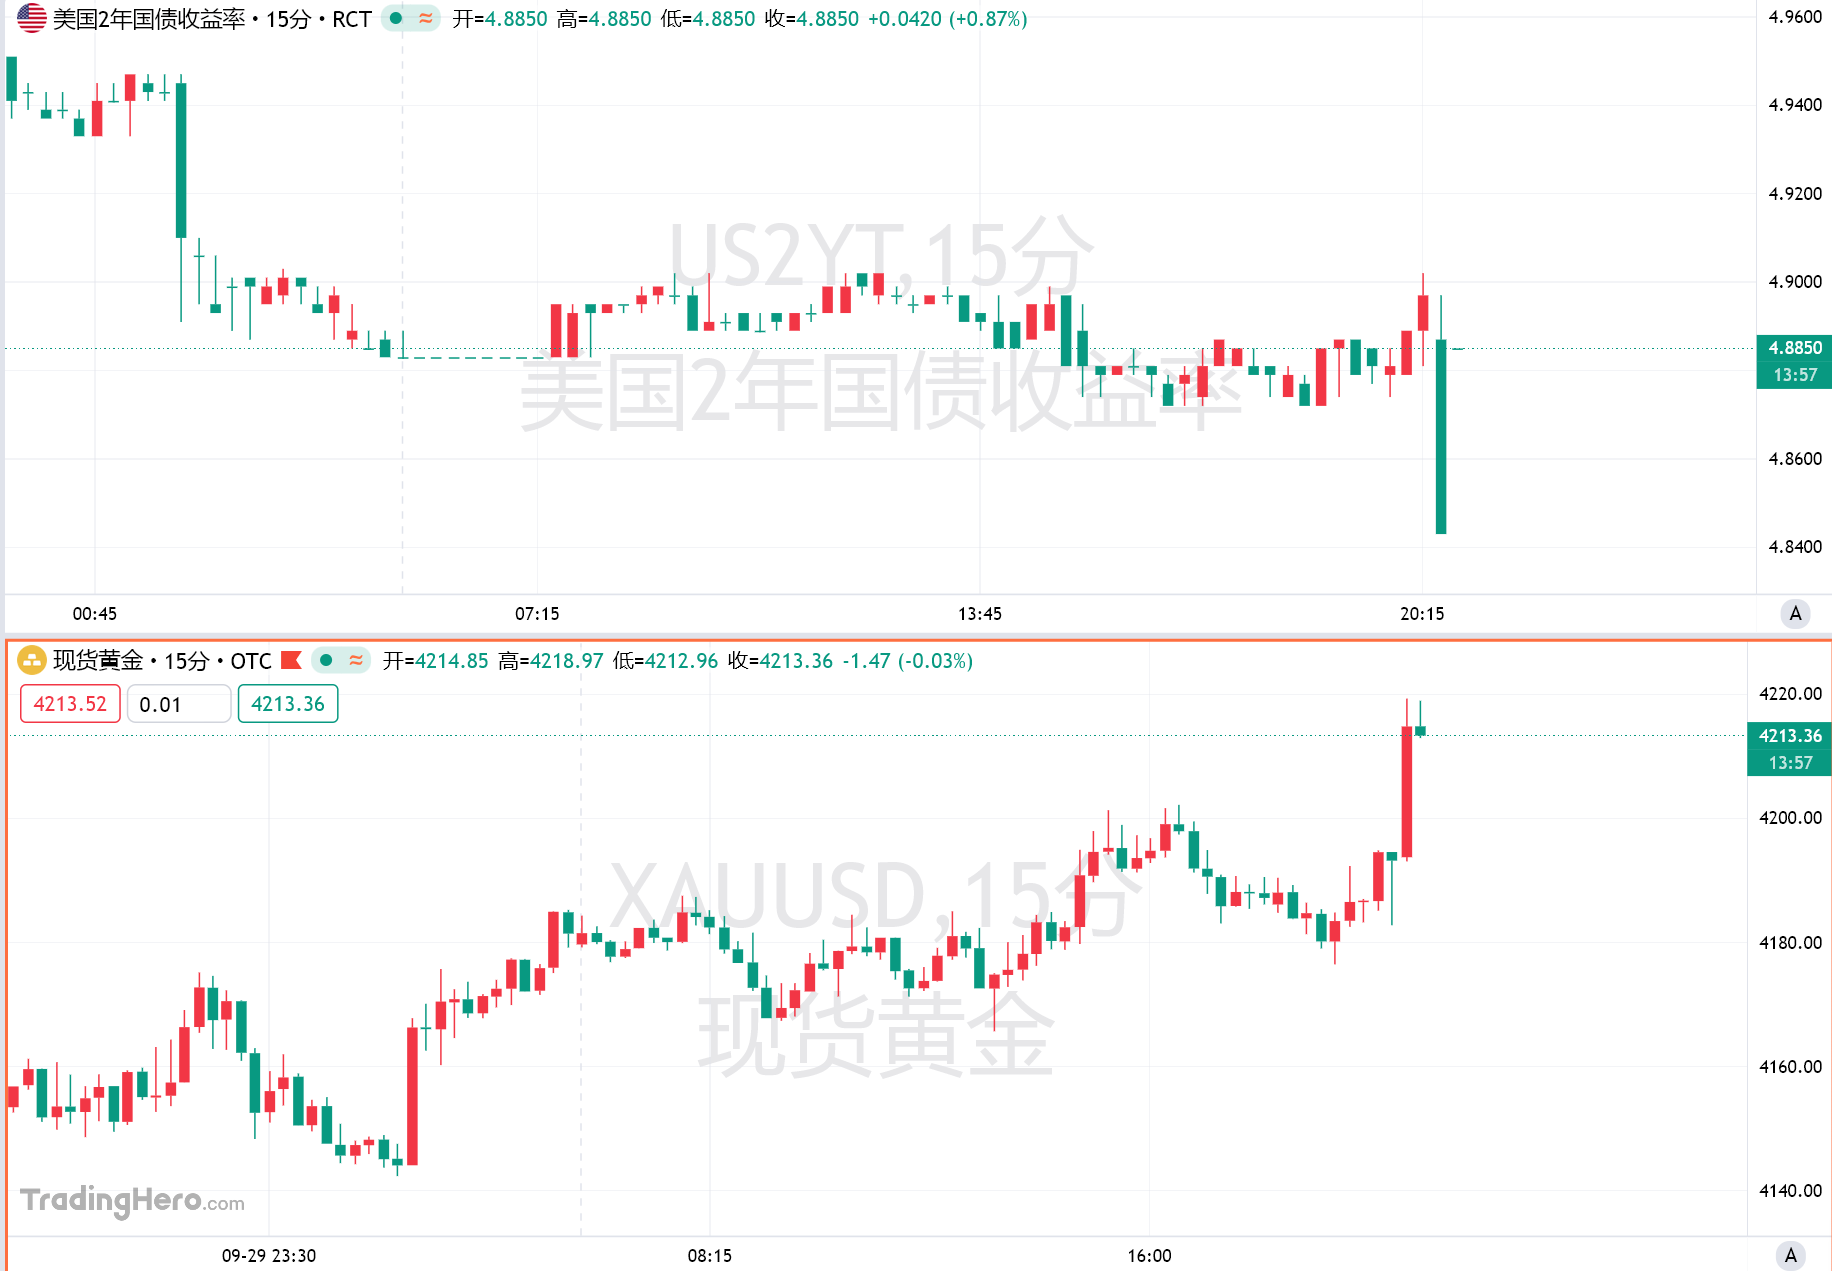
美国两年期国债收益率在数据公布后继续下跌,短线跌超5个基点,报4.843%。现货黄金短线拉升逾20美元,现站上4210美元/盎司。
美国消费者支出在持续通胀压力下继续为经济提供动力。经通胀调整后的个人支出在8月份环比增长0.6%,创下自2025年3月以来的最大单月增幅。
汽车、家具和服装等商品消费均有所增加。在就业市场保持稳定的情况下,消费者仍在承受较高汽油价格以及其他生活成本上涨的压力下增加支出,显示家庭需求暂未出现明显降温。
消费增长也为美国经济提供了支撑。近期公布的数据表明,美国经济活动仍保持扩张,稳定的就业市场以及股票市场上涨带来的家庭财富增加,为消费提供了额外支撑。第二季度GDP的最终数据显示,美国经济增长了2.2%,高于此前预估的1.5%。
统计口径调整增加数据解读难度
此次PCE数据还有一个需要关注的因素。BEA在发布数据的同时调整了指数部分组成项目的计算方式,目前尚不清楚这些修订对最终通胀数据产生了多大影响。
因此,虽然8月整体和核心PCE同比增幅均低于经济学家预期,但市场仍需结合后续月份数据判断通胀是否真正进入更持续的降温阶段。
从当前数据组合看,通胀增速低于预期与消费需求保持强劲同时出现。对于美联储而言,价格压力是否继续缓解,以及需求能否在较高成本环境下维持,将共同影响后续利率政策判断。
MarketWatch最新分析则认为,8月PCE仍然说明美国通胀压力并未完全消退,但核心指标低于预期,意味着美联储面临的进一步收紧压力有所减轻。该报道同时强调,能源价格以及伊朗战争带来的油价冲击仍是未来通胀路径的重要变量。
美联储本月时隔三年首次加息后,官员正密切关注通胀和消费数据。9月就业报告将于周五公布,未来几周还将陆续发布更多通胀和消费者数据,为美联储10月28日利率决策提供依据。