- 小
- 中
- 大
- 超大
美元近一个月快速走强,但外汇市场分析师并未因此明显修改中长期预测。路透社最新调查显示,尽管美元自9月初以来累计上涨超过3%,近70名受访外汇策略师仍普遍预计,未来一年美元将回吐大部分近期涨幅。
不过,分析师对短期走势明显更加谨慎。在被问及美元未来三个月更可能高于还是低于各自预测时,80%的受访者认为美元更可能强于预测值。这显示,在美联储重新加息、美债收益率升至二十多年高位以及全球债市剧烈波动后,美元当前上涨动能已开始迫使市场重新评估此前过于激进的看空判断。
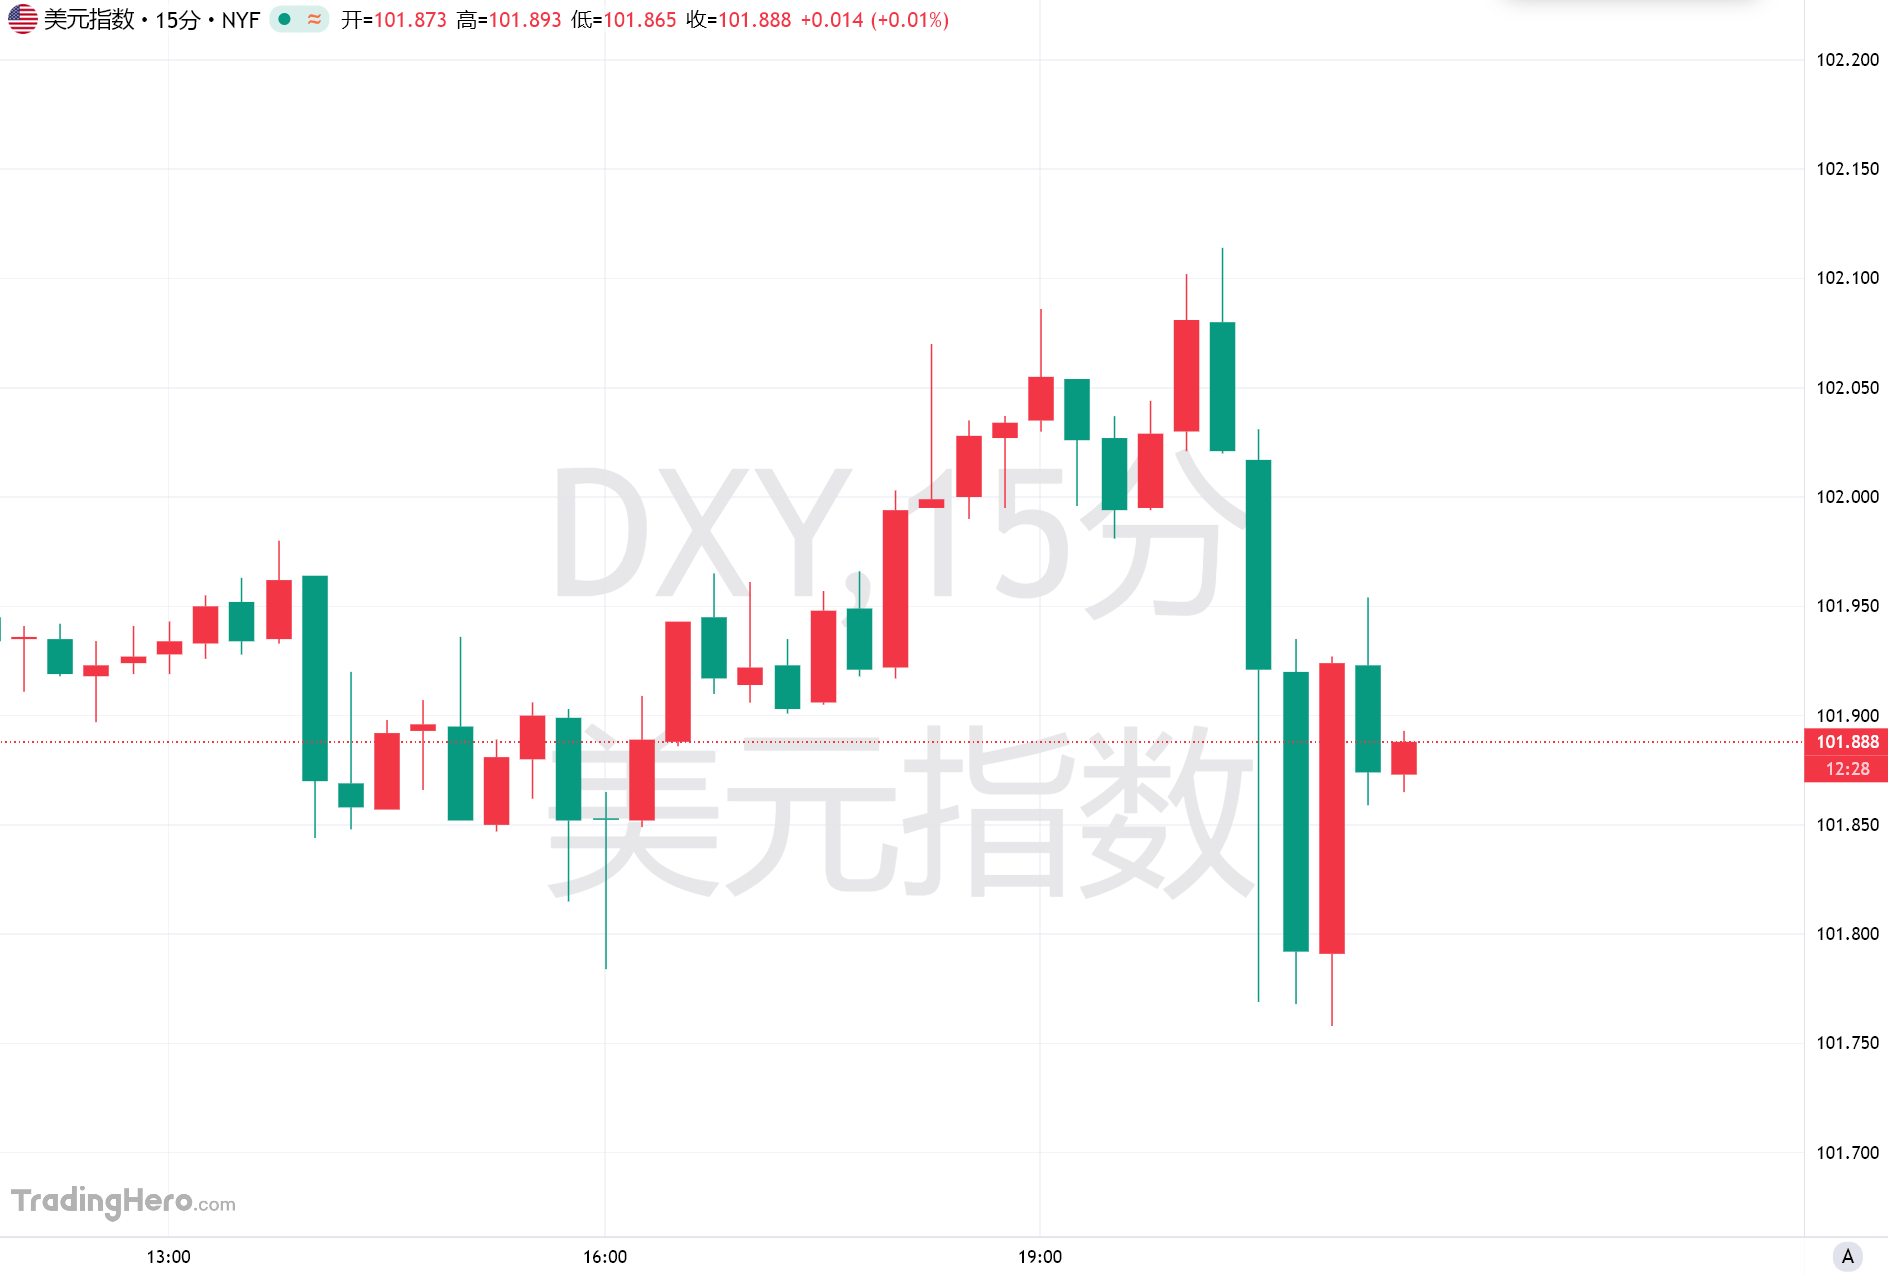
截至周五美盘,美元指数徘徊在102下方,其在周四一度触及2025年4月以来最高水平。
欧元一年目标仍为1.16,但短期美元风险偏上行
路透社9月30日至10月2日对近70名外汇策略师的调查显示,欧元兑美元汇率一个月后预测中值为1.14,较当前水平高约1%;三个月和六个月预测均为1.15,对应约3%的升值空间;一年后预测为1.16。
按照这一预测路径,策略师实际上认为美元最近的快速升值不会长期维持。
但这种看法与近期实际行情已经连续出现偏差。路透调查数据显示,外汇策略师此前连续9个月低估美元未来三个月的强势程度。此次调查虽然仍然保持看空美元的中期方向,却显示越来越多分析师承认,美元短期再次超出预测的概率较高。
道明证券外汇策略主管Jayati Bharadwaj表示,美元近期仍可能维持偏强走势,但放到六个月至一年的时间维度,该机构仍认为市场处在“美元看跌环境”中。
美元这轮上涨的直接推动因素之一是美联储9月重新启动加息。美联储主席沃什持续强调控制通胀的重要性,使投资者重新计入后续政策收紧的可能性。此前利率期货一度反映未来可能还有接近四次加息。
与此同时,美国国债市场经历1994年以来最剧烈的季度抛售,10年期和30年期美债收益率本周均升至接近25年来高位,扩大了美元资产的收益率优势。
美联储加息路径仍是美元最关键变量
近期市场已经适度降低对美联储短期加息的押注。周五市场定价显示,美联储10月再加息25个基点的概率约为25%,较一周前的69%明显下降,但12月加息仍被完全计入。
这也是多数外汇策略师认为美元中期最终会转弱的重要依据。道明证券等机构认为,美联储实际加息次数可能少于市场当前定价,一旦利率预期下降,美国与其他经济体之间的利差优势将减弱。
法国兴业银行企业外汇与利率研究主管Kenneth Broux则认为,美元真正出现持续下跌,可能需要等待高利率开始明显拖累美国经济。
美国经济目前尚未提供这样的信号。美国第二季度实际GDP折合年率增长2.2%,明显高于此前市场预期;劳动力市场总体仍具韧性,消费和企业投资也未出现明显失速。
与此同时,能源价格仍在增加美联储维持紧缩政策的理由。布伦特原油近期继续保持在每桶100美元以上,美伊冲突进入第八个月后仍未出现明确结束迹象,能源成本上涨使美国通胀重新面临上行压力。
高利率、较强经济增长和能源通胀三项因素叠加,使美元近期获得持续支持,也解释了为何分析师即使维持中期看空判断,对未来数月的走势却越来越谨慎。
HSBC、瑞银质疑长期看空美元框架
并非所有机构都认同美元将在明年转弱。汇丰全球外汇研究主管Paul Mackel是今年较早准确判断美元上涨的分析师之一。他认为,只要市场继续预计美联储加息,美元仍有进一步上涨空间,强势至少可能延续至2027年上半年。
Mackel将美元形容为当前主要货币中的“最干净的脏衬衫”,并认为市场长期存在一种美元最终必须贬值的偏见。传统估值模型经常显示美元偏贵,却可能低估美国短期利率水平和经济韧性带来的支撑。
瑞银G10外汇研究主管Shahab Jalinoos也对传统美元估值逻辑提出质疑。他指出,如果美国能够持续吸引国际资本、美国股票市场维持强势,而海外资金继续增加美国资产配置,就会不断创造美元需求,这种资本流动因素并未被部分侧重贸易和估值的模型充分反映。