- 小
- 中
- 大
- 超大
美国股市主要指数之间的表现正在出现罕见裂口。
纳斯达克综合指数(IXIC)本周一再创历史新高,但过去两个月,道琼斯工业平均指数(DJI)累计下跌5.7%,纳指同期上涨4.2%,两者回报率差距达到9.9个百分点。MarketWatch统计显示,自纳指1971年创立以来,这种程度的两个月期“纳指跑赢道指”现象出现频率不足5%。
这种分化在本周一继续扩大,当天纳指表现比道指高出约0.9个百分点。资金仍集中涌向大型科技和人工智能相关股票,即使美国长期国债收益率已经升至20多年高位,也没有明显削弱科技板块的上涨势头。
英伟达(NVDA.O)和微软(MSFT.O)等权重科技股推动纳指周一收于历史新高。周二盘前,随着美债收益率和油价回落,美股股指期货继续上涨。
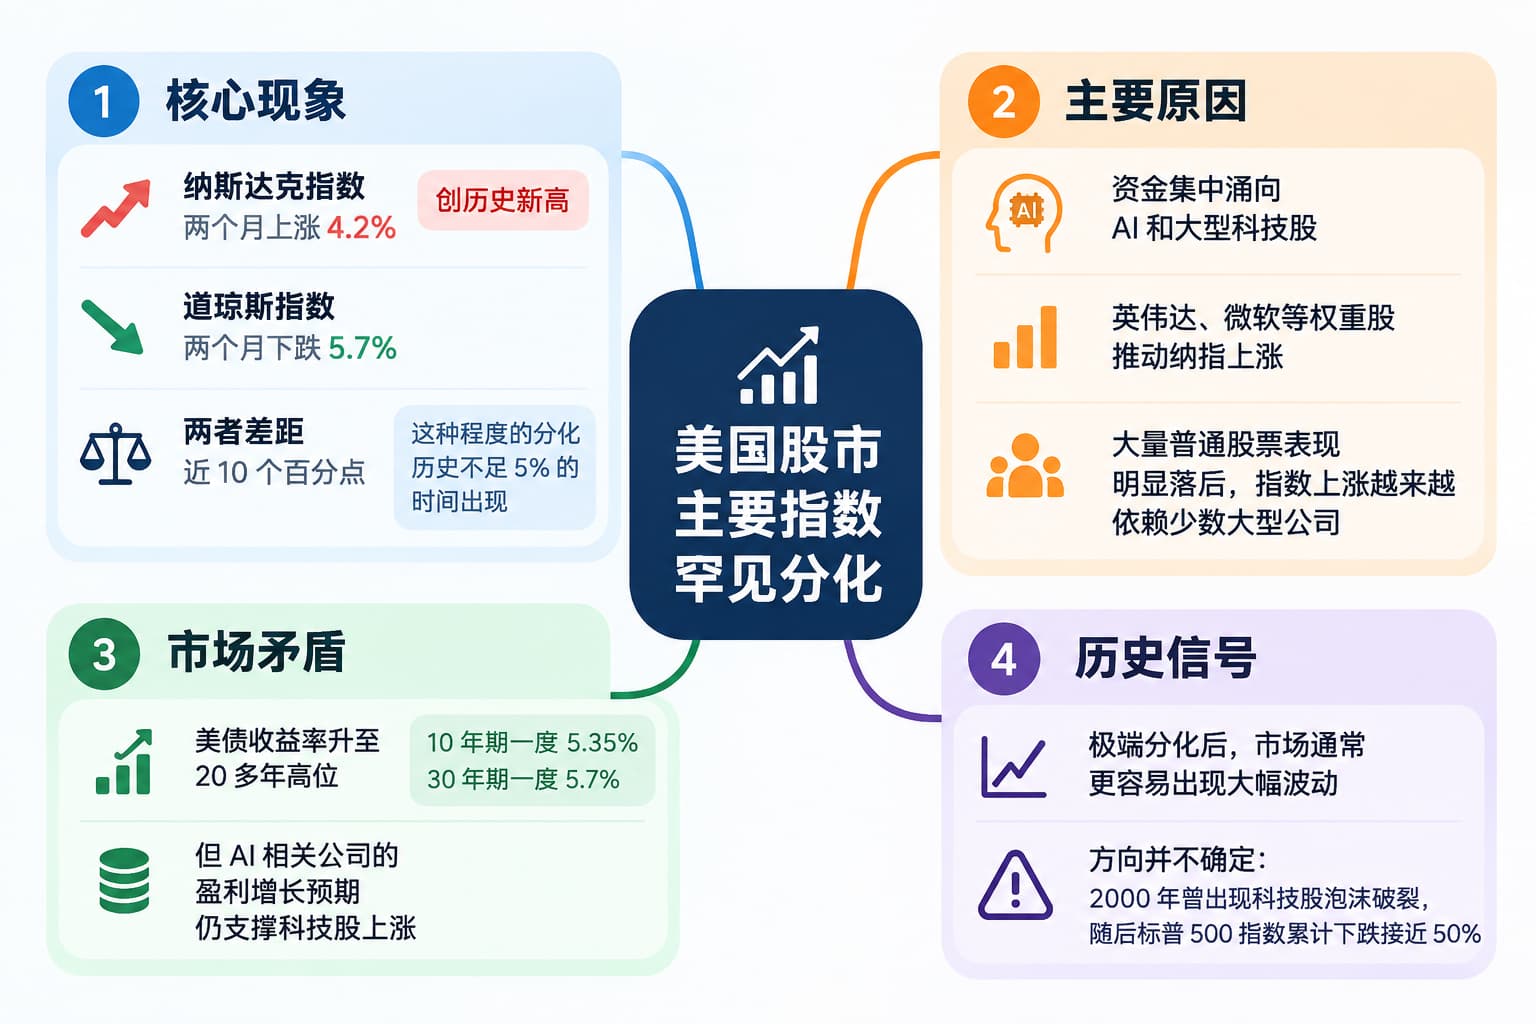
两个月拉开近10个百分点,历史上仅不足5%的时间会出现
MarketWatch专栏作家马克·赫尔伯特(Mark Hulbert)根据1971年以来的数据统计发现,当前纳指与道指之间的两个月期表现差距已经进入历史最极端的5%区间。
历史数据表面上给出了偏积极的信号。在过去纳指相对道指表现最强的5%时间段之后,标普500指数此后一段时间的平均表现明显高于长期平均水平。反过来,当道指相对纳指的优势进入历史最极端的5%区间时,美股之后的平均表现则明显偏弱。
但这一统计存在一个无法忽视的极端案例。2000年3月互联网泡沫见顶前夕,纳指两个月相对道指的领先幅度一度超过40个百分点,相当于当前水平的四倍以上。随后科技股泡沫破裂,美股进入持续两年多的熊市,到2002年10月见底时,标普500指数累计跌幅接近50%。
这意味着,当前极端分化本身很难直接作为单边看涨指标。历史经验显示,当不同类型股票的定价和资金流向被拉开到少见程度后,市场未来数月出现大幅运动的概率会升高,但方向可能完全相反。
AI继续吸走资金,美股上涨集中度升高
眼下造成分化的重要市场特征,是资金进一步集中于能够维持高盈利增长的科技公司。美国10年期国债收益率周一盘中一度升至5.35%,达到2002年以来最高水平,但投资者仍继续买入科技股。
雷蒙德·詹姆斯策略师指出,近期美股表现“高度集中”于科技和能源板块,等权重指数明显落后于主要市值加权指数。这种结构意味着指数上涨越来越依赖少数大型公司,而大量股票的实际表现明显弱于纳指和标普500指数所显示的水平。
这一状态仍受到企业盈利预期支撑。根据路透社援引LSEG的数据,市场目前预计标普500成份股第三季度利润同比增幅将超过30%,其中很大一部分增长来自AI相关公司。第三季度财报季将在下周由美国大型银行率先拉开帷幕。
债券市场则继续构成另一股力量。美国30年期国债收益率周一最高突破5.7%,为2002年以来最高水平,周二稍微回落。高收益率通常会提高股票估值所使用的折现率,对高估值资产形成压力,但到目前为止,AI相关公司的盈利增长预期仍在抵消这一影响。
上周偏弱的美国非农就业报告降低了市场对美联储短期内再次加息的预期。根据CME FedWatch数据称,交易员目前预计美联储本月维持利率不变的概率约为78%,但12月加息仍已较大程度反映在市场定价中。