- 小
- 中
- 大
- 超大
美国长期国债正经历近年来最猛烈的一轮抛售,但两位长期对主权债持谨慎态度的知名策略师却开始转向乐观。
Gavekal Research联合创始人Anatole Kaletsky本周开始看好10年期和30年期美国国债;Bianco Research创始人Jim Bianco上周也转向长期美债,这是他六年来首次对这一资产表达积极看法。
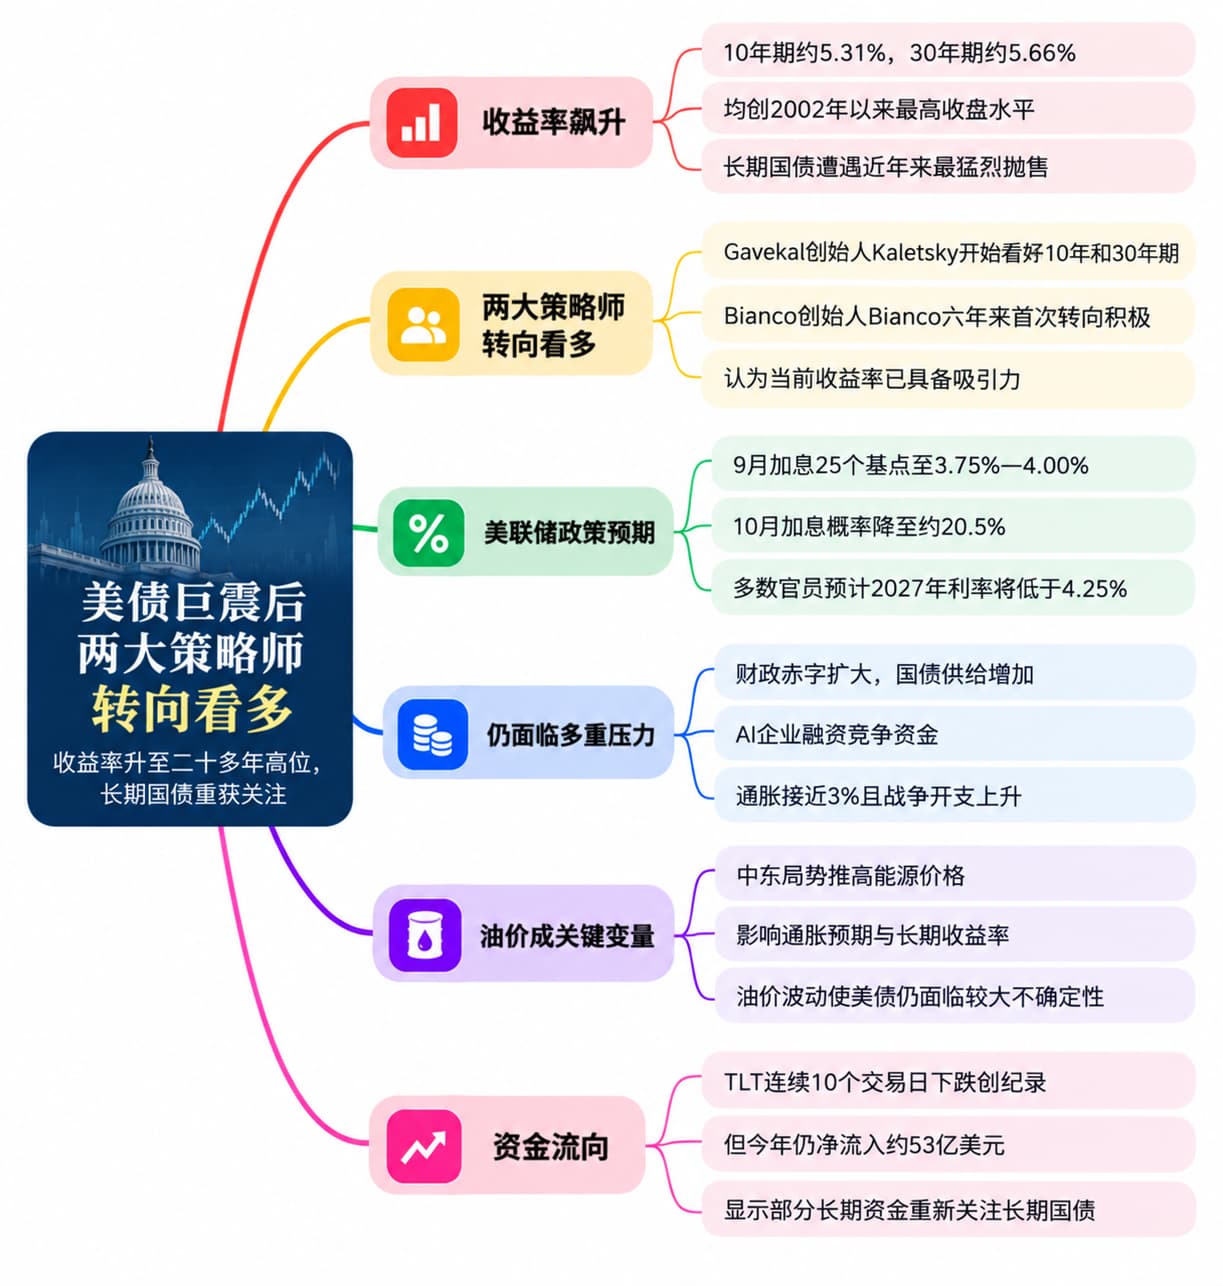
两人的观点转变发生在收益率升至二十多年高位之后。10年期美债收益率周一收于约5.31%,30年期收益率达到5.66%,均创2002年以来最高收盘水平。对Bianco而言,核心逻辑并不复杂:经历持续抛售后,长期国债提供的绝对收益率已经明显提高。
资金流也出现类似迹象。规模约470亿美元的iShares 20+ Year Treasury Bond ETF(TLT)此前连续10个交易日下跌,创该基金有记录以来最长连跌,但截至周一,今年累计资金净流入仍达到约53亿美元。该基金直到8月11日年内资金流还处于净流出状态。
从长期看空到转向长债
Kaletsky自2022年以来一直建议投资者回避七大主要发达经济体的政府债券,但本周开始转而看好美国10年期和30年期国债。
他的判断部分建立在未来利率可能重新下降之上。美联储9月将联邦基金利率目标区间提高25个基点至3.75%—4.00%,但上月公布的利率预测显示,多数决策者预计2027年政策利率将低于4.25%。
近期数据也使市场降低了对10月继续加息的预期。路透社周三数据显示,利率市场目前计入美联储10月加息至少25个基点的概率约20.5%,较一周前约51%明显下降,不过12月加息概率仍达到84.5%。
过去三个月,10年期美债收益率与市场对一年后联邦基金利率的预期之间,日度变动相关系数达到0.77,显示长期收益率近期对美联储路径的敏感度明显增强。
Kaletsky还提出了一个更具争议性的判断:随着美国财政赤字扩大,利率最终可能需要下降,以降低政府及金融体系的融资压力。
如果市场认为美联储降息是为了帮助政府降低债务融资成本,而不是基于通胀和就业目标,央行独立性可能受到质疑,长期通胀风险溢价反而可能上升,并推动长期收益率继续走高。
Bianco的判断则更侧重估值。他在10月1日发布的一档彭博播客中表示,目前的收益率已经高到足以让长期美债重新进入其考虑范围。
长期国债还具备另一种情景价值:如果经济明显转弱或股票市场出现较大调整,市场对未来利率和增长的预期可能下降,长端收益率通常也会随之回落。
5%以上收益率背后仍有多重压力
两名长期空头转向,并不意味着推动此次美债抛售的因素已经消失。
美国财政赤字和政府债务规模持续扩大,财政部仍需要不断增加债券供应。本周美国财政部安排了近600亿美元3年期国债、390亿美元10年期国债以及220亿美元30年期国债拍卖,市场正密切观察投资者在当前收益率水平下吸收新增供应的能力。
过去几周的中长期国债拍卖多次出现需求偏弱。BMO Capital Markets策略师Ian Lyngen表示,在财政担忧仍然存在的情况下,本周10年期和30年期拍卖可能需要更高的收益率来吸引资金。
企业融资同样在争夺全球固定收益资金。大型科技企业正在为数据中心、芯片、电力和其他AI基础设施项目发行更多债券,使美国国债面对越来越大的企业债供给竞争。
通胀则依然接近3%,而伊朗战争增加的军事开支进一步加重财政压力。
这些因素解释了为什么美联储即使暂停一次加息,也不一定足以立即扭转长期收益率走势。短端利率更多取决于央行政策,而10年期和30年期收益率还需要反映通胀预期、财政风险、期限溢价以及国债供给。
油价仍是长期收益率最大的短期变量之一
能源价格是目前最难预测的因素之一。
BMO的Lyngen称,原油是当前美国利率市场的一个“未知变量”。伊朗战争已持续八个月,中东供应风险推高柴油、汽油和其他能源价格,并直接影响市场对未来通胀的判断。
本周原油一度回落,长期美债抛售也暂时缓和。路透社数据显示,美国国债收益率周二普遍回落3至4个基点,30年期收益率从此前触及的5.702%降至约5.626%。
但周三,胡塞武装再次袭击沙特目标后油价重新上涨。只要海湾能源供应仍然容易受到军事局势影响,通胀预期就可能反复变化,长期美债也很难完全摆脱高波动环境。
目前美债市场因此出现了两股相反力量:一方面,5%以上的长期收益率正在吸引部分此前长期看空债券的资金重新评估这一资产;另一方面,财政赤字、国债发行、AI企业融资需求、战争开支以及能源通胀仍使长期收益率面临持续压力。
TLT在创纪录的10日连跌期间仍吸引大量资金流入,显示部分长期资金已经开始接受当前收益率水平。但这更多反映长期债券在连续下跌后重新进入机构资产配置视野,并不代表市场已经对本轮全球债券收益率上升的终点形成一致判断。