- 小
- 中
- 大
- 超大
美联储9月会议纪要显示,19位官员全部支持加息25个基点,且多数人认为年底前仍有必要进一步收紧政策。但从会议结束后的政策表态看,美联储并未急于在10月再次行动。
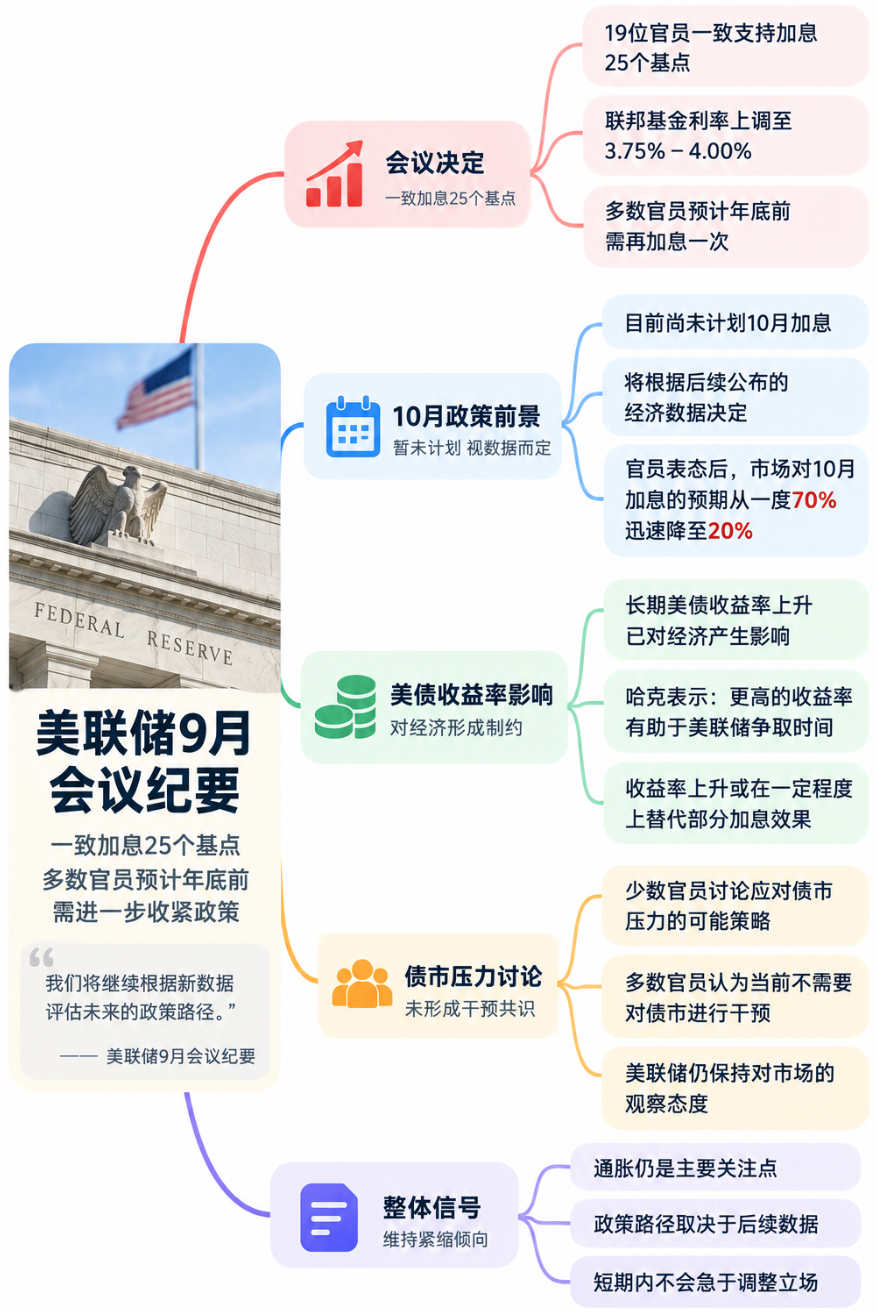
根据北京时间周四凌晨公布的9月15日至16日联邦公开市场委员会(FOMC)会议纪要,官员们一致支持将联邦基金利率目标区间上调25个基点至3.75%-4%。这是美联储自2023年7月以来首次加息。
支持加息的理由并不完全相同。许多官员担心通胀压力可能进一步加剧,另一些官员则认为,根据对经济前景的判断,加息本身就是必要的政策选择。
纪要称:“多数与会者评估认为,在年底前再次上调联邦基金利率目标区间可能是合适的。”
多数官员在9月会议上提交的预测显示,在今年剩余的10月和12月两次会议中,美联储还将加息一次。少数官员则预计两次会议都会加息。
但纪要并没有显示10月加息已经成为明确计划。官员们同时强调,他们对每次会议都保持开放态度,未来决定将取决于新获得的信息。
9月一致支持加息,10月预期却迅速降温
9月加息时,美联储面对的是持续高企的通胀以及更强的经济动能。纪要称,“几位与会者评论说,经济中的潜在动能似乎有所增强。”
在加息后的新闻发布会上,美联储主席凯文·沃什(Kevin Warsh)表示,此次行动旨在移除“一剂宽松”。他认为,今年夏季的通胀数据并没有显示潜在趋势出现明显改善。
沃什此前在6月和7月的两次新闻发布会上,对于如何应对高通胀并没有给出明确答案。这让部分投资者感到担忧,也增加了美联储通过9月加息强化抗通胀承诺的压力。
加息决定公布后,市场一度迅速押注10月再次行动。上月底公布的经济数据较为强劲,尤其是9月23日发布的标普全球采购经理人调查表现突出,进一步推动了相关预期。
但这一押注很快发生逆转。
美联储副主席菲利普·杰斐逊(Philip Jefferson)和纽约联储主席约翰·威廉姆斯(John Williams)上周分别发表讲话,均表示美联储有时间观察经济变化,再决定是否进一步加息。
两人的表态令投资者重新调整预期。根据联邦基金期货,周三市场预计美联储在10月27日至28日会议上再加息25个基点的概率约为20%,低于9月加息决定后几天约70%的水平。
两年期美国国债收益率过去一周下跌超过10个基点,至接近4.8%。该期限国债通常被视为对美联储政策预期最为敏感。
上周五公布的9月就业报告也没有改变市场对10月暂停加息的判断。平均时薪同比增长3%,为五年多来最低水平,显示劳动力市场仍保持稳定,但并未出现明显过热。
不过,10月加息并没有完全退出政策选项。10月14日公布的消费者价格指数(CPI)仍可能改变市场判断。
此外,7月FOMC会议中曾投票反对维持利率不变的三位官员,如果10月多数官员选择暂停加息,他们可能再次投票支持加息。
9月会议纪要还显示,部分官员认为当时的政策利率“不具有限制性,或仅具有轻微限制性”。这里所指的是9月加息之前的利率水平。
通胀压力仍在,长端收益率替美联储“踩刹车”
美联储今年夏天经历了一段颇为棘手的时期。通胀并未像部分官员此前预期的那样自行降温,伊朗战争推高燃料成本,也成为消费者面对的一个直接压力。
与此同时,AI投资热潮和特朗普政府关税也被认为助推了更广泛的通胀压力。
金融环境则出现了另一种变化。会议纪要显示,尽管较长期美国国债收益率近期明显上升,许多官员仍认为金融状况总体上对经济增长具有支撑作用。
官员们指出,今年以来股价大幅上涨,企业债利差仍处于较窄区间。这表明金融市场整体并没有因为美联储收紧政策而明显转向紧张。
但长期美债收益率的上升,已经开始通过抵押贷款和其他借贷成本影响实体经济。
现就职于宾夕法尼亚大学的前费城联储主席帕特里克·哈克(Patrick Harker)认为,这可能给美联储争取时间。
“美联储现在紧急加息吗?并不真的紧急,因为收益率曲线的长端已经上升,而那才是对经济重要的端点,”哈克说。
他表示,美联储已经通过9月加息兑现了进一步收紧政策的承诺,而债券抛售导致的长期收益率上升,也正在对经济形成额外制约。
纪要罕见谈及债市压力,资产负债表仍是另一条政策线
9月会议纪要的另一个重点,是官员们对美国国债市场潜在压力的讨论。
纪要称,少数与会者认为,虽然美国国债市场目前运行平稳,但美联储有必要提前为市场压力做好准备。
这些官员建议强化美联储应对市场失灵的策略、沟通方式和政策工具,同时尽量限制央行在国债市场中的直接参与。
这一讨论与近期美国国债收益率快速上升有关。政府债券收益率突破关键水平后,已经推高抵押贷款等现实世界的融资成本,也引发了部分官员对市场运行状况的关注。
过去20年,美联储曾通过购买国债等资产应对重大市场压力。新冠疫情初期,该央行大举购买国债和抵押贷款相关债务,扩大资产负债表,随后这些操作又成为刺激经济的重要工具。
但沃什对大规模持有资产持反对态度,希望美联储最终拥有规模更小的资产负债表。他已经任命特别工作组,研究实现这一目标的方式。
货币政策分析公司(Monetary Policy Analytics, Inc.)分析师德里克·唐(Derek Tang)认为,纪要中的相关措辞实际上是在向市场和白宫传递一个信号。
“听起来像是一种委婉的划线方式,向市场和白宫发出信号,表明美联储的思路没有改变:只有当政策传导受到威胁时,它才会干预,而不仅仅是因为收益率快速上升,”唐说。
他表示,即便美联储最终需要介入,也可能首先使用常备回购操作和贴现窗口等流动性工具。这些工具已经建立,并基本处于自动运行状态,可以在市场出现流动性需求时发挥作用。
道明证券美国利率策略主管根纳季·戈德堡(Gennadiy Goldberg)则认为,纪要提到的内容可能更多针对维持银行体系准备金水平的技术性国债购买。
“鉴于我们往往会在年底前看到一些压力,这可能是关于在未来几个月恢复(准备金管理购买)的讨论,”他说,并补充道,“我们认为美联储可能会在年底前以温和步伐恢复准备金管理购买,以确保一切平稳运行。”
不过,并非所有美联储官员都认为目前需要干预债券市场。
明尼阿波利斯联储主席尼尔·卡什卡利(Neel Kashkari)上周在接受采访时表示,他没有看到金融稳定风险,也没有看到央行介入国债市场的理由。
“我看到的所有迹象都表明国债市场运行良好,所以我没有看到金融稳定风险,鉴于市场似乎运行良好,我看不出美联储有任何理由干预,”卡什卡利说。